猜你想问
人民币与美元同时走强的原因是什么?
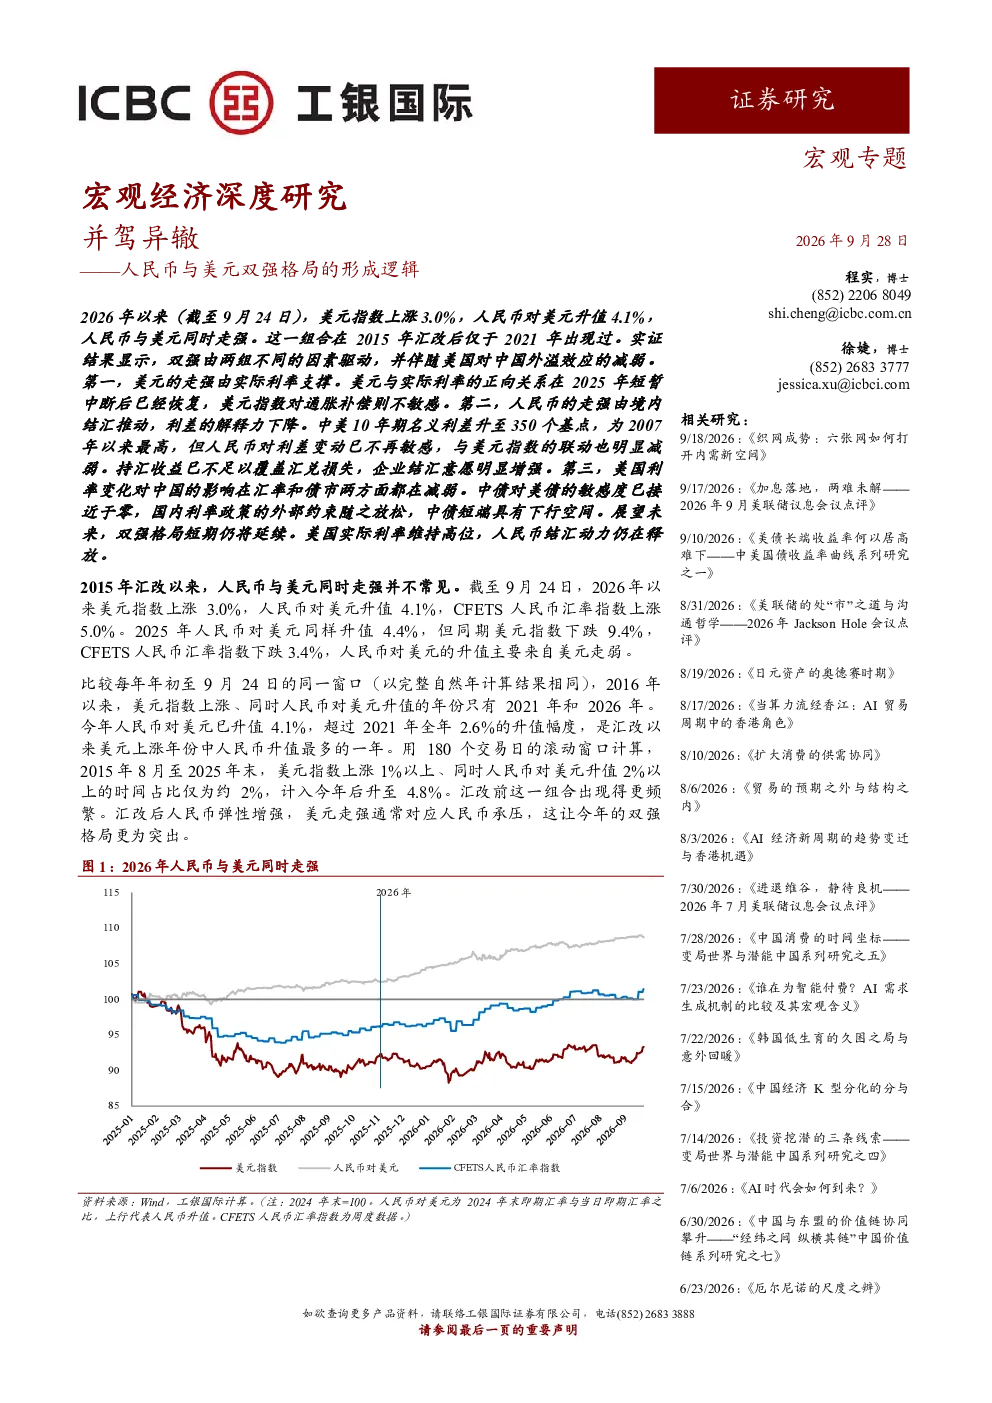
2026年以来,人民币与美元呈现双强格局。美元走强主要得益于实际利率的支撑,10年期美债收益率上行带动实际收益率提升,贡献了超过90%的走强动力。人民币走强则由境内结汇需求推动,尽管中美10年期名义利差达到2007年来最高水平,但人民币对利差变动已不再敏感,企业结汇意愿增强,2026年1-8月银行代客结售汇顺差显著扩大。这种双强组合在2015年汇改后仅于2021年出现过。
美元走强的核心驱动力是什么?
美元走强的核心驱动力是实际利率的提升。美元与实际利率呈现正向关系,2025年该关系短暂中断后已恢复。10年期美债收益率上行100个基点中,实际收益率上行92个基点,通胀补偿仅贡献8个基点,表明实际利率是主要支撑因素。美元指数对通胀补偿不敏感,更多受实际利率变动影响。这一机制使得美元对欧元、日元的支撑得以延续。
人民币走强对企业结汇有何影响?
人民币走强主要受境内结汇需求推动。尽管中美10年期名义利差扩大至350个基点,但人民币对利差变动已不再敏感,显示结汇驱动因素已超越利差影响。持汇收益不足以覆盖汇兑损失,促使企业结汇意愿增强。2026年1-8月银行代客结售汇顺差达3976亿美元,远超2025年同期的444亿美元,以及2024年同期的逆差状态。这种结汇行为反映了市场对人民币资产价值的认可。
美国利率变化对人民币有何影响?
美国利率变化对中国的影响已显著减弱。中债对美债的敏感度接近于零,国内利率政策的外部约束放松,中债短端具有下行空间。人民币对美元指数的弹性降至0.15,对中美利差变动不再敏感。中债收益率更多反映国内经济和政策因素,而非美债变动。这种格局表明人民币汇率受国内因素主导,美国利率政策的影响力下降。
未来人民币与美元双强格局有何风险?
未来双强格局短期仍将延续,但存在一定风险。美国实际利率维持高位可能继续支撑美元,但若美国经济放缓导致实际利率下降,美元走强动力可能减弱。人民币结汇动力虽强,但若国内经济波动导致企业结汇意愿下降,人民币走强可能面临阻力。此外,中美利差持续扩大可能引发资本外流压力,需关注国内外经济政策变化对双强格局的潜在影响。