猜你想问
这份研报的核心内容是什么?
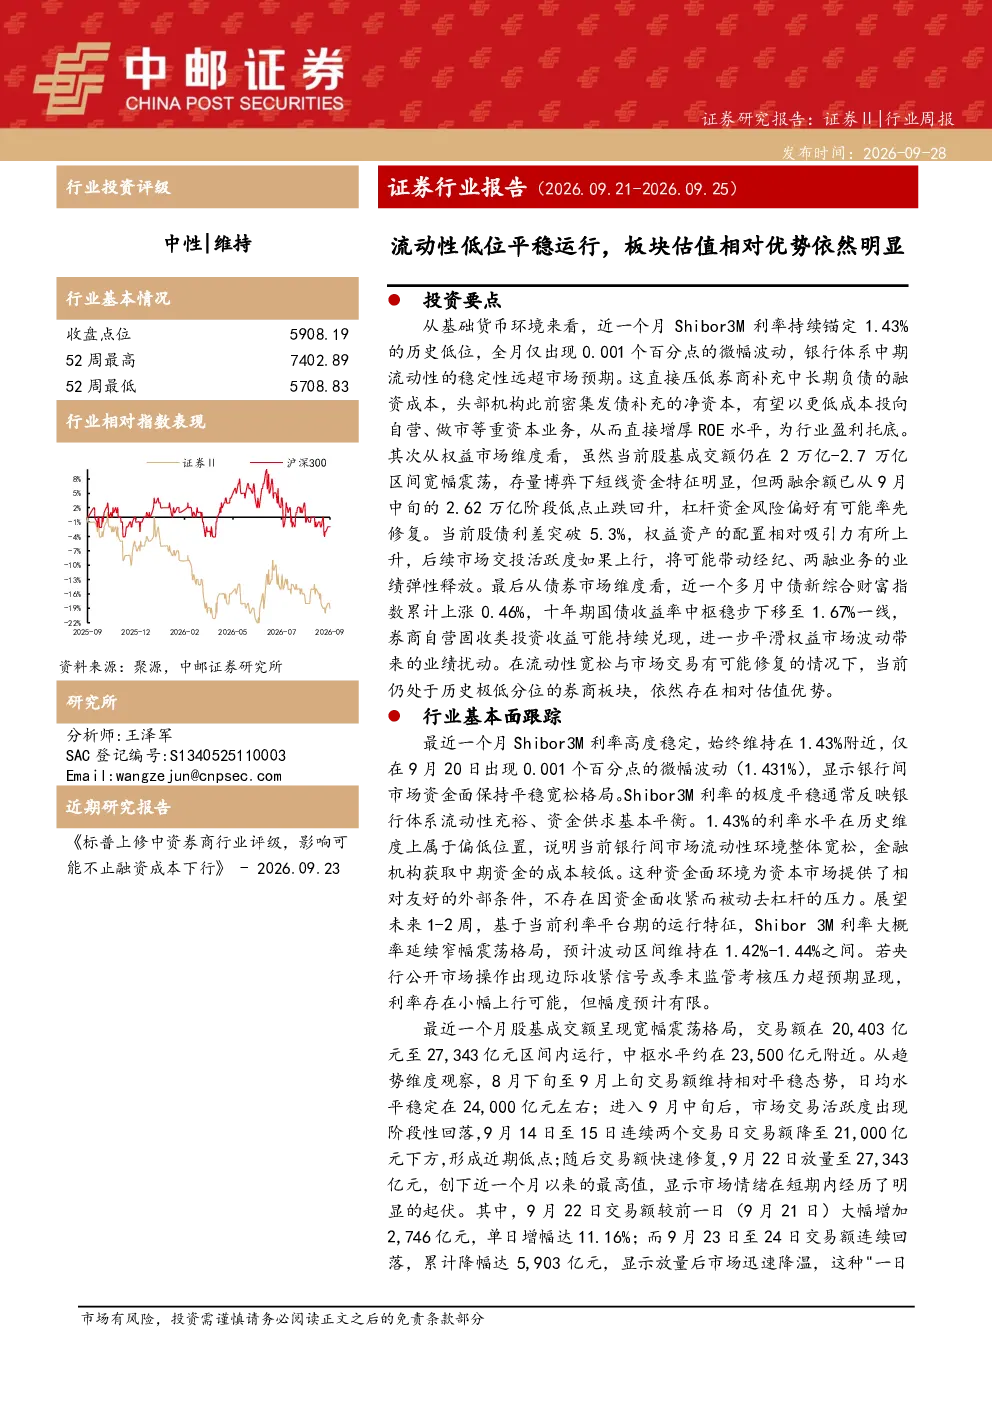
本报告分析当前流动性环境宽松,Shibor3M利率持续稳定在1.43%的历史低位,银行间市场资金面平稳宽松,为资本市场提供友好外部条件。同时,两融余额止跌回升,显示杠杆资金风险偏好有所修复,政策面和结构性货币政策工具将改善市场流动性。报告指出中债新综合指数震荡上行,十年期国债收益率震荡下行,股债利差扩大,权益资产配置相对吸引力上升。券商板块处于历史极低分位,存在相对估值优势。
券商板块未来发展趋势如何?
券商板块未来发展趋势受流动性宽松与市场交易修复预期影响,存在相对估值优势。头部机构补充的净资本有望以更低成本投向重资本业务,增厚ROE水平。杠杆资金风险偏好修复和市场交投活跃度提升可能带动经纪、两融业务业绩弹性释放。债券市场收益率下行进一步扩大股债利差,提升权益资产配置吸引力,对券商板块形成利好。
报告重点分析了哪些方向?
报告重点分析了流动性环境对券商板块的影响,包括SHIBOR3M利率、两融余额等关键数据,以及券债利差变化对权益资产配置的启示。同时,报告评估了券商板块的估值优势,指出其处于历史极低分位,并探讨了头部机构净资本补充对ROE的增厚作用。此外,报告还分析了经纪、两融业务在市场活跃度提升下的业绩弹性释放可能性。
当前市场现状如何判断?
当前市场现状表现为流动性宽松,资金面平稳宽松,资本市场外部条件友好。两融余额止跌回升,显示杠杆资金风险偏好有所修复。债券市场方面,中债新综合指数震荡上行,十年期国债收益率震荡下行,股债利差扩大,权益资产配置吸引力上升。券商板块估值处于历史低位,存在相对优势。但需注意市场情绪波动明显,成交额中枢约23,500亿元。
研报提示了哪些风险?
研报提示的主要风险在于后续成交可能无法持续维持高位,市场回调超预期。虽然当前流动性环境宽松,但市场情绪修复和交易活跃度提升存在不确定性。券债利差扩大和估值优势存在变化的可能性,需关注政策面和结构性货币政策工具的后续效果。此外,券商板块相对1年前下跌15.07%,远超沪深300指数1.78%的跌幅,表现弱于金融业整体,需警惕行业整体风险。