猜你想问
这份研报主要分析了什么内容?
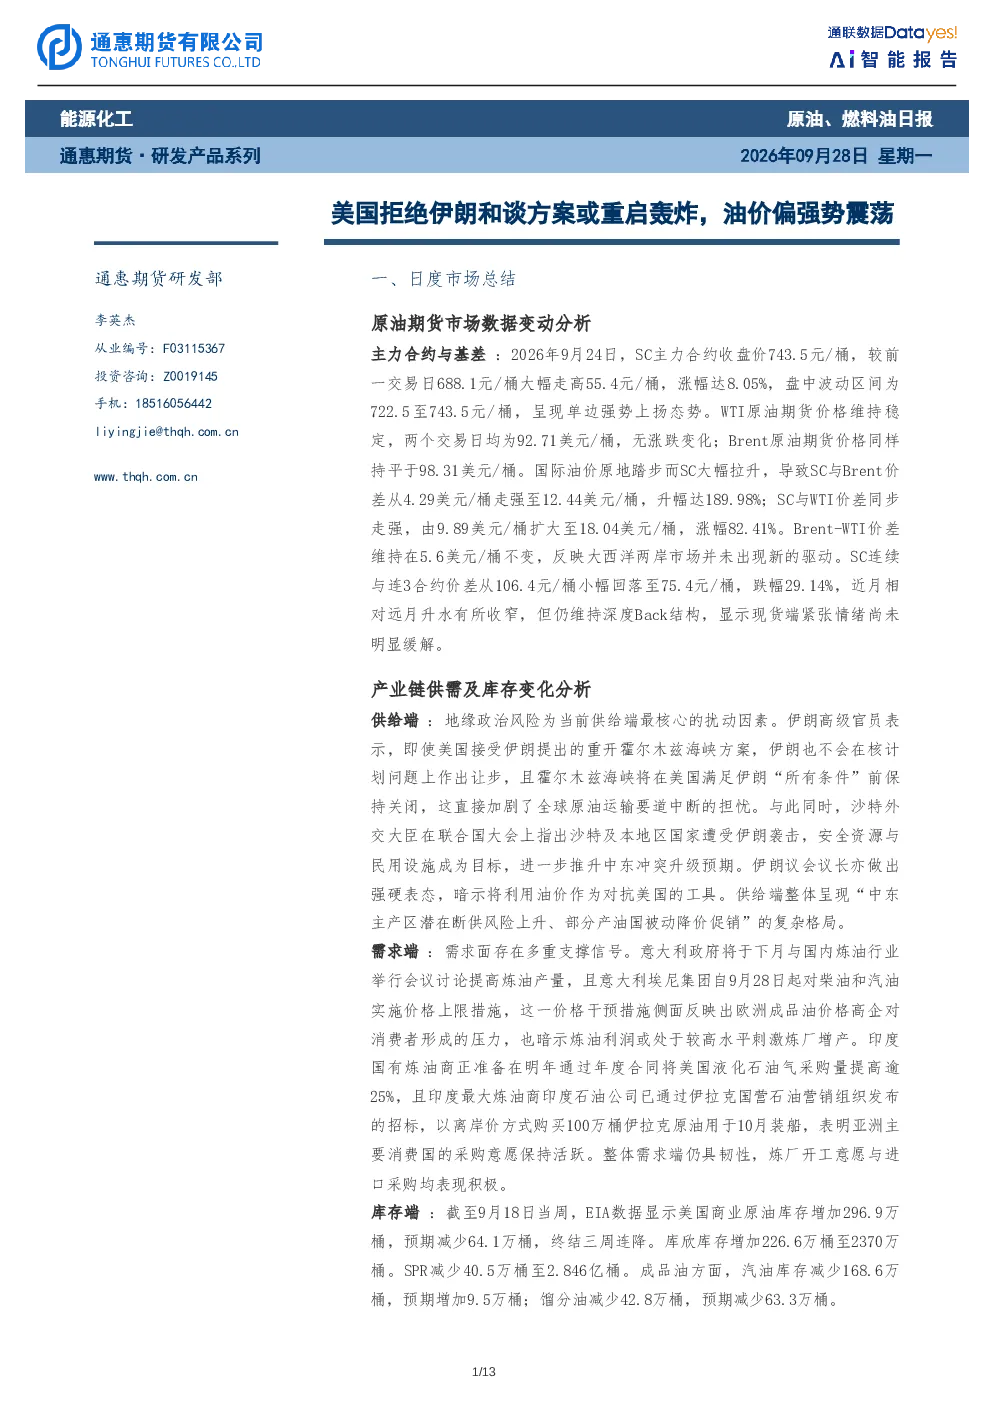
本研报分析了2026年9月24日原油市场情况,重点关注SC主力合约价格大幅上涨至743.5元/桶,涨幅8.05%,而WTI和Brent价格稳定。报告详细解读了SC与Brent、WTI价差显著扩大,以及SC连续与连3合约价差收窄但仍维持深度Back结构,反映了现货端紧张情绪。同时,分析了地缘政治风险对供给端的影响,包括伊朗核问题僵持加剧全球原油运输担忧,以及沙特等中东国家面临的安全威胁。需求端则关注欧洲炼油增产计划、印度炼油商采购活跃等支撑信号。库存方面,EIA数据显示美国商业原油库存增加296.9万桶,库欣库存增加,SPR减少,成品油库存有所下降。整体来看,报告认为地缘供给风险主导,需求保持韧性,库存预期收紧,价格重心将维持高位运行。
当前原油行业的发展趋势如何?
当前原油行业发展呈现地缘政治风险主导、需求保持韧性、库存预期收紧的格局。供给端,中东主产区潜在断供风险上升,部分产油国被动降价促销,地缘冲突升级可能导致霍尔木兹海峡等关键通道中断。需求端,欧洲炼油行业面临成品油价格高企压力,或刺激增产;亚洲主要消费国如印度持续活跃的采购意愿,为需求端提供支撑。库存端,美国商业原油库存增加,但成品油库存下降,显示短期供需仍具平衡性。整体来看,原油行业面临的地缘政治不确定性较高,价格重心预计维持高位,但具体走势仍受国际局势演变影响。
研报重点分析了哪些方向?
本研报重点分析了原油产业链的供需及库存变化。供给端,聚焦地缘政治风险对全球原油供应的影响,特别是伊朗核问题僵持对霍尔木兹海峡运输安全的威胁,以及沙特等中东国家面临的安全挑战。需求端,关注欧洲炼油行业增产潜力、价格干预措施对炼厂开工的影响,以及亚洲主要消费国的采购活动。库存端,分析EIA数据显示的美国原油及成品油库存变动,包括库欣库存、SPR变化等关键指标。此外,报告还解析了SC、WTI、Brent等主力合约的价差变化,以及SC期货价格对地缘风险的敏感度表现。
当前原油市场的现状如何判断?
当前原油市场呈现供给端不确定性增加、需求端保持韧性、库存预期收紧的复杂格局。供给端方面,地缘政治风险是主要扰动因素,伊朗核问题僵持加剧了全球原油运输要道中断的担忧,中东地区安全局势紧张进一步推升了供应风险。需求端,欧洲成品油价格高企可能刺激炼厂增产,亚洲主要消费国采购意愿保持活跃,为需求端提供支撑。库存端,美国商业原油库存增加,但成品油库存下降,显示短期供需仍具平衡性。价格方面,SC期货价格大幅上涨,SC-Brent和SC-WTI价差显著扩大,反映中国市场对地缘风险的敏感度较高,风险溢价已被计入。整体来看,原油市场处于高位运行,但具体走势仍受国际局势演变影响。
研报提示了哪些风险?
本研报提示的主要风险包括地缘政治风险持续升级可能导致的原油供应中断,特别是伊朗核问题僵持对霍尔木兹海峡运输安全的威胁,以及中东地区冲突升级可能引发的供应风险。此外,全球经济增长放缓可能影响原油需求前景,各国宏观经济政策变化也可能对油价产生影响。库存方面,美国商业原油库存增加可能加剧市场供应压力,需持续关注EIA库存数据变化。价格方面,SC期货价格对地缘风险的敏感度较高,需警惕市场情绪波动可能带来的价格剧烈波动风险。投资者应密切关注国际局势演变及全球宏观经济动态,谨慎评估原油市场风险。