猜你想问
碳酸锂市场最新价格走势如何?
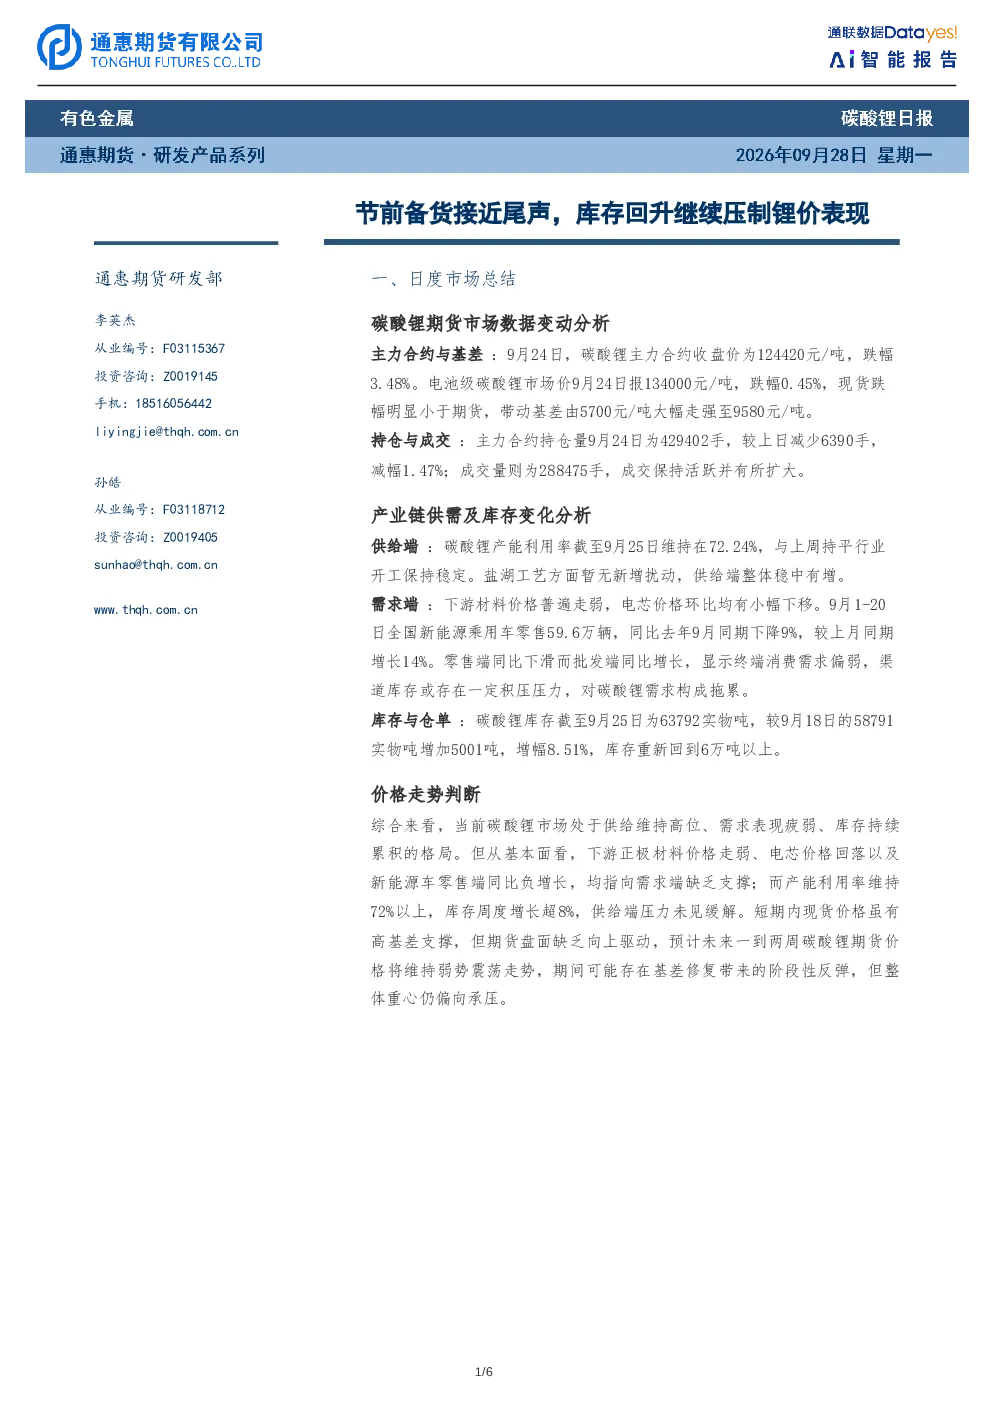
根据最新研报,碳酸锂期货主力合约9月24日收盘价为124420元/吨,跌幅3.48%,而电池级碳酸锂市场价报134000元/吨,跌幅仅0.45%。现货跌幅明显小于期货,带动基差由5700元/吨大幅走强至9580元/吨。主力合约持仓量减少6390手至429402手,减幅1.47%;成交量扩大至288475手,保持活跃。这反映了市场供需关系的动态变化。
碳酸锂行业供需现状如何?
当前碳酸锂市场处于供给维持高位、需求表现疲弱的格局。供给端,碳酸锂产能利用率维持在72.24%,行业开工稳定,盐湖工艺无新增扰动,供给端整体稳中有增。需求端,下游材料价格普遍走弱,电芯价格环比下移,9月1-20日全国新能源乘用车零售59.6万辆,同比去年9月下降9%,显示终端消费需求偏弱,渠道库存或存在积压压力。库存方面,截至9月25日为63792实物吨,较9月18日增加5001吨,增幅8.51%,重新回到6万吨以上。
碳酸锂价格未来趋势预测?
短期内,现货价格虽有高基差支撑,但期货盘面缺乏向上驱动,预计未来一到两周碳酸锂期货价格将维持弱势震荡走势,期间可能存在基差修复带来的阶段性反弹,但整体重心仍偏向承压。库存增加反映需求疲软、供给坚挺,产能利用率维持高位,供给充足。下游材料价格下跌,电芯价格回落,零售数据低迷,需求不振。预计未来1-2周基本面偏弱,基差处于高位可能对期货价格有所支撑,但库存高企加上需求疲软,大概率继续偏弱震荡,基差修复或限制跌幅。
碳酸锂市场当前面临的主要问题?
当前碳酸锂市场面临的主要问题是供需失衡。供给端,产能利用率维持在高位,供给充足且稳中有增;需求端,下游材料价格下跌,电芯价格回落,新能源车零售数据低迷,显示终端消费需求偏弱,渠道库存或存在积压压力。库存持续累积,截至9月25日为63792实物吨,较9月18日增加5001吨,增幅8.51%,进一步加剧了市场压力。此外,期货价格大幅下挫,现货小幅下调但跌幅远小于期货,基差走强至9580元/吨的高位,也反映了市场情绪的波动。
投资碳酸锂相关产业需注意哪些风险?
投资碳酸锂相关产业需注意的主要风险包括:库存持续累积可能导致的降价压力;下游需求疲软对价格形成的压制;产能扩张带来的供给过剩风险;新能源车行业增长放缓可能引发的终端需求下降;以及政策变化对行业供需格局的影响。此外,期货与现货基差走强可能带来的市场波动,以及产业链各环节价格传导不畅可能导致的风险,也需要投资者密切关注。当前市场处于供强需弱的状态,价格重心下移的压力较大,投资者需谨慎评估相关风险。