猜你想问
这份研报主要分析了什么内容?
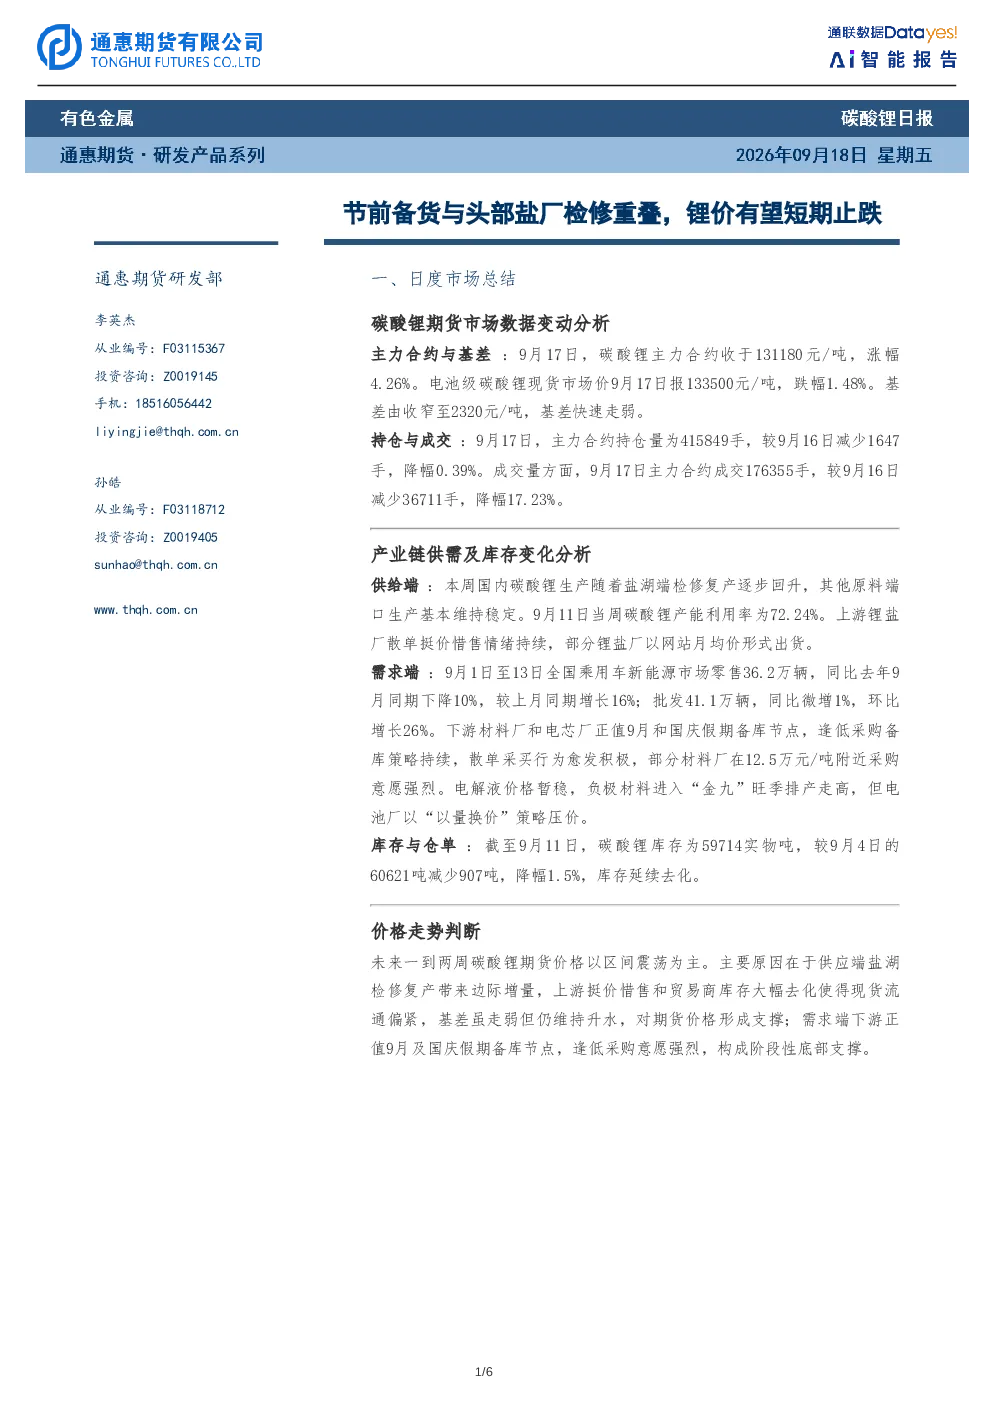
本报告分析了碳酸锂市场供需变化,重点关注节前备货与头部盐厂检修对价格的影响。报告显示,9月11日碳酸锂产能利用率为72.24%,较前期上升,盐湖端检修复产逐步回升。同时,下游材料厂和电芯厂正值9月和国庆假期备库节点,逢低采购意愿强烈。截至9月11日,碳酸锂库存为59714实物吨,较前期减少,库存延续去化趋势。
碳酸锂行业未来发展趋势如何?
碳酸锂行业未来发展趋势显示,供应端盐湖检修复产带来边际增量,但整体产能增速放缓。需求端,新能源汽车市场虽同比略有下降,但环比增长明显,显示行业长期韧性。下游企业逢低采购行为将支撑短期价格,但需关注宏观经济对新能源汽车渗透率的影响。
报告重点分析了哪些方向?
报告重点分析了碳酸锂期货市场数据变动、产业链供需及库存变化、价格走势判断三个方向。其中,期货市场数据显示主力合约价格上涨,基差走弱,持仓量与成交量均下降;供需端显示产能利用率上升,库存去化,下游备货需求强烈;价格走势判断认为未来一到两周价格以区间震荡为主,下方存在较强支撑。
当前碳酸锂市场现状如何判断?
当前碳酸锂市场现状显示,供应端逐步恢复,但库存持续去化,现货流通偏紧。需求端下游企业逢低采购意愿强烈,构成阶段性底部支撑。基差虽走弱但仍维持升水,对期货价格形成支撑。整体来看,市场处于供需调整阶段,价格短期有望企稳。
本研报存在哪些风险提示?
本研报提示的风险包括:上游盐湖产能恢复不及预期可能导致供应紧张;下游新能源汽车市场增长放缓可能影响需求;政策变化可能对行业产生影响;原材料价格波动可能传导至碳酸锂价格。此外,报告数据基于9月11日当周,市场变化可能影响后续趋势。
你可能感兴趣
LLDPE和PP期货日报:石化挺价、节前备货以及装置检修预期,聚烯烃仍有望冲高
华泰期货2015-04-29
碳酸锂周度报告:节前备货需求较弱,锂价或维持区间震荡
兴证期货2024-01-22
盐厂检修供给收缩 碳酸锂维持高位震荡
建信期货2026-07-23
碳酸锂早报:盘面小幅走强未能站稳14 万元,盐厂检修影响偏弱
信达期货2026-08-05
碳酸锂期货月报:库存拐点即将到来,锂价有望止跌
有色金属建信期货2025-06-04
碳酸锂期货月报:供需缺口扩大,锂价有望止跌
建信期货2026-08-03
大宗商品:锂,碳酸锂价格震荡寻底,锂盐厂进入年中检修期
有色金属长城证券2026-07-19
碳酸锂日报:海外供应端再添新扰动,锂价短期仍有望偏强运行
通惠期货2026-09-01
碳酸锂日报:碳酸锂节前备货临近结束,采买需求或有短期集中兑现
通惠期货2025-01-14
碳酸锂日报:补税与事故短期推升锂价,旺季补库后仍是过剩
通惠期货2025-10-21