猜你想问
棕榈油周度报告核心内容是什么?
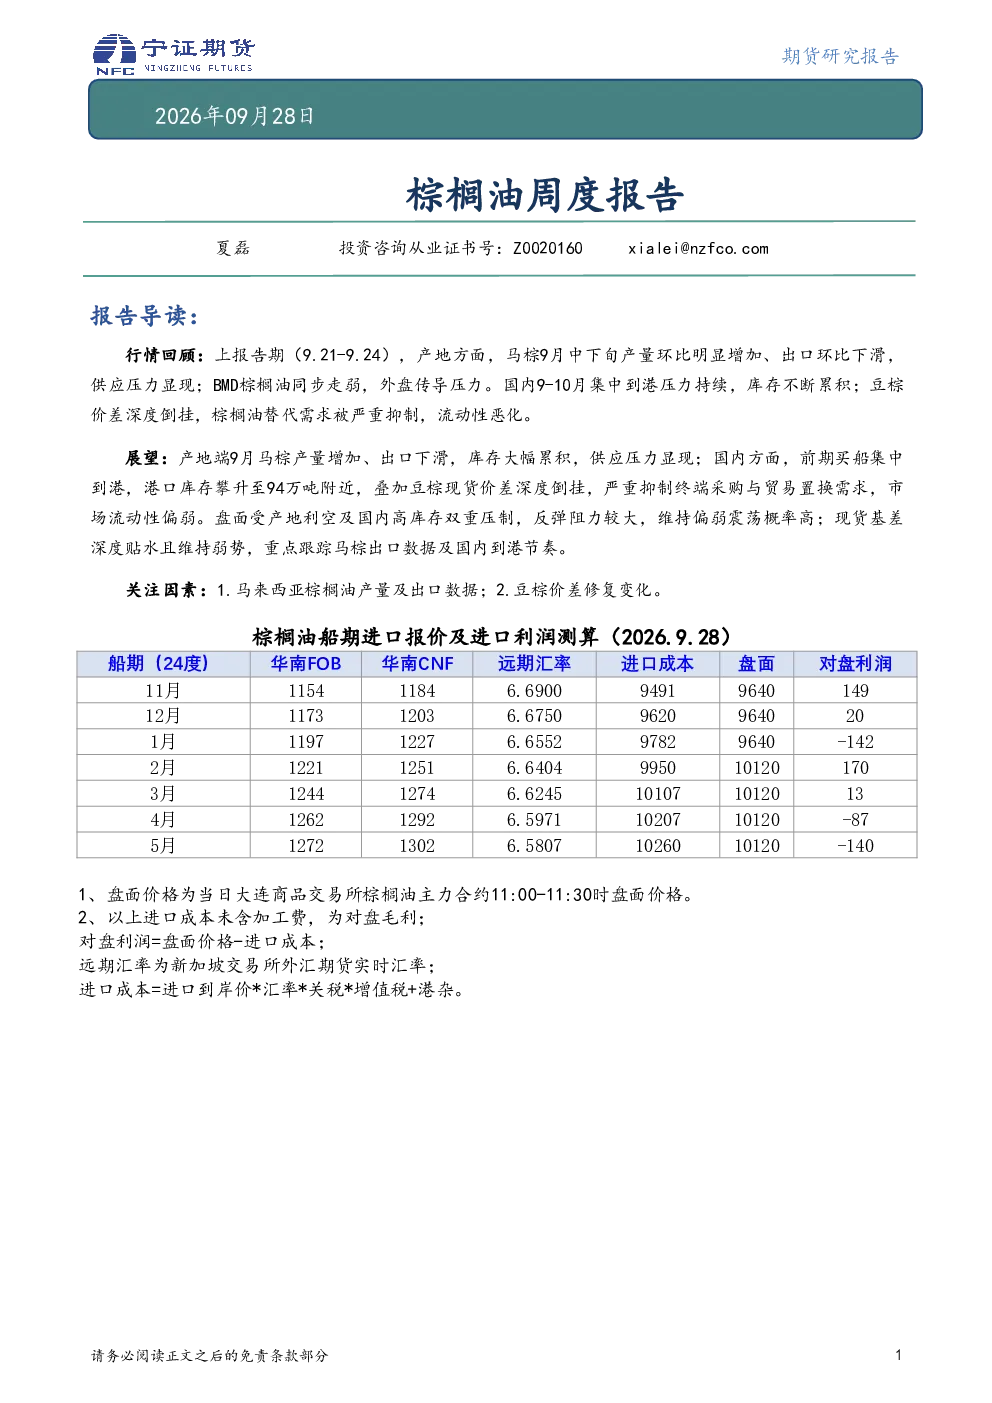
本周棕榈油市场主要关注产地马来西亚产量增加、出口下滑,导致供应压力显现;国内9-10月集中到港压力持续,库存不断累积,豆棕价差深度倒挂抑制替代需求,流动性恶化。展望方面,产地供应压力与国内高库存双重压制价格,市场流动性偏弱,盘面反弹阻力较大,维持偏弱震荡概率高。现货基差深度贴水且维持弱势,需重点跟踪马棕出口数据及国内到港节奏。
棕榈油赛道未来发展趋势如何?
棕榈油赛道当前供大于求格局明显,产地供应压力与国内高库存双重压制价格。未来需关注马来西亚棕榈油产量及出口数据变化,以及豆棕价差修复情况。预计市场将维持偏弱震荡态势,进口成本与盘面价格对比影响进口意愿,市场信心仍需时间修复。
本报告重点分析了哪些方向?
本报告重点分析了产地马来西亚棕榈油产量、出口数据对供应的影响,以及国内港口库存、豆棕价差对需求的影响。同时,报告对船期进口报价及利润进行了测算,分析了期现货市场基差变化、买船活动减少反映的市场担忧,以及高库存对现货价格的压制作用。
当前棕榈油市场现状如何判断?
当前棕榈油市场供大于求格局明显,产地供应压力与国内高库存双重压制价格。主力合约基差持续走弱,显示现货对期货贴水加深;棕榈油买船数量减少反映市场对远期到港的担忧;预计到港量持续攀升,港口库存达94万吨附近,高库存压制现货价格;马来西亚棕榈油局数据显示9月产量增加,出口下滑,供应压力加剧。
本报告提示哪些风险?
本报告提示的主要风险包括:产地马来西亚产量及出口数据不及预期可能缓解供应压力,但当前高库存已形成市场压制;豆棕价差深度倒挂抑制棕榈油替代需求,市场流动性恶化;进口成本与盘面价格对比影响进口意愿,1月船期对盘利润为负显示进口成本高于盘面价格;后期船期对盘利润虽逐步改善但仍处于低位,反映市场对棕榈油价格信心不足。
你可能感兴趣
棕榈油周度报告:棕榈油暂利多出尽,短期震荡
宁证期货2025-06-23
棕榈油周度报告:棕榈油高位震荡偏强运行
宁证期货2025-08-25
棕榈油周度报告:棕榈油震荡偏弱运行
宁证期货2025-08-04
国金期货棕榈油周度报告:预计棕榈油偏强格局维持
国金期货2024-07-17
ENSO周度跟踪:NOAA周度报告解读与棕榈油产地降雨跟踪
东证期货2026-05-20
NOAA 周度报告与棕榈油产地降雨跟踪:东太平洋海温升高,大气暂未完全响应
东证期货2026-05-27
棕榈油周度报告:宏观因素扰动、棕榈油逢高沽空交易为佳
宁证期货2025-04-28
棕榈油周度报告:棕榈油震荡运行,逢低做多
宁证期货2025-10-27
棕榈油周度报告:政策托底,短期高位震荡
宁证期货2025-07-14
油脂周度报告:棕榈油重回减产预期
创元期货2025-12-07