猜你想问
曲美家居研报核心内容是什么?
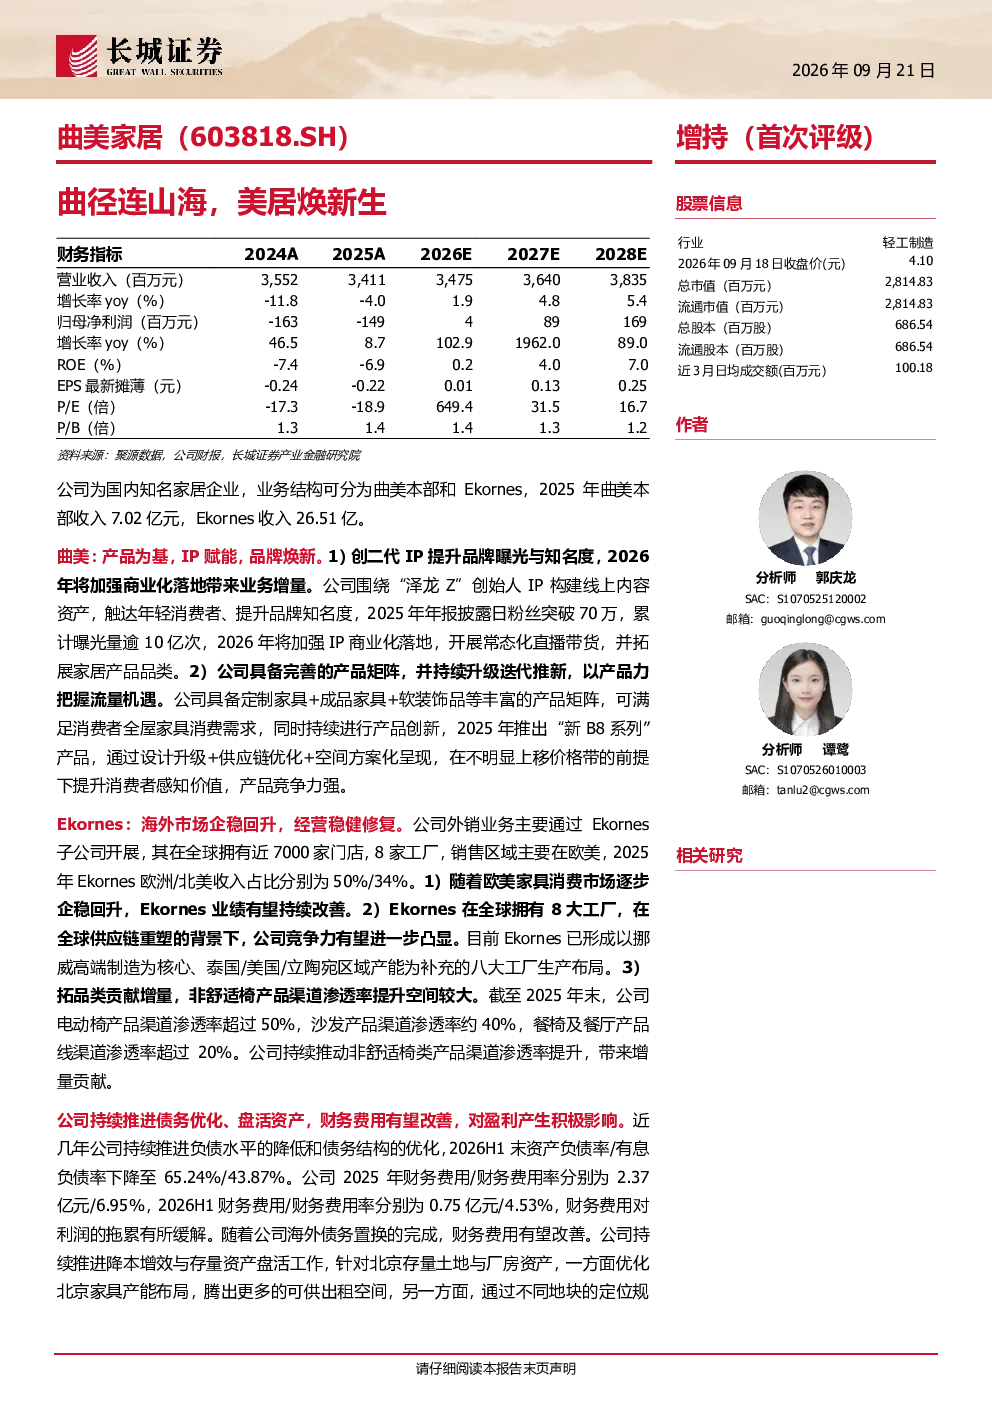
曲美家居研报核心内容是通过“泽龙Z”IP商业化、品牌焕新与产品升级探索增量,同时Ekornes在欧美需求回暖、品类渗透率提升的拉动下稳健增长。公司收入逐步企稳,持续优化债务、盘活资产,有望带动费用端优化,业绩修复潜力大,有望带动2027-2028年利润快速增长。报告还预测了2026-2028年公司归母净利润分别为4.33、89.37、168.90百万元,2026年扭亏,2027-2028年同比增速依次为+1961.98%、+88.99%,对应PE分别为649.4、31.5、16.7倍,PB(MRQ)为1.5倍。首次覆盖,给予“增持”评级。
轻工制造行业发展趋势如何?
轻工制造行业发展趋势方面,报告指出曲美家居通过IP商业化、品牌焕新与产品升级探索增量,显示行业需通过创新驱动增长。Ekornes在欧美需求回暖、品类渗透率提升的拉动下稳健增长,表明国际市场仍有空间。国内业务2025年收入同比-26.11%但2026年扭亏,2027-2028年增速预期达1961.98%和88.99%,反映行业需加速转型。持续优化债务、盘活资产带动费用端优化,体现行业需提升运营效率。整体看,轻工制造行业需关注创新、国际化及效率提升,曲美家居的转型路径为行业提供了参考。
报告重点分析了哪些方向?
报告重点分析了曲美家居的增量探索方向,包括“泽龙Z”IP商业化、品牌焕新与产品升级,以及Ekornes在欧美市场的增长潜力。国内业务方面,报告详细预测了2025-2028年的收入与利润变化,显示2026年扭亏、2027-2028年高速增长。财务指标方面,报告关注了公司资产负债率、有息负债率及财务费用的优化情况,显示公司正努力改善财务结构。此外,报告还分析了公司首次覆盖的评级逻辑,给予“增持”评级,重点在于公司明确的增长路径与改善的财务状况。
当前市场对曲美家居的判断是什么?
当前市场对曲美家居的判断显示公司处于转型修复阶段。报告指出公司收入逐步企稳,Ekornes业务稳健增长,但国内业务2025年收入同比-26.11%。不过,报告预测2026年公司扭亏,2027-2028年利润将高速增长,归母净利润预期达168.90百万元,显示市场认可公司长期潜力。同时,公司持续优化债务、盘活资产,财务费用显著下降,反映市场对公司改善运营能力的信心。首次覆盖给予“增持”评级,表明市场正逐步关注公司改善的基本面。
研报提示了哪些风险?
研报提示的风险主要集中在转型执行层面。首先,“泽龙Z”IP商业化与品牌焕新效果存在不确定性,若市场接受度不及预期,可能影响增量探索的成效。其次,Ekornes业务虽稳健,但高度依赖欧美市场,需关注国际经济环境变化带来的风险。国内业务扭亏及高速增长预测依赖于转型成功,若执行不及预期,可能影响业绩修复进程。此外,报告未提及具体政策风险,但轻工制造行业受宏观政策影响较大,需关注相关变化。总体看,风险主要在于转型路径的执行效果与外部环境变化。