猜你想问
台胜科研报核心内容是什么?
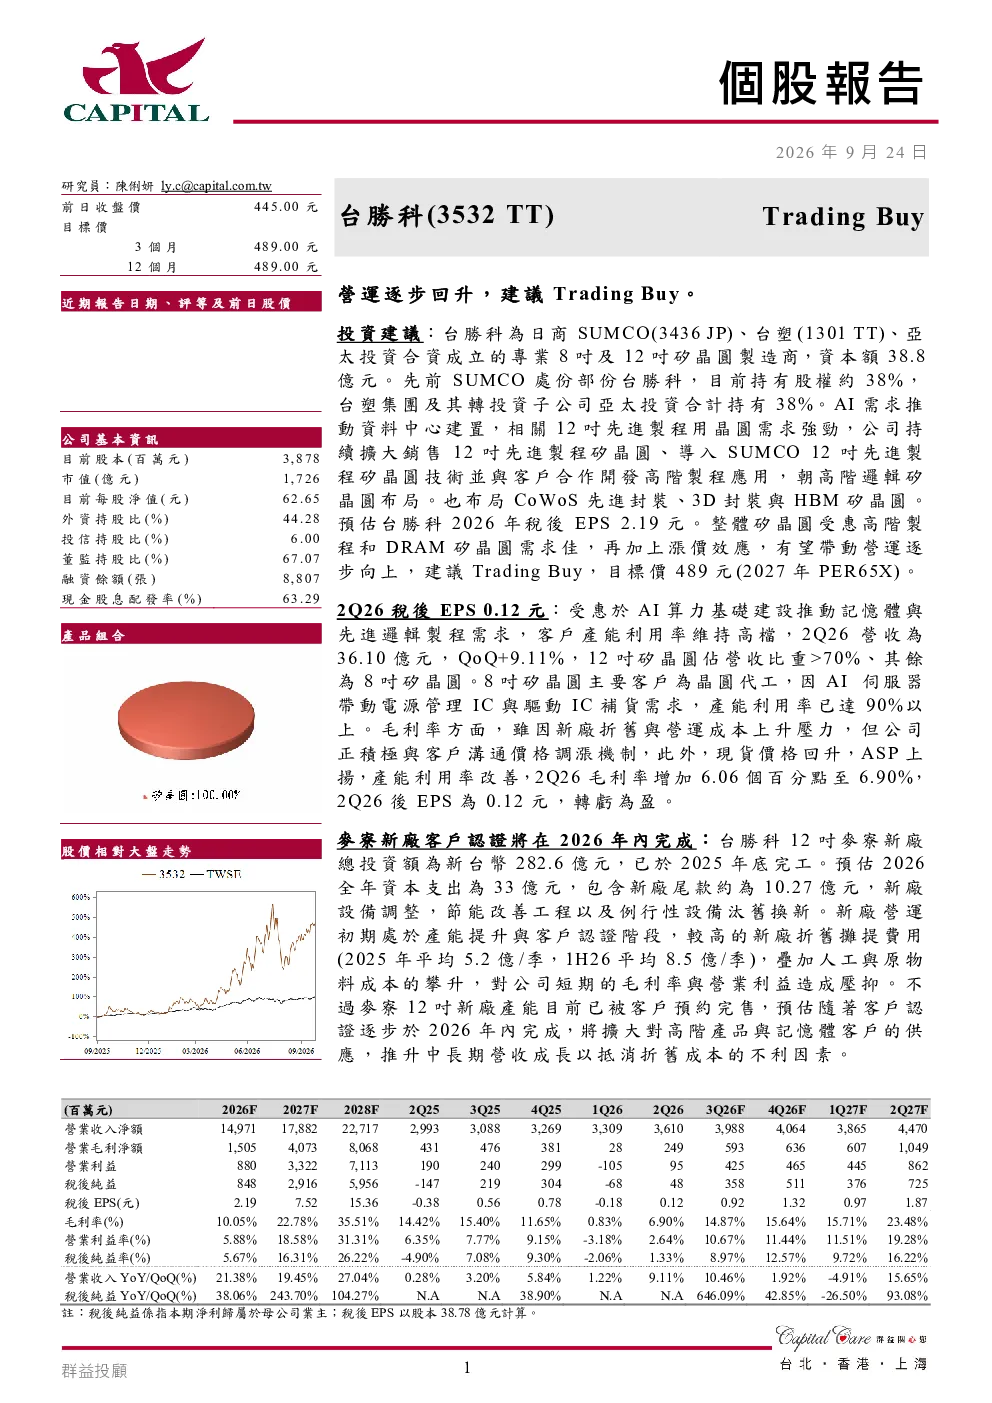
台胜科为日商SUMCO、台塑集团合资成立的矽晶圆制造商,受益于AI需求推动的数据中心建置,12吋先进制程用晶圆需求强劲。公司持续扩大销售12吋先进制程矽晶圆,导入SUMCO技术,布局高阶逻辑矽晶圆及先进封装技术。预计2026年税后EPS为2.19元,整体矽晶圆受惠高阶制程和DRAM矽晶圆需求佳,加上涨价效应,有望带动营运逐步向上。群益投顾给予“Trading Buy”评级,目标价489元。
AI算力对台胜科所在的赛道有何影响?
AI算力需求推动数据中心建置,带动12吋先进制程用晶圆需求强劲。台胜科作为8吋及12吋矽晶圆制造商,持续扩大12吋先进制程矽晶圆销售,并导入先进技术,布局高阶逻辑矽晶圆及先进封装技术,直接受益于AI算力需求增长。同时,AI伺服器带动电源管理IC与驱动IC补货需求,8吋矽晶圆主要客户为晶圆代工,产能利用率已达90%以上,进一步受益于AI算力需求。
台胜科报告重点分析了哪些方面?
报告重点分析了台胜科的营运情况,包括2026年2Q税后EPS达0.12元,受惠于AI算力基础建设推动记忆体与先进逻辑制程需求,客户产能利用率维持高档,营收QoQ+9.11%,12吋矽晶圆占营收比重>70%。报告还分析了麦寮新厂客户认证进度,新厂总投资额为282.6亿元,已于2025年底完工,预计2026全年资本支出为33亿元,新厂产能目前已被客户预约完售。此外,报告预测了2026-2028年营收、税后EPS及毛利率,分别为147.71亿元、178.82亿元、227.17亿元,2.19元、7.52元、15.36元,10.05%、22.78%、35.51%。
台胜科当前的市场现状如何?
台胜科目前为日商SUMCO、台塑集团合资成立的矽晶圆制造商,SUMCO持有约38%股权,台塑集团及其转投资子公司亚太投资合计持有38%。公司市值1726亿元,股本387.8亿元,每股净值62.65元,外资持股比44.28%,投信持股比6.00%,董监持股比67.07%,融资余额8807张,现金股息配发率63.29%。公司持续扩大12吋先进制程矽晶圆销售,并导入先进技术,布局高阶逻辑矽晶圆及先进封装技术,受益于AI算力需求增长。
台胜科研报提示了哪些风险?
台胜科短期受麦寮新厂折旧影响,新厂总投资额为282.6亿元,已于2025年底完工,预计2026全年资本支出为33亿元,新厂营运初期处于产能提升与客户认证阶段,较高的新厂折旧摊提费用叠加人工与原物料成本攀升,对公司短期的毛利率与营业利益造成压抑。此外,全球半导体行业周期性波动及客户订单变化也可能对公司经营产生影响。