猜你想问
第一金研报的核心内容是什么?
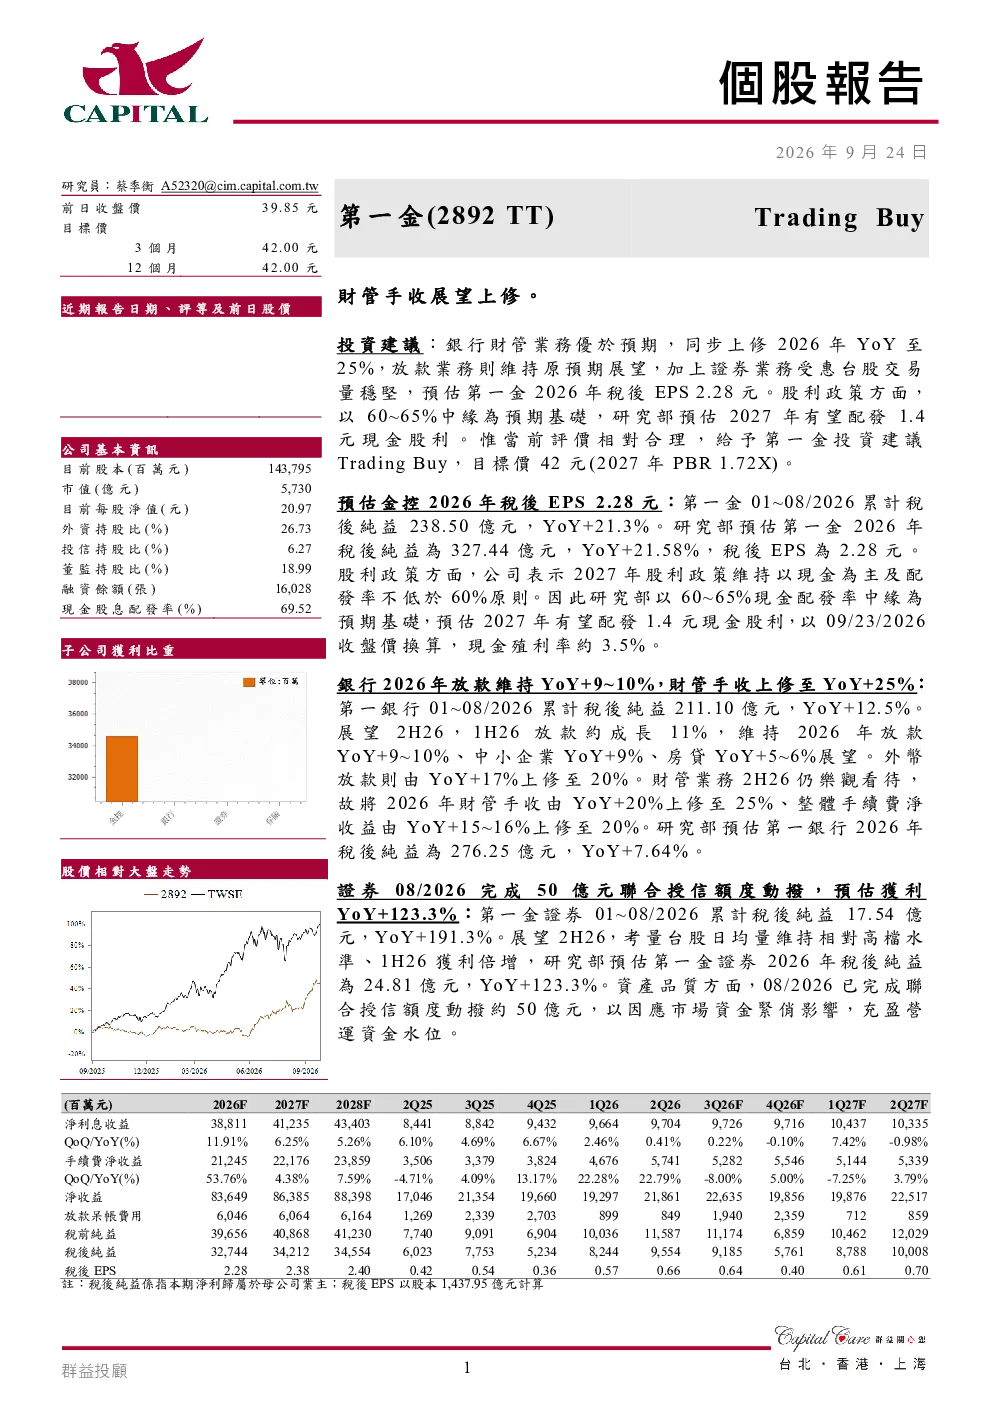
研报给予第一金Trading Buy评级,目标价42元(2027年PBR 1.72X)。主要基于银行财管业务优于预期,2026年YoY上修至25%,贷款业务维持原预期展望,证券业务受益台股成交量稳定。金控整体2026年税后EPS预估2.28元,2027年现金股利预估1.4元。银行业务2026年贷款YoY+9~10%,财管手续费YoY+25%;证券业务2026年税后纯益预估YoY+123.3%;财管业务2026年财管手续费YoY+25%。
金控行业发展趋势如何?
金控行业整体表现稳健,第一金2026年税后EPS预估2.28元,预计2027年现金股利配发1.4元,当前现金殖利率约3.5%。银行业务贷款和财管手续费均实现显著增长,证券业务受益台股成交量稳定。资本充足率表现优异,截至2026年2季度底CAR 125.60%,双重槓桿比率114.79%,且预计2026年信用成本预估0.18%。
报告重点分析了哪些方向?
报告重点分析了第一金银行财管业务、贷款业务、证券业务及财管业务的增长情况。银行财管业务2026年YoY上修至25%,贷款业务维持原预期,证券业务受益台股成交量稳定增长。财管手续费YoY+25%,QoQ+16.1%。同时关注资本充足率表现,预计2026年信用成本0.18%,4Q26 CET1可提升0.54%以增加贷款量能。
当前市场对第一金有何判断?
市场对第一金给予Trading Buy评级,目标价42元(2027年PBR 1.72X)。主要认可其银行财管业务优于预期、贷款业务稳定增长、证券业务受益台股成交量,以及2027年有望配发1.4元现金股利。金控整体盈利能力提升,资本充足率高,风险可控。
研报提示哪些风险?
研报提示需关注市场利率变动对财管手续费的影响,以及证券业务受台股成交量波动的风险。此外,需关注宏观经济环境变化对银行业务贷款质量和信用成本的影响。资本充足率虽高,但仍需关注未来业务扩张带来的资本压力。