猜你想问
Brent与WTI价差扩大原因是什么?
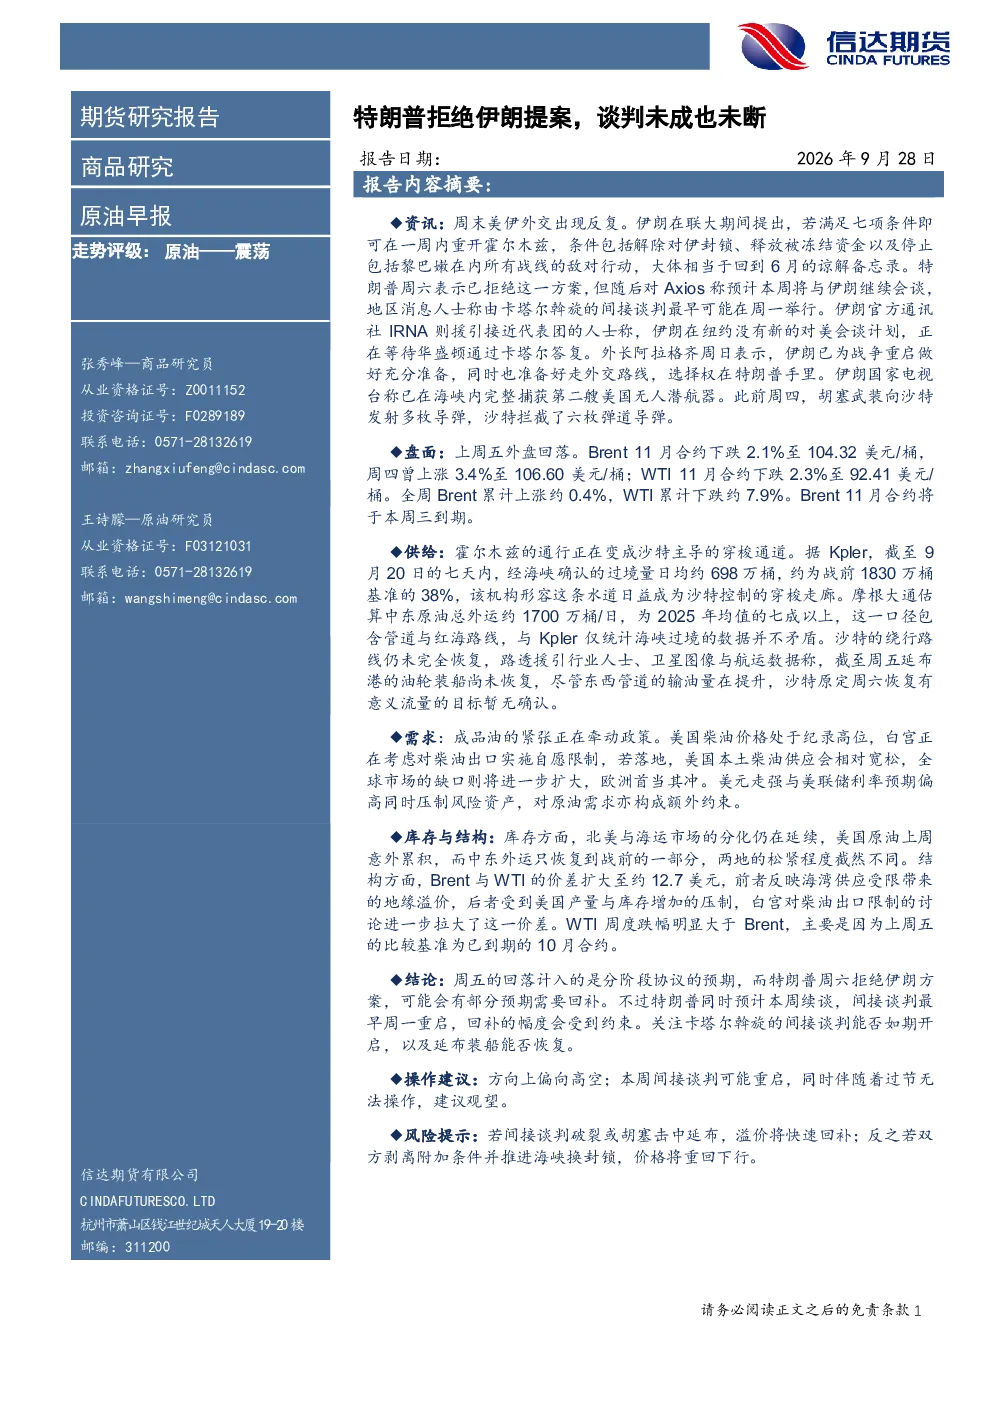
Brent与WTI价差扩大至约12.7美元,主要由于Brent反映海湾供应受限的地缘溢价,而WTI受美国产量与库存增加压制。此外,白宫对柴油出口限制的讨论进一步拉大了两者之间的价差。这种价差变化反映了全球原油市场中不同地区的供需状况差异,以及地缘政治因素对油价的影响。投资者需要关注这些因素的变化,以更好地理解原油市场的动态。
中东原油外运情况如何?
中东原油总外运量约1700万桶/日,为2025年均值的七成以上,但霍尔木兹海峡通行量降至战前38%,成为沙特主导的穿梭通道。沙特绕行路线尚未完全恢复,延布港油轮装船也未恢复,东西管道输油量提升但未达预期。这些情况表明,尽管中东地区原油产量较高,但其外运能力仍受到一定限制,这可能对全球原油供应产生影响。投资者需要关注中东地区的供应情况,以及其对外运能力的恢复进度。
美国柴油市场现状如何?
美国柴油价格处于纪录高位,白宫考虑对柴油出口实施自愿限制,若落地将加剧全球柴油市场缺口,欧洲首当其冲。这表明美国柴油市场存在较大的供需压力,而柴油作为工业和交通运输的重要燃料,其价格波动对相关行业和全球经济都有重要影响。投资者需要关注美国柴油市场的供需状况,以及相关政策的变化,以评估其对原油市场的影响。
北美与海运市场库存情况如何?
北美与海运市场库存情况分化,美国原油上周意外累积,而中东外运仅恢复战前部分。两地松紧程度不同,导致全球原油市场的库存状况复杂多变。北美市场的库存累积可能表明当地需求减弱或供应增加,而中东市场的库存恢复缓慢则可能影响全球原油供应。投资者需要关注这些地区的库存变化,以及其对全球原油市场的影响。
研报中的风险提示有哪些?
研报中提示,若间接谈判破裂或胡塞击中延布,溢价将快速回补;反之若双方剥离附加条件并推进海峡换封锁,价格将重回下行。这些风险提示表明,中东地区的政治和军事冲突可能对全球原油市场产生重大影响。投资者需要关注中东地区的局势发展,以及相关方的谈判进展,以评估潜在的风险和机会。