猜你想问
尚太科技的核心竞争力是什么?
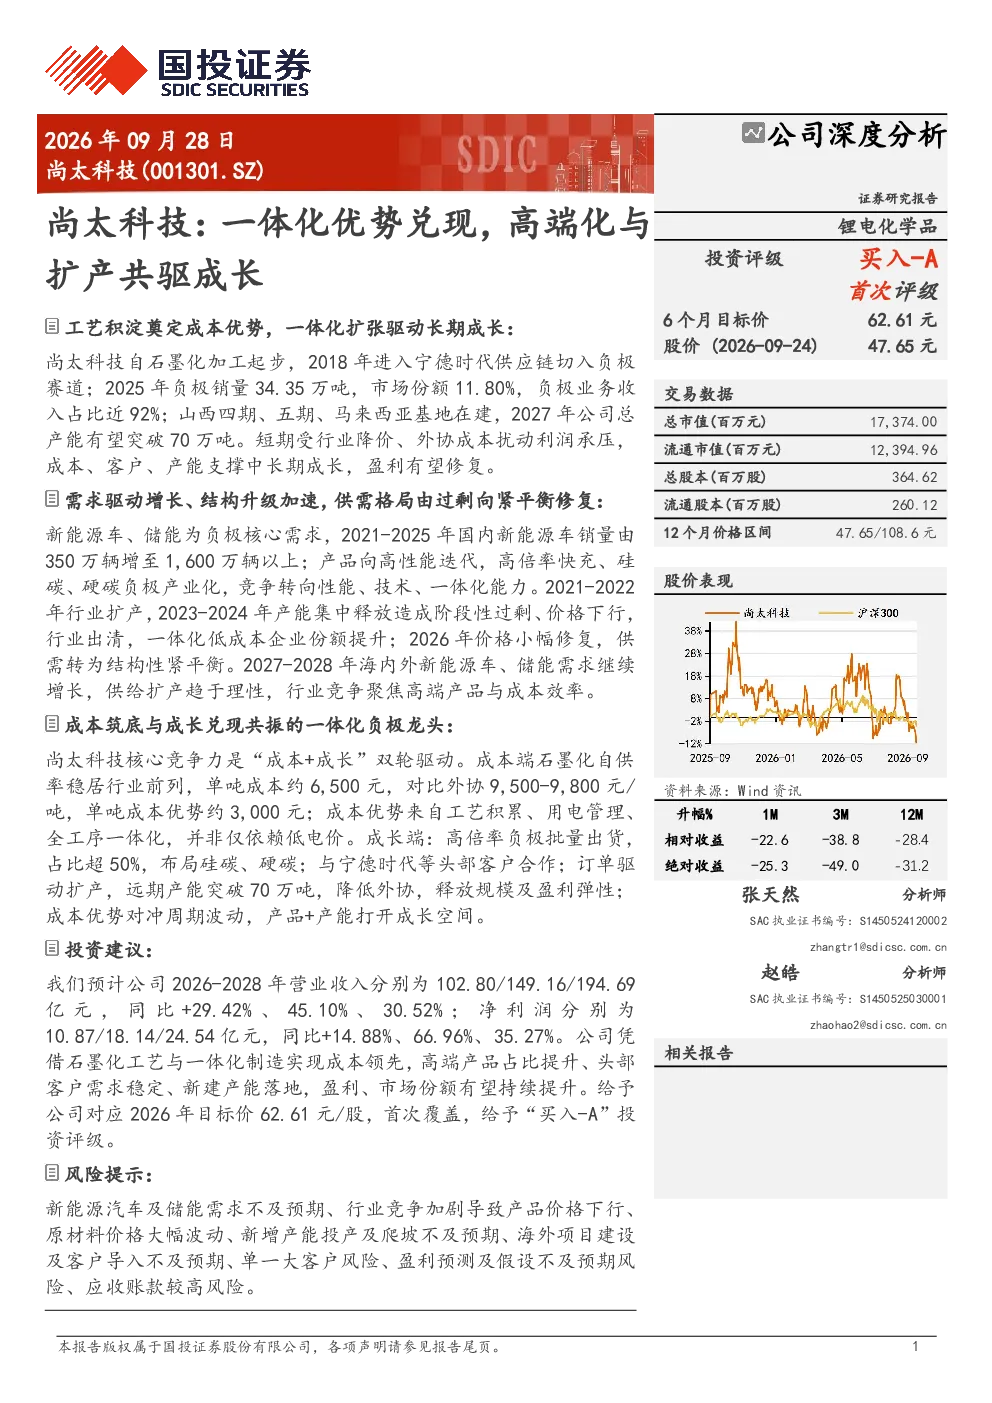
尚太科技的核心竞争力在于其一体化负极材料制造能力,特别是石墨化工艺积累和全工序一体化生产模式,这使其在成本控制上具备显著优势。公司通过工艺优化、用电管理及自供石墨化能力,将单吨成本控制在约6500元,远低于行业外协成本(9500-9800元/吨),成本优势达3000元/吨。此外,公司正通过高倍率负极、硅碳负极布局、与宁德时代等头部客户合作及订单驱动扩产,实现“成本+成长”双轮驱动,逐步向技术驱动型成长转型。
负极材料行业发展趋势如何?
负极材料行业正朝着高能量密度、高安全性方向发展,快充/超充应用场景对高倍率负极需求增长迅速,推动技术升级。同时,下一代负极材料如硅碳负极的研发成为行业焦点,尚太科技已布局硅碳与硬碳材料,完善技术储备。行业竞争加剧,头部企业通过一体化制造和工艺积累构筑成本壁垒,市场份额向领先者集中。尚太科技凭借一体化优势和成本控制能力,有望在行业变革中保持领先地位。
研报对尚太科技的重点分析方向是什么?
研报重点分析了尚太科技的一体化成本优势及其对盈利能力的影响,同时关注其技术升级路径,包括快充/超充产品开发和高性能负极材料布局。报告还评估了公司与宁德时代等核心客户的合作关系,以及订单驱动下的产能扩张策略。此外,研报对比了公司石墨化自供与外协的成本差异,突显其规模效应和工艺积累带来的成本控制能力。
当前负极材料市场现状如何?
当前负极材料市场呈现头部企业集中趋势,市场份额持续向具备一体化能力和成本优势的企业转移。尚太科技凭借其石墨化自供率和一体化制造能力,在成本和单吨净利上处于行业领先水平。2025年负极销量预计达34.35万吨,市场份额约11.80%,公司产能规划至2027年有望突破70万吨。行业竞争激烈,但头部企业如尚太科技通过与下游龙头客户深度绑定,订单需求稳定,盈利能力较强。
研报提示哪些风险?
研报提示的主要风险包括原材料价格波动对成本控制的影响,以及负极材料技术快速迭代可能带来的竞争压力。产能扩张若未能有效匹配市场需求,可能导致产能利用率下降和投资回报风险。此外,与头部客户的合作关系变化、政策法规调整及行业竞争格局变化,都可能对公司经营和盈利能力产生影响。尚太科技需持续技术创新和成本优化以应对潜在风险。