猜你想问
这份研报的核心内容是什么?
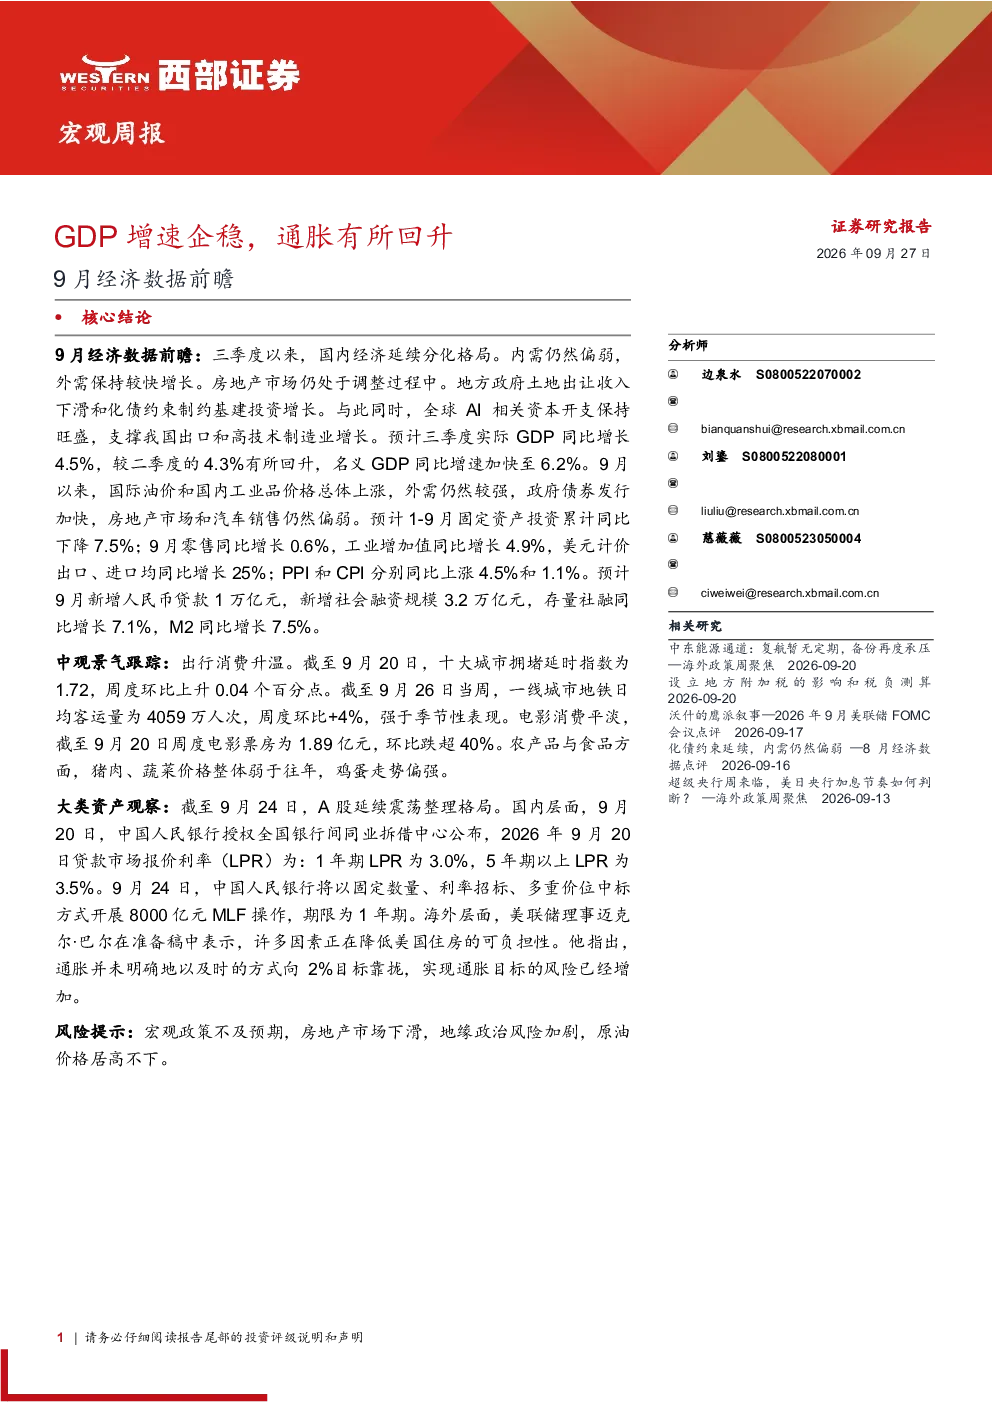
这份研报分析了9月经济数据,指出国内经济延续分化格局,内需偏弱但外需保持较快增长。预计三季度实际GDP同比增长4.5%,名义GDP同比增速加快至6.2%。报告还提到国际油价和国内工业品价格上涨,以及房地产市场和汽车销售偏弱等情况。
AI相关行业未来发展趋势如何?
报告指出全球AI相关资本开支保持旺盛,支撑我国出口和高技术制造业增长。高技术制造业增长较快,尤其是计算机、通信和其他电子设备制造业等。预计9月中国出口按美元计价同比增长25%,进出口增速维持较高水平。
研报重点分析了哪些方向?
研报重点分析了内需和外需的分化格局,高技术行业增长动力,以及房地产市场和零售市场的现状。报告还关注了财政支出、进出口、工业增长、PPI和CPI的走势,以及信贷需求情况。
当前市场现状如何判断?
报告认为当前市场呈现“外需强、内需弱”的特征,AI相关行业高增长,名义增速快于实际增速。国际油价和国内工业品价格上涨,政府债券发行加快,但房地产市场和汽车销售仍然偏弱。
研报提示了哪些风险?
报告指出房地产市场仍处于调整过程中,地方政府土地出让收入下滑和化债约束制约基建投资。居民和企业信贷需求偏弱,政府债券净融资虽然加快但房地产销售相对低位。此外,国际油价上涨可能传导至国内,影响CPI走势。
你可能感兴趣
西部宏观一周宏观早观察9月经济数据前瞻GDP增速企稳通胀有所回升
未知机构2026-09-28
【债券日报】:9月经济数据点评-四季度GDP增速或有所回升,但债市中期不悲观
华创证券2019-10-18
9月经济数据点评:四季度GDP增速或有所回升,但债市中期不悲观
华创证券2019-10-21
9月经济数据点评:四季度gdp增速或有所回升,但债市中期不悲观
华创证券2019-10-18
7月经济数据前瞻:经济增速有所企稳
西部证券2023-08-01
9月经济数据前瞻:居民政府支出提速,经济企稳回升
华创证券2023-10-10
固收月报:9月经济数据前瞻月报:预计GDP三季度同比增长2.5%,PPI持续回升
东吴证券2020-10-11
9月经济金融数据前瞻:三季度GDP增速预计为4.7%左右
德邦证券2023-10-10
9月经济金融数据前瞻:三季度GDP增速预计为3.5%左右
德邦证券2022-10-08
三季度GDP和9月经济数据点评:经济难言企稳,外需仍有下行风险
西部证券2019-10-20