猜你想问
正海磁材研报核心内容是什么?
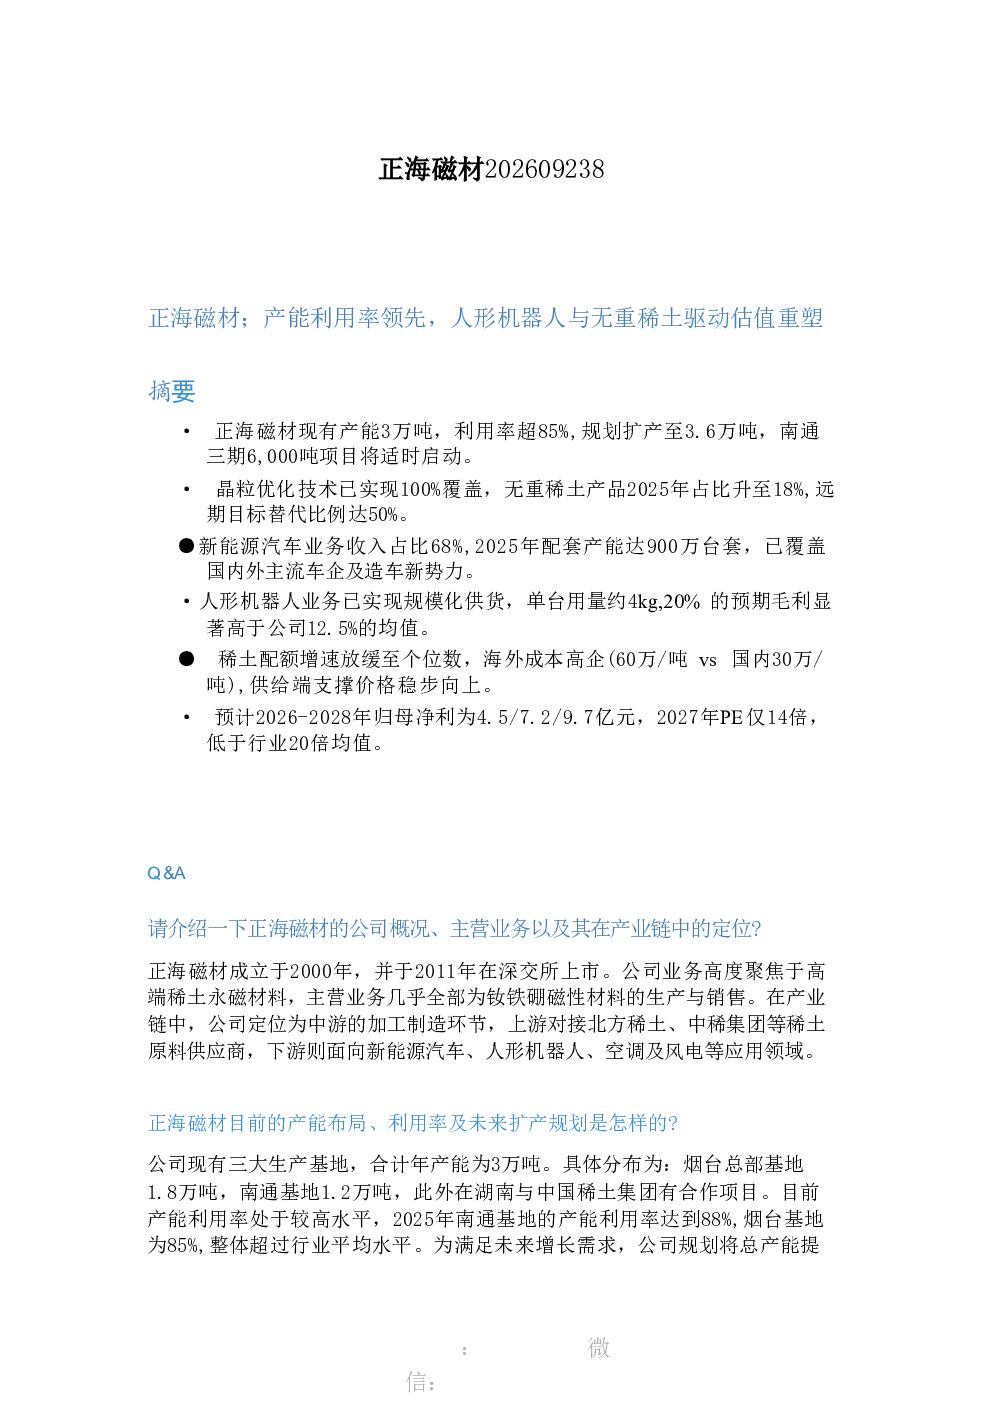
正海磁材研报核心内容聚焦于公司产能利用率领先优势,以及无重稀土产品与人形机器人业务对估值的驱动作用。公司现有3万吨产能利用率超85%,规划扩产至3.6万吨。通过“晶粒优化技术”实现产品100%无重稀土覆盖,2025年无重稀土产品占比将升至18%,远期目标达50%。无重稀土产品已在汽车领域批量应用,并尝试配套人形机器人项目。公司已覆盖国内外主流车企及造车新势力,2025年新能源汽车配套产能达900万台套,2026年上半年新能源汽车业务收入占比68%,收入同比增长近20%;家电领域收入占比约20%。
稀土永磁材料赛道发展趋势如何?
稀土永磁材料赛道供需格局呈现稳定向上趋势。供给端,国内配额增速放缓至个位数,海外成本高企(60万/吨 vs 国内30万/吨),短期内无法形成冲击。需求端,新能源汽车是主要驱动力,预计占高性能钕铁硼需求近8万吨;人形机器人是未来核心增量,若规模达500万台将新增约2万吨需求。公司在降低中重稀土使用方面取得核心技术进展,通过“晶粒优化技术”实现产品100%覆盖,无重稀土产品2025年占比升至18%,远期目标替代比例达50%。
研报重点分析了哪些方向?
研报重点分析了正海磁材的产能利用率领先优势、无重稀土产品布局以及人形机器人业务拓展潜力。公司现有3万吨产能利用率超85%,规划扩产至3.6万吨。无重稀土产品通过“晶粒优化技术”实现100%覆盖,2025年占比将升至18%,远期目标达50%,已在汽车领域批量应用。公司在下游客户认证与市场覆盖方面成果显著,已覆盖国内外主流车企及造车新势力,2025年新能源汽车配套产能达900万台套。公司积极布局人形机器人领域,已实现规模化供货,单台用量约4kg,预期毛利率达20%,远高于公司整体毛利率水平。
当前市场现状如何判断?
当前市场现状显示稀土永磁材料行业供需稳定向上。供给端,国内配额增速放缓至个位数,海外成本高企(60万/吨 vs 国内30万/吨),短期内无法形成冲击。需求端,新能源汽车是主要驱动力,预计占高性能钕铁硼需求近8万吨;人形机器人是未来核心增量,若规模达500万台将新增约2万吨需求。正海磁材已覆盖国内外主流车企及造车新势力,2025年新能源汽车配套产能达900万台套。公司无重稀土产品通过“晶粒优化技术”实现100%覆盖,2025年占比将升至18%,远期目标达50%。
研报是否存在风险提示?
研报提示的风险点包括:产能扩张可能面临周期性波动风险,需关注南通三期6,000吨项目的启动进度;无重稀土产品市场拓展存在不确定性,需关注下游客户认证进度及市场竞争格局变化;人形机器人业务尚处早期阶段,市场需求规模存在不确定性,需关注技术迭代与产业链协同风险。此外,稀土永磁材料行业受政策调控影响较大,需关注环保及资源配额政策变化风险。