猜你想问
这份研报的核心内容是什么?
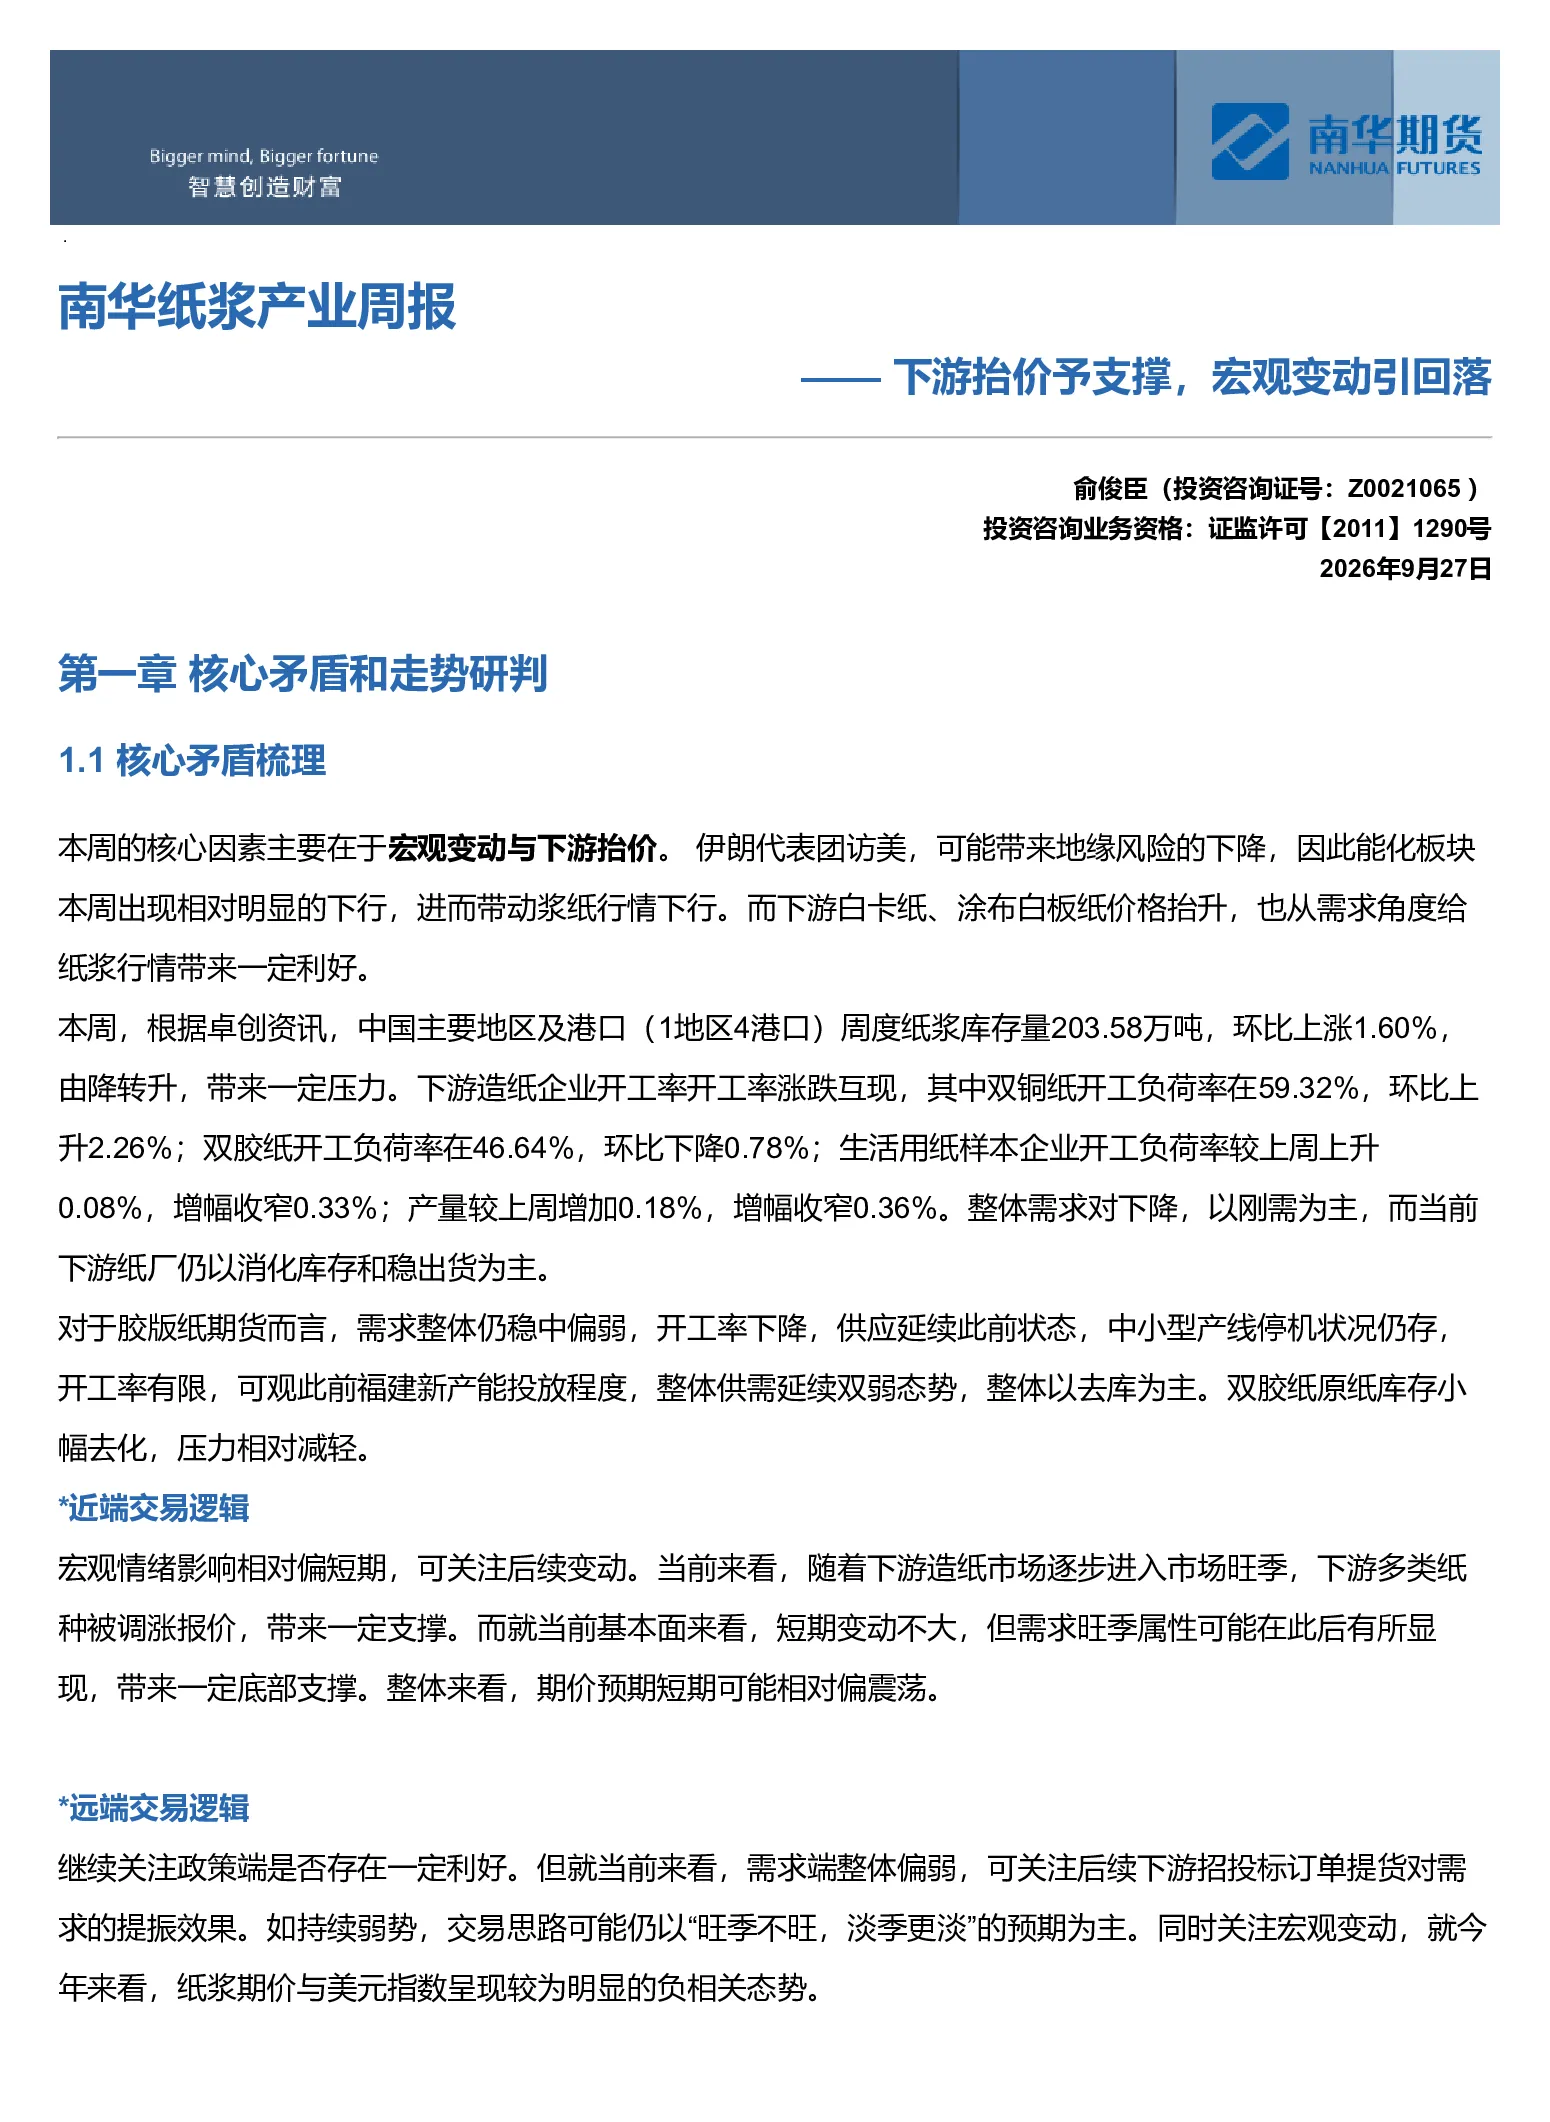
本周核心因素为宏观变动与下游抬价。地缘风险下降预期带动化纤板块下行,进而影响浆纸行情;下游白卡纸、涂布白板纸价格上涨,为纸浆行情带来需求利好。根据卓创资讯,中国主要地区及港口纸浆库存量环比上涨1.60%,由降转升,带来压力。下游造纸企业开工率涨跌互现,整体需求稳中偏弱,以刚需为主,纸厂以消化库存和稳出货为主。胶版纸期货需求整体仍稳中偏弱,开工率下降,供应延续此前状态,整体供需双弱,以去库为主。
纸浆行业未来发展趋势如何?
纸浆行业未来走势研判区间震荡,区间【4750,5050】。月差趋势研判区间震荡,区间【-200,-150】。基差趋势研判区间震荡,期现联动紧密,基差波动较小。盘面利润趋势研判偏弱震荡。关注政策利好及下游招投标订单提货对需求的提振效果,如持续弱势,交易思路可能仍以“旺季不旺,淡季更淡”为主,同时关注宏观变动及美元指数负相关性。
研报重点分析了哪些方向?
研报重点分析了纸浆和胶版印刷纸的价格走势、月差走势、基差走势及盘面利润走势。纸浆价格趋势研判区间震荡,胶版印刷纸行情定位趋势研判底部震荡。同时分析了供需及库存情况,如纸浆库存环比上涨1.60%,双胶纸原纸库存较前一周下降0.52万吨,纸浆前8月进口数量较去年同期下降0.8%等。
当前纸浆市场现状如何判断?
当前纸浆市场现状表现为供需双弱,以去库为主。宏观情绪影响短期,下游纸种调价带来支撑,期价预期短期震荡。中国主要地区及港口纸浆库存量环比上涨1.60%,带来压力;7月欧洲港口纸浆库存环比下降9.69%,带来利好。下游造纸企业开工率涨跌互现,整体需求稳中偏弱,以刚需为主。
研报提示了哪些风险?
研报提示注意地缘风险、天气突变、宏观变动等突发因素对期价的短期影响。如地缘风险下降预期带动化纤板块下行,进而影响浆纸行情;同时关注政策利好及下游招投标订单提货对需求的提振效果,如持续弱势,交易思路可能仍以“旺季不旺,淡季更淡”为主。