康华生物(300841.SZ)生物制品研报总结
事件与业绩表现
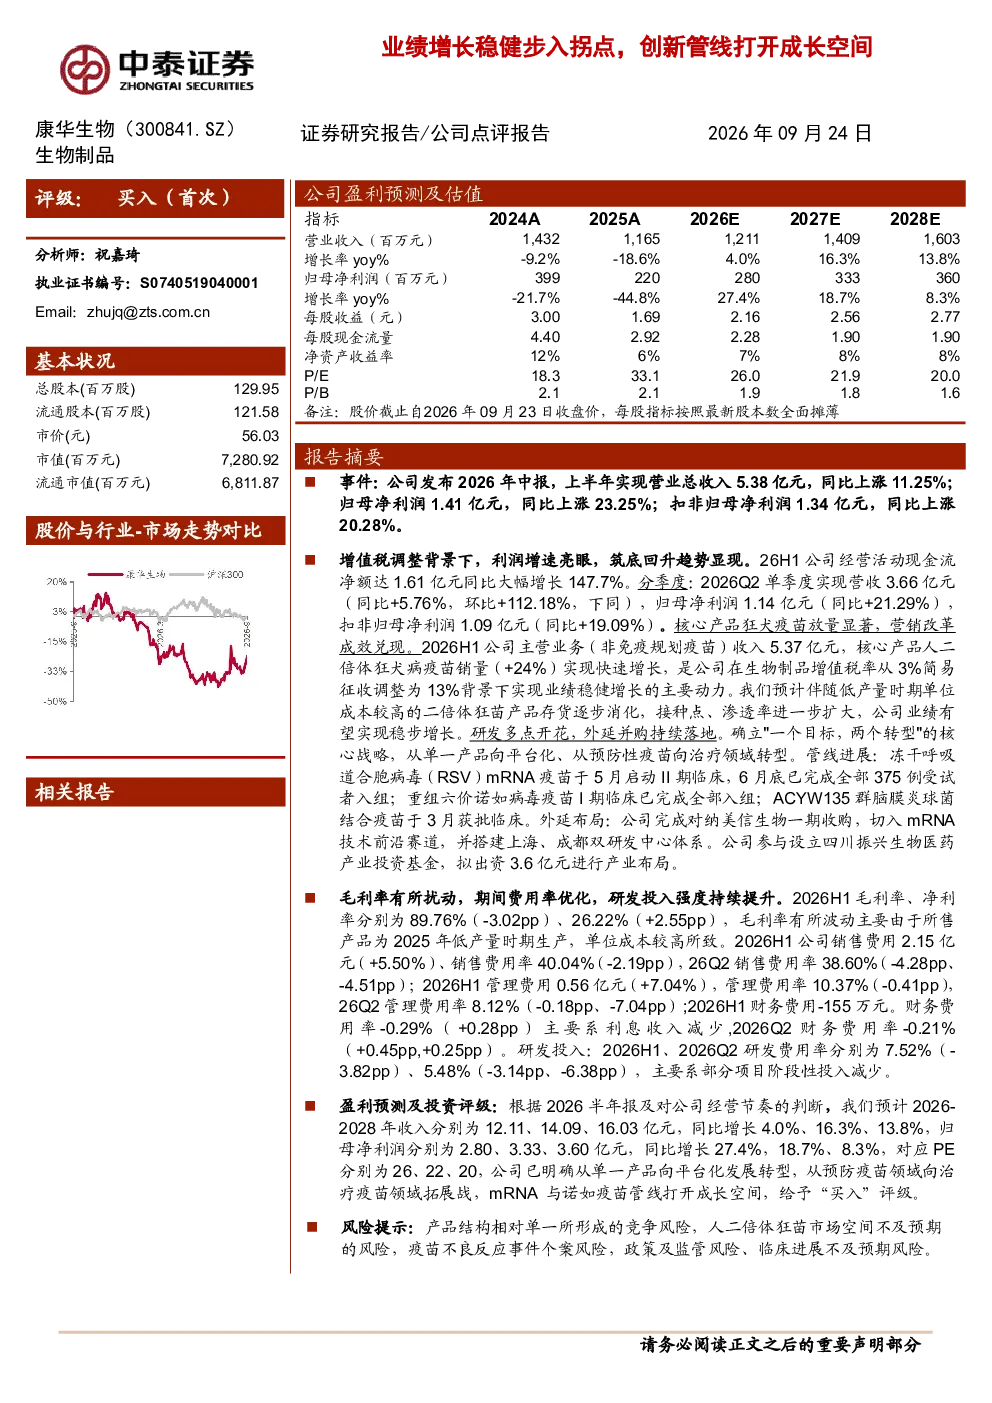
公司发布2026年中报,上半年实现营业总收入5.38亿元(同比+11.25%),归母净利润1.41亿元(同比+23.25%),扣非归母净利润1.34亿元(同比+20.28%)。经营活动现金流净额达1.61亿元(同比+147.7%)。分季度看,2026Q2单季度营收3.66亿元(同比+5.76%,环比+112.18%),归母净利润1.14亿元(同比+21.29%)。核心产品人二倍体狂犬病疫苗销量(+24%)是业绩增长主要动力,公司在生物制品增值税率调整背景下仍实现稳健增长。
核心产品与战略转型
2026H1主营业务(非免疫规划疫苗)收入5.37亿元,人二倍体狂犬病疫苗销量显著增长。伴随低产量时期单位成本较高的二倍体狂苗产品存货逐步消化,接种点、渗透率进一步扩大,公司业绩有望稳步增长。公司确立"一个目标,两个转型"战略,从单一产品向平台化、从预防性疫苗向治疗领域转型。
研发与外延布局
管线进展:冻干RSV mRNA疫苗II期临床完成入组,重组六价诺如病毒疫苗I期临床完成,ACYW135群脑膜炎球菌结合疫苗获批临床。外延布局:完成对纳美信生物一期收购,切入mRNA技术赛道,搭建上海、成都双研发中心,参与设立四川振兴生物医药产业投资基金。
财务状况
毛利率89.76%(-3.02pp),主要因低产量时期单位成本较高;净利率26.22%(+2.55pp)。期间费用率优化:销售费用率40.04%(-2.19pp),管理费用率10.37%(-0.41pp)。研发投入强度持续提升,2026H1、2026Q2研发费用率分别为7.52%、5.48%(主要因部分项目阶段性投入减少)。
盈利预测与投资评级
预计2026-2028年收入分别为12.11、14.09、16.03亿元(同比+4.0%、+16.3%、+13.8%),归母净利润分别为2.80、3.33、3.60亿元(同比+27.4%、+18.7%、+8.3%),对应PE分别为26、22、20。给予"买入"评级,主要因公司明确平台化转型,mRNA与诺如疫苗管线打开成长空间,且估值低于行业平均水平。
风险提示
产品结构单一竞争风险、人二倍体狂苗市场空间不及预期风险、疫苗不良反应事件风险、政策及监管风险、临床进展不及预期风险。