猜你想问
这份研报的核心内容是什么?
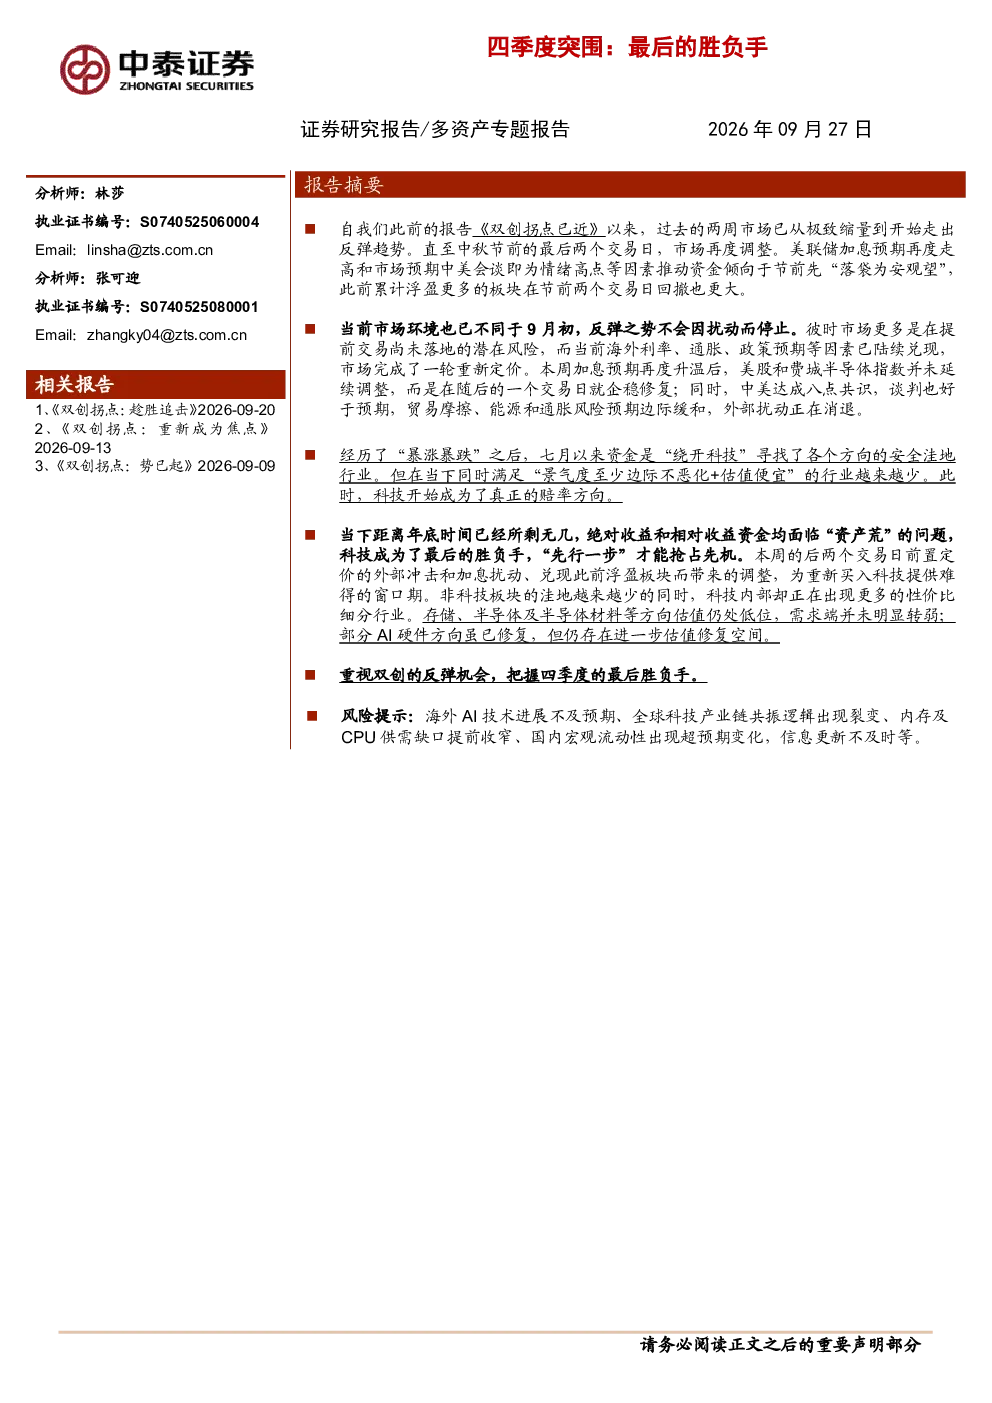
研报分析了当前市场环境变化,指出前期因美联储加息预期等因素导致科技板块调整,但外部扰动已逐步消退。报告重点探讨了科技板块内部结构性分化,如部分细分行业逆势放量,以及科技板块作为四季度的胜负手,内部仍存在高性价比细分行业如存储、半导体材料等。建议重视双创反弹机会,关注科技板块中的投资价值。
科技板块未来发展趋势如何?
科技板块经历前期调整后,当前赔率凸显,内部呈现结构性分化。部分细分行业如玻璃基板、半导体材料等逆势放量,显示资金承接能力。7月以来,科技以外多数行业快速轮动,可持续洼地减少,科技板块作为最后的胜负手,仍存在投资机会。报告建议关注科技板块中估值低、需求扩张的细分行业。
研报重点分析了哪些方向?
报告重点分析了市场环境变化对科技板块的影响,以及科技板块内部的结构性分化。指出前期调整主要集中在前期涨幅较大的科技板块,但部分细分行业如玻璃基板、半导体材料等逆势放量。同时,报告强调了科技板块作为四季度的胜负手,内部仍存在高性价比细分行业,如存储、半导体、半导体材料等。建议关注这些细分行业的投资机会。
当前市场现状如何判断?
当前市场环境已不同于9月初,前期因美联储加息预期等因素导致科技板块调整,但外部扰动已逐步消退。市场完成重新定价,成交缩量但科技部分细分行业逆势放量,显示资金承接呈现结构性分化。7月以来,科技以外多数行业快速轮动,可持续洼地减少,科技板块作为四季度的胜负手,内部仍存在高性价比细分行业。
研报提到了哪些风险提示?
报告提示了海外AI技术进展不及预期、全球科技产业链共振逻辑出现裂变、内存及CPU供需缺口提前收窄、国内宏观流动性超预期变化等风险。这些风险可能影响科技板块的表现和投资价值。建议投资者关注这些风险因素,谨慎评估投资决策。
你可能感兴趣
不能回避的探讨:四季度胜负手
国投证券2025-09-21
国君:再论周期,四季度的市场胜负手——周期论剑周观点20191103
国泰君安证券2019-11-03
国君:周期论剑电话会邀请函-再论周期,四季度的市场胜负手
国泰君安证券2019-11-03
石油石化行业周报:关注PTA产能投产,四季度或成为最后的高盈利窗口
基础化工长城证券2019-09-01
2021年9月第3周策略周报:2021四季度策略展望,成长和周期的最后一程,2022价值行情蓄势待发
申港证券2021-09-23
2009年及四季度宏观数据点评:V型复苏后回归经济增长,利率调整是对付通胀的最后屏障
华创证券2010-01-22
四季度胜负手,可能是哪些方向?
东吴证券2025-09-21
2024年9月金融数据点评:9月新增信贷或为“最后一降”,一揽子增量政策将推动四季度金融数据较快上行
东方金诚2024-10-15
2010年四季度房地产行业投资策略:最后一只靴子尚未落下言“利空出尽”为时尚早
房地产大通证券2010-10-08
2010年四季度房地产行业投资策略:最后一只靴子尚未落下,言“利空出尽”为时尚早
房地产大通证券2010-10-12