猜你想问
这份研报的核心内容是什么?
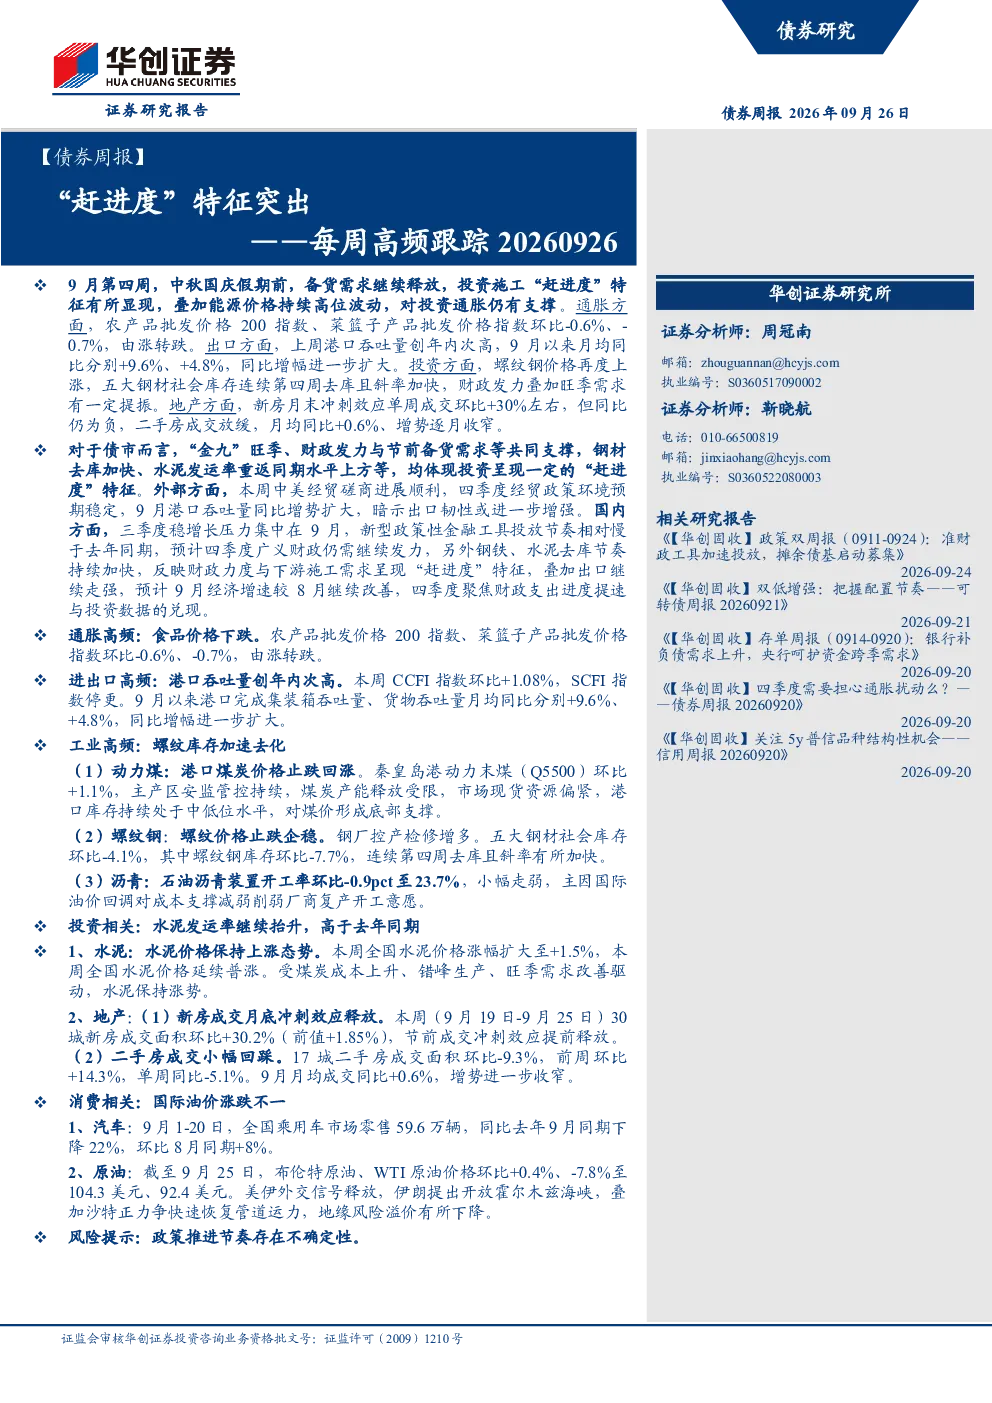
这份研报指出9月第四周因中秋国庆假期前备货需求释放,投资施工呈现“赶进度”特征,能源价格高位波动支撑投资通胀。同时,农产品价格由涨转跌,港口吞吐量创年内次高显示出口韧性,螺纹钢价格上涨且库存去库加快反映投资需求。地产方面新房成交环比上涨但同比仍负,中美经贸磋商顺利预期四季度政策环境稳定。工业上煤炭价格止跌回涨,水泥发运率高于去年同期,但沥青开工率小幅走低。消费端乘用车零售负增长扩大,国际油价涨势收窄。
文化传媒行业发展趋势如何?
研报未直接分析文化传媒行业,但指出经济增速改善需关注四季度财政支出提速与投资数据兑现。中秋国庆假期前的“赶进度”特征及财政发力对投资提振,或间接影响行业景气度。出口韧性增强及政策环境稳定预期,可能为行业带来积极外部因素。需持续关注行业政策动向及宏观经济对相关资本开支的影响。
报告重点分析了哪些方向?
报告重点分析了“赶进度”特征对投资通胀的影响,以及中秋国庆假期前备货需求对经济活动的提振作用。同时关注通胀数据变化、出口表现、地产成交情况、中美经贸关系、工业品价格波动、水泥发运率等关键指标,并评估了四季度财政政策及稳增长压力的缓解情况。这些分析旨在判断9月经济增速改善情况及四季度经济前景。
当前市场现状如何判断?
当前市场呈现经济增速改善迹象,如“赶进度”特征下的投资活动升温及出口数据走强。通胀方面,农产品价格由涨转跌但能源价格高位波动仍需关注。地产市场新房成交环比上涨但同比负增长,显示复苏基础尚不稳固。工业品价格波动反映供需关系变化,消费端乘用车零售负增长扩大。整体看经济在政策支持下有所企稳,但外部环境及政策推进节奏存在不确定性。
研报提示了哪些风险?
研报提示的主要风险在于政策推进节奏存在不确定性。例如,新型政策性金融工具投放节奏慢于去年,可能影响四季度财政发力效果;中秋国庆假期前的“赶进度”特征可能难以持续;中美经贸关系虽顺利但外部环境变化仍需警惕。此外,通胀数据波动、地产市场复苏持续性、消费需求恢复力度等因素也可能带来风险,需持续跟踪政策落地情况及经济数据变化。