猜你想问
本周REITs市场表现如何?
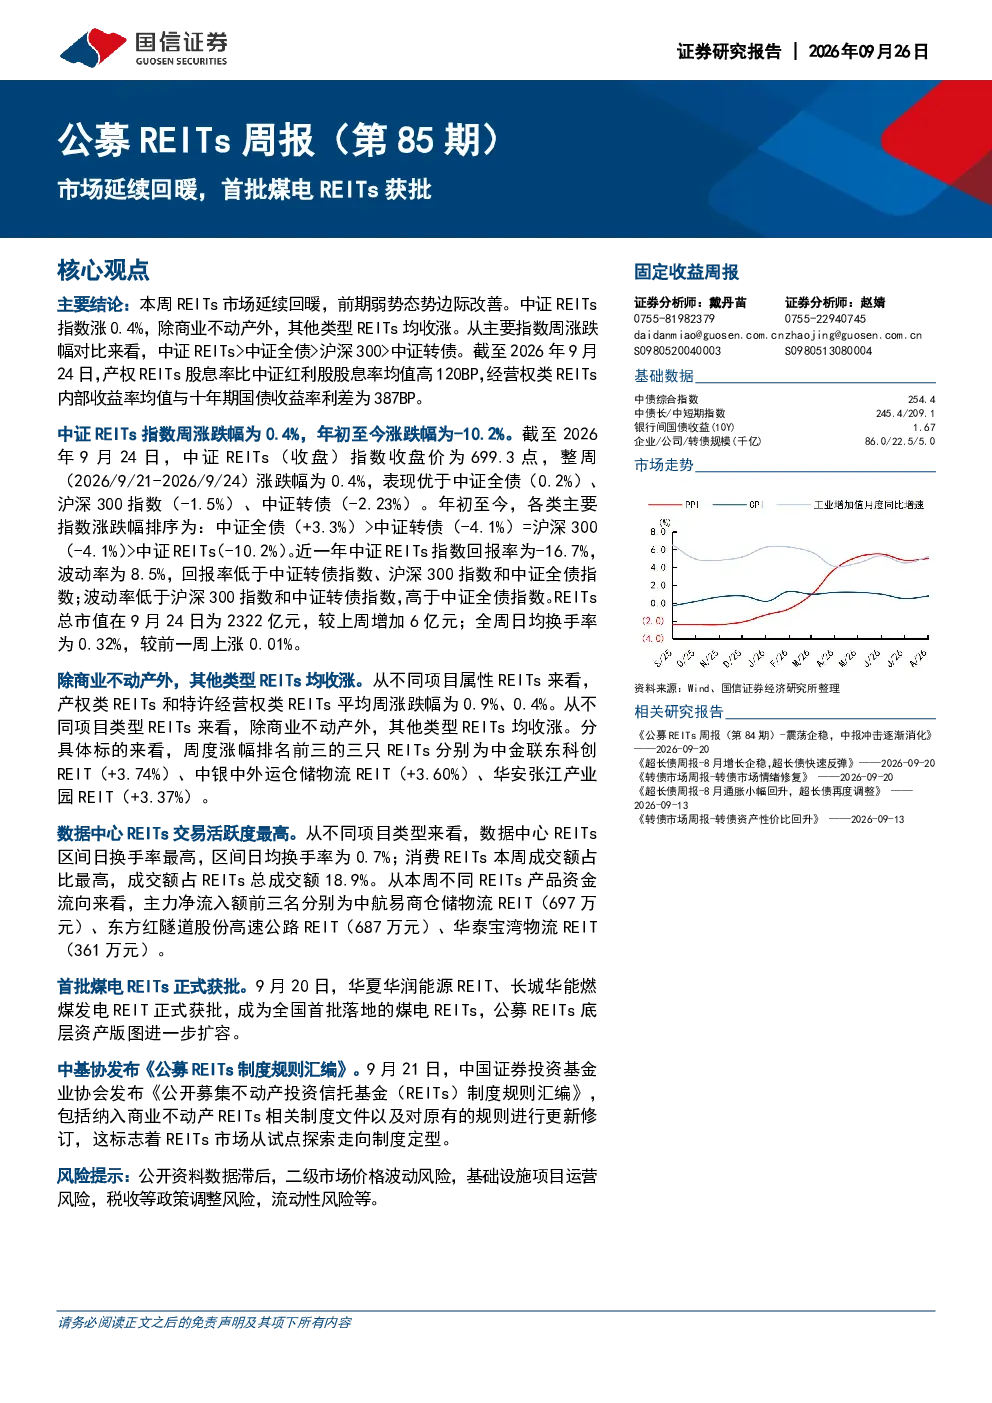
本周REITs市场延续回暖态势,中证REITs指数上涨0.4%,表现优于中证全债、沪深300和中证转债。除商业不动产外,其他类型REITs均实现上涨,其中产权类和特许经营权类REITs平均周涨跌幅分别为0.9%和0.4%。具体来看,中金联东科创REIT、中银中外运仓储物流REIT和华安张江产业园REIT涨幅居前,分别达到3.74%、3.60%和3.37%。
煤电REITs获批对行业有何影响?
首批煤电REITs获批,包括华夏华润能源REIT和长城华能燃煤发电REIT,标志着REITs市场进一步拓展至化石能源领域。此举有助于丰富REITs产品供给,为投资者提供更多元化的投资选择,同时推动基础设施领域融资模式创新。从估值角度看,产权类REITs股息率较中证红利股高120BP,经营权类REITs内部收益率与十年期国债利差达387BP,显示出较好的盈利能力。
报告重点分析了哪些方向?
报告重点分析了REITs市场整体表现、不同类型REITs的涨跌幅差异以及数据中心REITs的交易活跃度。从不同项目属性来看,产权类和特许经营权类REITs表现突出;从项目类型来看,除商业不动产外,其他类型REITs均收涨。数据中心REITs区间日换手率最高,达到0.7%,显示出较强的市场关注度。此外,报告还关注了REITs的一级市场发行情况,截至2026年9月24日,已问询、反馈和受理的产品数量分别为10只、15只和10只。
当前REITs市场现状如何?
当前REITs市场呈现边际改善态势,中证REITs指数年初至今涨跌幅为-10.2%,但本周上涨0.4%,表现优于中证全债、沪深300和中证转债。REITs总市值为2322亿元,较上周增加6亿元,全周日均换手率为0.32%,较前一周上涨0.01%。从资金流向来看,中航易商仓储物流REIT、东方红隧道股份高速公路REIT和华泰宝湾物流REIT主力净流入额居前,分别为697万元、687万元和361万元。
投资REITs需注意哪些风险?
投资REITs需关注多重风险,包括二级市场价格波动风险、基础设施项目运营风险、税收等政策调整风险以及流动性风险。公开资料数据可能存在滞后性,投资者需谨慎参考。此外,REITs市场虽在发展初期,但仍需关注中基协发布的制度规则汇编对市场的影响,以及新政策可能带来的不确定性。由于REITs产品涉及特定基础设施项目,其运营状况和现金流稳定性直接影响投资回报,需持续跟踪项目进展。税收政策的变化也可能对REITs的收益产生重大影响,投资者需保持关注。