猜你想问
这份研报的核心内容是什么?
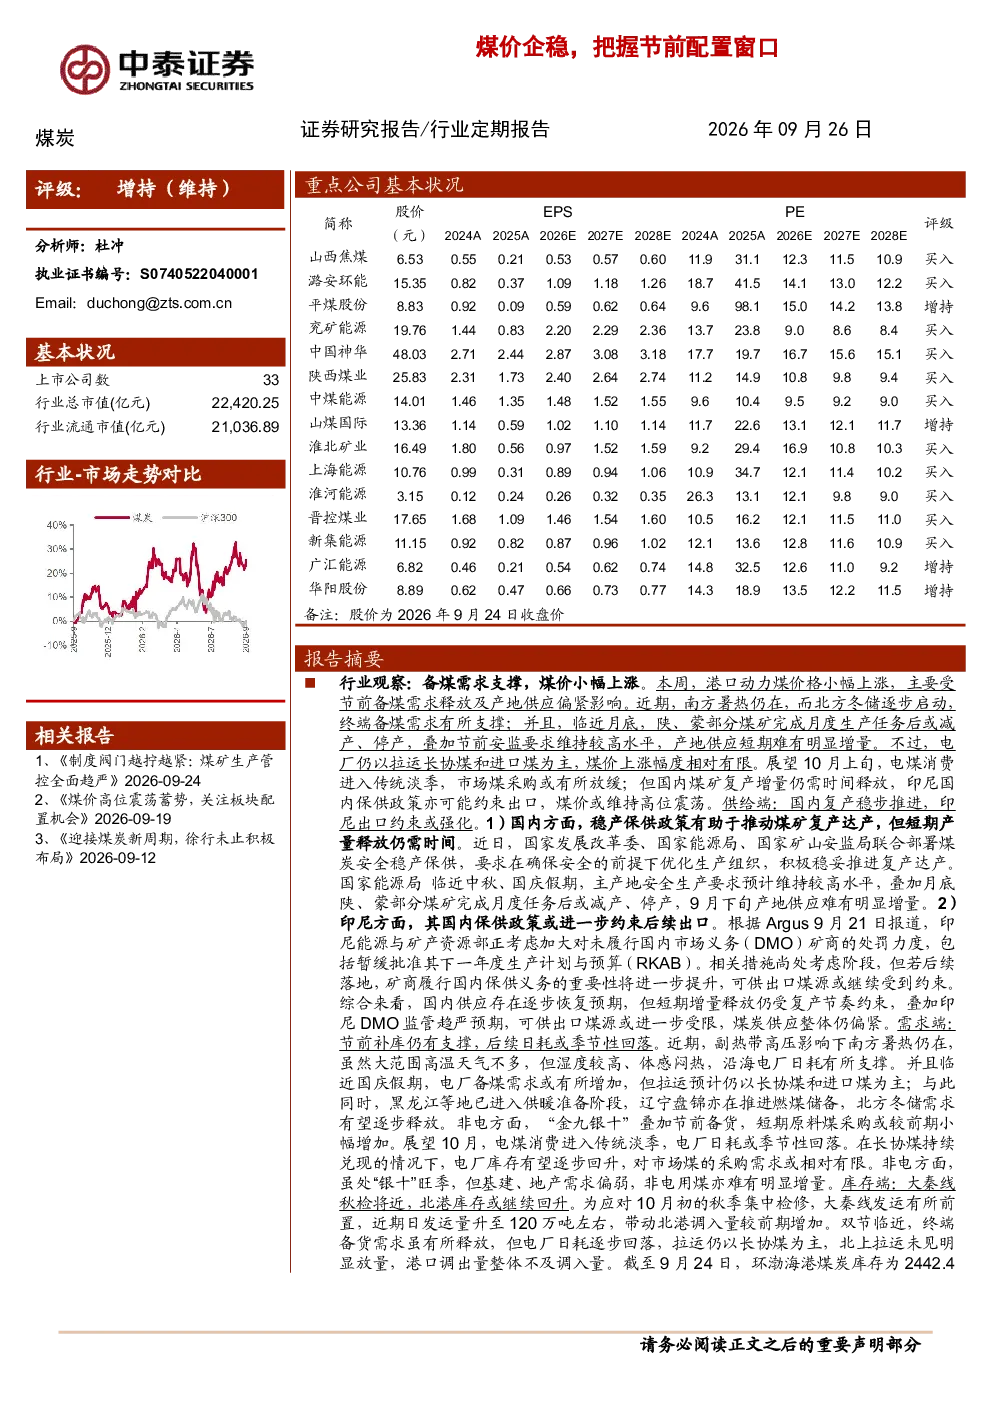
本报告分析认为,备煤需求支撑煤价小幅上涨。节前备煤需求释放及产地供应偏紧推动港口动力煤价格上涨,电厂以长协煤和进口煤为主,煤价上涨幅度有限。10月上旬电煤消费进入传统淡季,市场煤采购放缓,但国内煤矿复产增量需时间,印尼出口约束可能强化,煤价或高位震荡。国内煤矿稳步推进复产,但短期产量释放受限;印尼国内保供政策可能进一步约束出口,煤炭供应整体偏紧。节前补库仍有支撑,后续日耗季节性回落。南方暑热及国庆假期备煤需求增加,但拉运仍以长协煤和进口煤为主;黑龙江等地进入供暖准备阶段,北方冬储需求逐步释放。非电方面短期原料煤采购小幅增加,但10月基建、地产需求偏弱,非电用煤难有增量。大秦线秋检将近,北港库存或继续回升。大秦线发运前置带动港口调入量增加,但终端备货需求释放有限,北上拉运未见明显放量,港口调出量不及调入量,库存周环比增长2.4%。
煤炭行业未来发展趋势如何?
报告认为,国内供需格局向好,地缘冲突升级带动油价高位,煤炭及煤化工替代需求释放,煤价有望超预期运行。建议积极布局煤炭板块,把握三条主线:矿难后安全监管强化对炼焦煤供给冲击,下半年焦煤价格上涨带动上市公司盈利释放;迎峰度冬需求持续释放,动力煤价格中枢上移确定性增强;煤炭高股息、低估值投资价值凸显,煤价上涨带动电价上涨预期。国内煤矿稳步推进复产,但短期产量释放受限;印尼国内保供政策可能进一步约束出口,煤炭供应整体偏紧。
报告重点分析了哪些方向?
报告重点分析了煤炭供需格局、价格走势及投资机会。指出国内煤矿稳步推进复产,但短期产量释放受限;印尼国内保供政策可能进一步约束出口,煤炭供应整体偏紧。节前补库仍有支撑,后续日耗季节性回落。南方暑热及国庆假期备煤需求增加,但拉运仍以长协煤和进口煤为主;黑龙江等地进入供暖准备阶段,北方冬储需求逐步释放。非电方面短期原料煤采购小幅增加,但10月基建、地产需求偏弱,非电用煤难有增量。建议积极布局煤炭板块,把握矿难后安全监管强化、迎峰度冬需求释放、煤炭高股息低估值三条主线。
当前煤炭市场现状如何判断?
当前煤炭市场呈现供需偏紧格局。节前备煤需求释放及产地供应偏紧推动港口动力煤价格上涨,电厂以长协煤和进口煤为主,煤价上涨幅度有限。10月上旬电煤消费进入传统淡季,市场煤采购放缓,但国内煤矿复产增量需时间,印尼出口约束可能强化,煤价或高位震荡。国内煤矿稳步推进复产,但短期产量释放受限;印尼国内保供政策可能进一步约束出口,煤炭供应整体偏紧。大秦线秋检将近,北港库存或继续回升。大秦线发运前置带动港口调入量增加,但终端备货需求释放有限,北上拉运未见明显放量,港口调出量不及调入量,库存周环比增长2.4%。
研报提示哪些风险?
报告提示,政策干扰可能影响煤炭供需格局,需关注国内煤矿安全监管政策变化及印尼煤炭出口政策调整。国内煤矿复产增量需时间,印尼出口约束可能强化,煤炭供应整体偏紧。大秦线秋检期间供应可能缩减,需关注对煤炭运输的影响。生产安全大于能源安全,供给恢复难度加大,需关注煤矿安全生产风险。非电需求才是煤价主导因素,需关注宏观经济形势变化对基建、地产等非电用煤需求的影响。