猜你想问
皖新传媒2026年中报的主要财务表现如何?
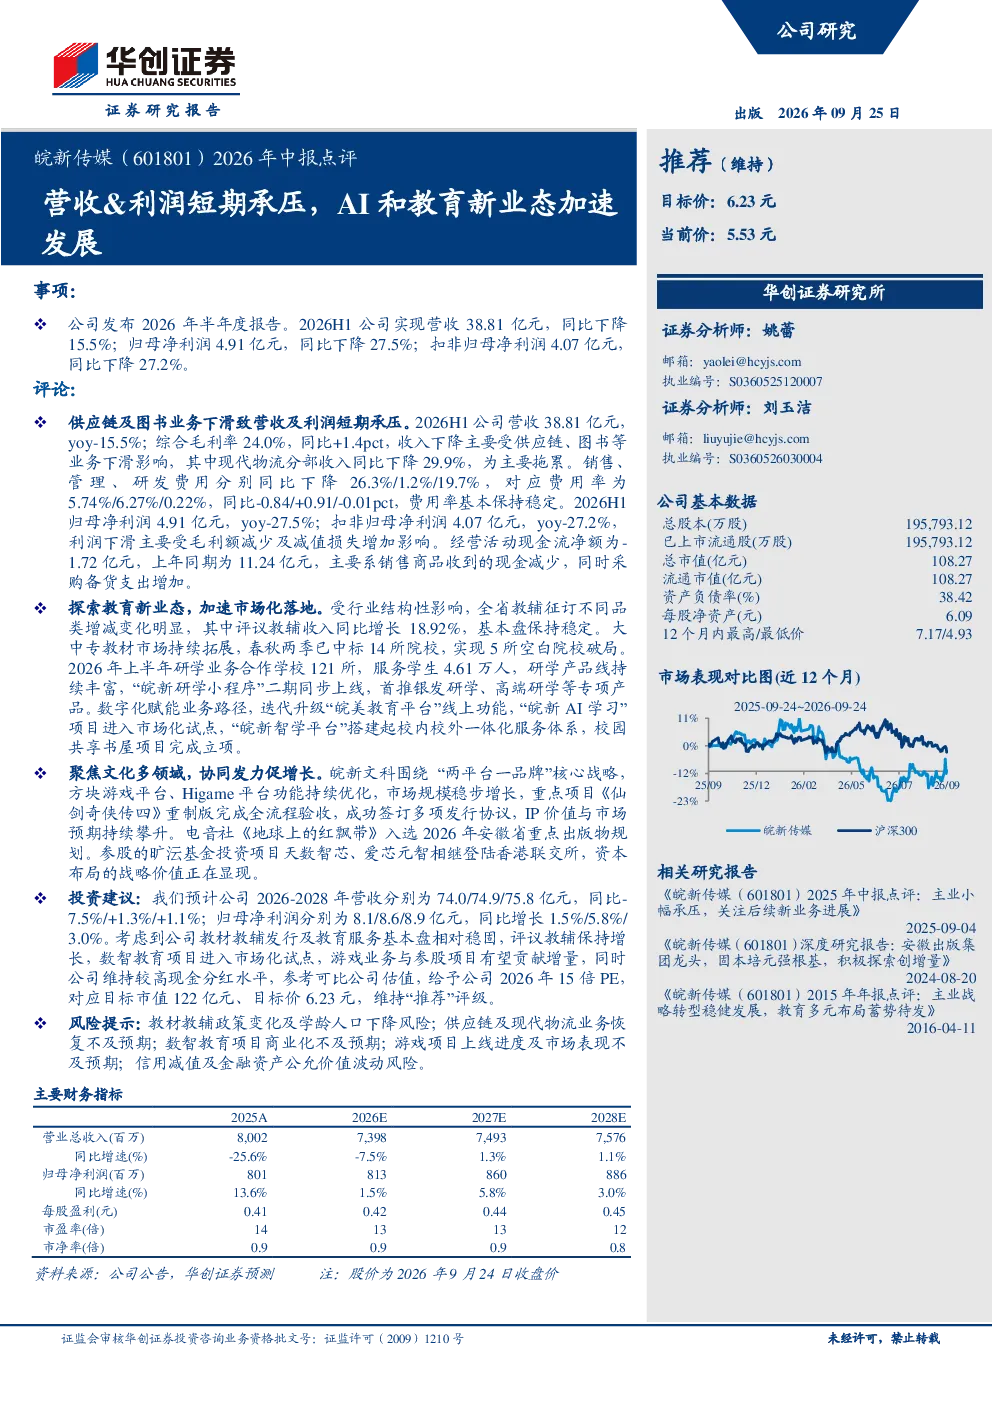
皖新传媒2026年H1实现营收38.81亿元,同比下降15.5%;归母净利润4.91亿元,同比下降27.5%;扣非归母净利润4.07亿元,同比下降27.2%。收入下降主要受供应链(下降29.9%)和图书业务下滑影响;利润下滑主要受毛利额减少及减值损失增加影响。经营活动现金流净额为-1.72亿元,上年同期为11.24亿元。
皖新传媒在教育新业态方面有哪些发展亮点?
皖新传媒教育新业态方面表现积极,评议教辅收入同比增长18.92%,大中专教材市场拓展,研学业务服务学生4.61万人。数字化项目“皖美教育平台”、“皖新AI学习”进入市场化试点,“皖新智学平台”搭建校内校外一体化服务体系,校园共享书屋项目完成立项。
报告对皖新传媒未来几年的业绩有何预测?
报告预计2026-2028年皖新传媒营收分别为74.0/74.9/75.8亿元(同比-7.5%/+1.3%/+1.1%),归母净利润分别为8.1/8.6/8.9亿元(同比增长1.5%/5.8%/3.0%)。给予2026年15倍PE,对应目标价6.23元,维持“推荐”评级。
当前图书文化行业的发展趋势如何?
当前图书文化行业正经历数字化转型,教育新业态成为重要增长点。企业纷纷布局AI教育平台、研学业务等,传统图书业务受政策及市场变化影响,需关注供应链及多领域业务协同发展。
皖新传媒面临哪些主要风险?
皖新传媒面临的主要风险包括教材教辅政策变化及学龄人口下降、供应链业务恢复不及预期、数智教育商业化不及预期、游戏项目上线进度及市场表现不及预期、信用减值及金融资产公允价值波动风险。
你可能感兴趣
2026年中报点评:营收高增利润承压,FPC+能源管理打开新空间
电子设备东吴证券2026-08-30
2026年中报点评:营收稳增利润承压,新业务放量蓄势待发
东吴证券2026-08-28
2019年中报点评:奥莱业态推动营收增长,利润同比有所承压
商贸零售东方财富2019-09-02
2026年中报点评营收保持增长,利润阶段性承压
国泰海通证券2026-09-08
计算机行业点评报告:Tesla(TSLA.O):汽车营收短期承压,AI、机器人及储能构建增长新极
信息技术华鑫证券2026-01-30
2022年三季报点评:营收端持续回暖,新游投放致利润短期承压
基础化工东吴证券2022-10-31
上证通信可川科技Q3点评利润短期承压新业务蓄势待发营收稳健投入
未知机构2025-10-30
华特气体2023年中报点评:短期营收承压,新产能落地有望修复业绩
国泰君安证券2023-08-15
浙数文化(600633)2026年中报点评:扣非净利润同比增长,AI应用及内容新业态加速落地
华创证券2026-09-01
传媒行业跟踪报告:传媒行业24年中报综述:营收稳健增长,利润有所承压
文化传媒万联证券2024-09-12