猜你想问
PVC最新行情如何?
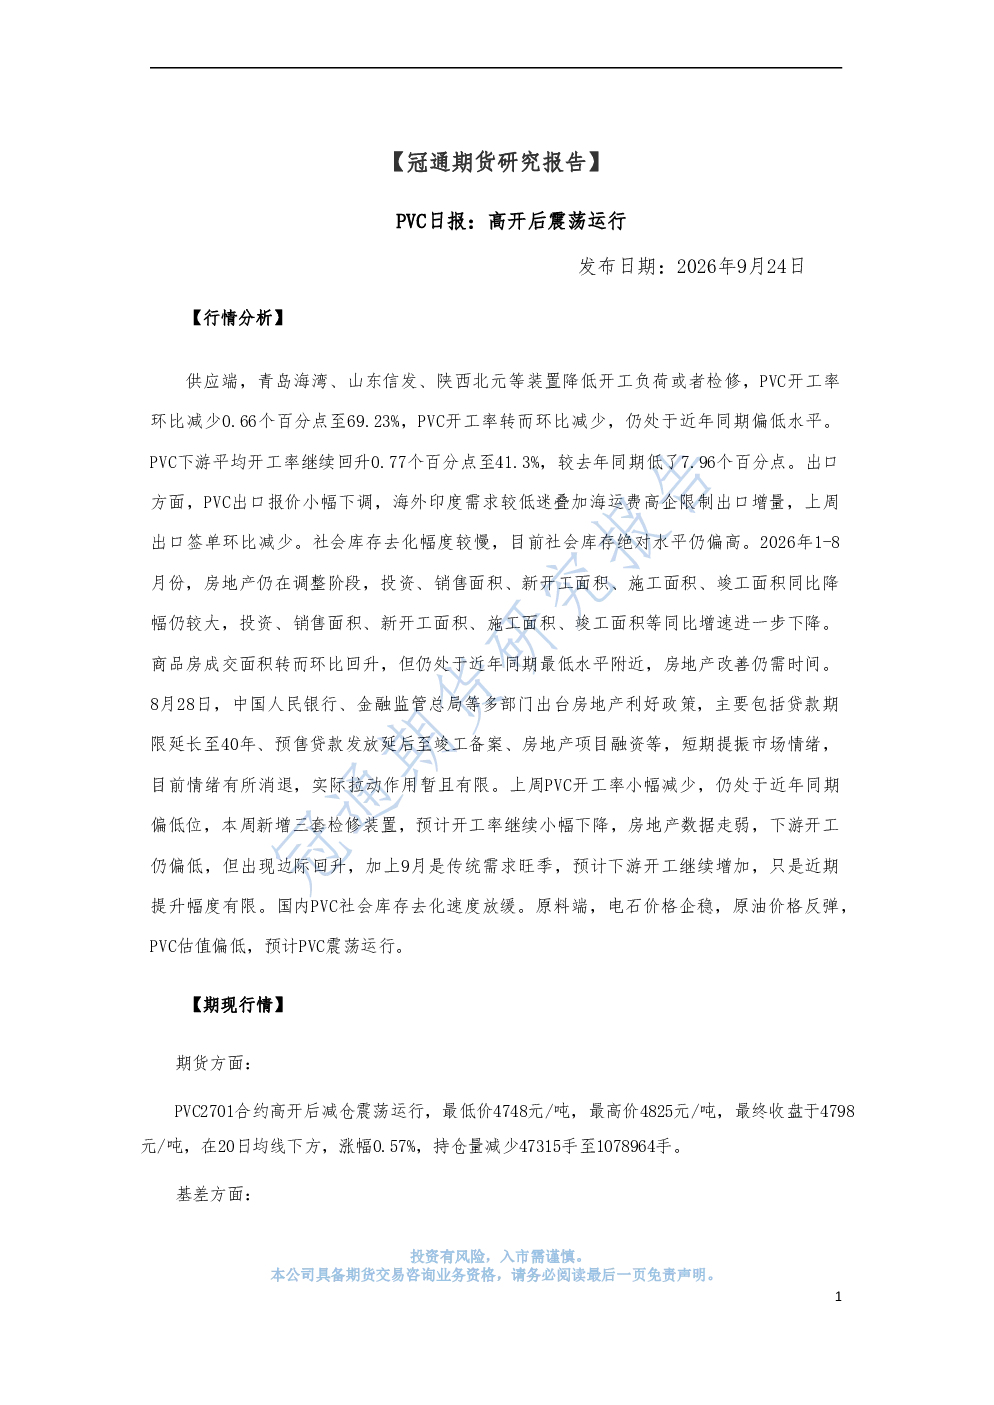
PVC近期高开后震荡运行,2701合约收盘于4798元/吨,涨幅0.57%,持仓量减少。供应端开工率69.23%,需求端受房地产调整影响,库存环比减少1.84%至108.47万吨,但同比增加,去化放缓。出口签单减少,政策利好短期提振市场情绪,但实际拉动作用有限。原料端电石价格企稳,基差走弱至-118元/吨。预计PVC震荡运行。
PVC行业发展趋势如何?
PVC行业供应端开工率偏低,青岛、山东等装置检修,新增产能计划于2025年下半年投产。需求端受房地产投资、销售、开工等数据走弱影响,但下游开工边际回升。出口受限,库存绝对水平偏高。原料端电石价格稳定,原油反弹支撑PVC估值。行业整体处于震荡状态,关注房地产政策效果及下游开工情况。
PVC报告重点分析了什么?
报告重点分析了供应端开工率变化、需求端房地产影响、出口表现及库存动态。供应端青岛、山东等装置检修,开工率69.23%。需求端房地产投资同比下降19.9%,销售面积和销售额分别下降12.1%和13.0%。出口报价下调,签单减少。库存环比减少1.84%至108.47万吨,同比增加,去化放缓。政策利好短期提振市场,但实际拉动作用有限。原料端电石企稳,基差走弱。预计PVC震荡运行。
当前PVC市场现状如何?
当前PVC市场高开后震荡运行,期货2701合约收盘于4798元/吨,持仓量减少。供应端开工率69.23%,处于偏低水平。需求端受房地产调整影响,但下游开工边际回升。库存环比减少1.84%至108.47万吨,同比增加,去化放缓。出口报价下调,签单减少。原料端电石价格稳定,基差走弱至-118元/吨。市场整体处于震荡状态,关注房地产政策效果及下游开工情况。
PVC投资需注意哪些风险?
PVC投资需关注房地产政策效果不及预期风险,当前房地产投资、销售、开工等数据走弱,虽政策利好短期提振市场,但实际拉动作用有限,可能制约下游开工。库存绝对水平偏高,去化放缓需警惕。出口受限,海运费高企影响增量。原料端电石价格波动及原油价格变动可能影响PVC估值。市场整体处于震荡状态,需关注供需变化及政策落地情况。