猜你想问
这份研报的核心内容是什么?
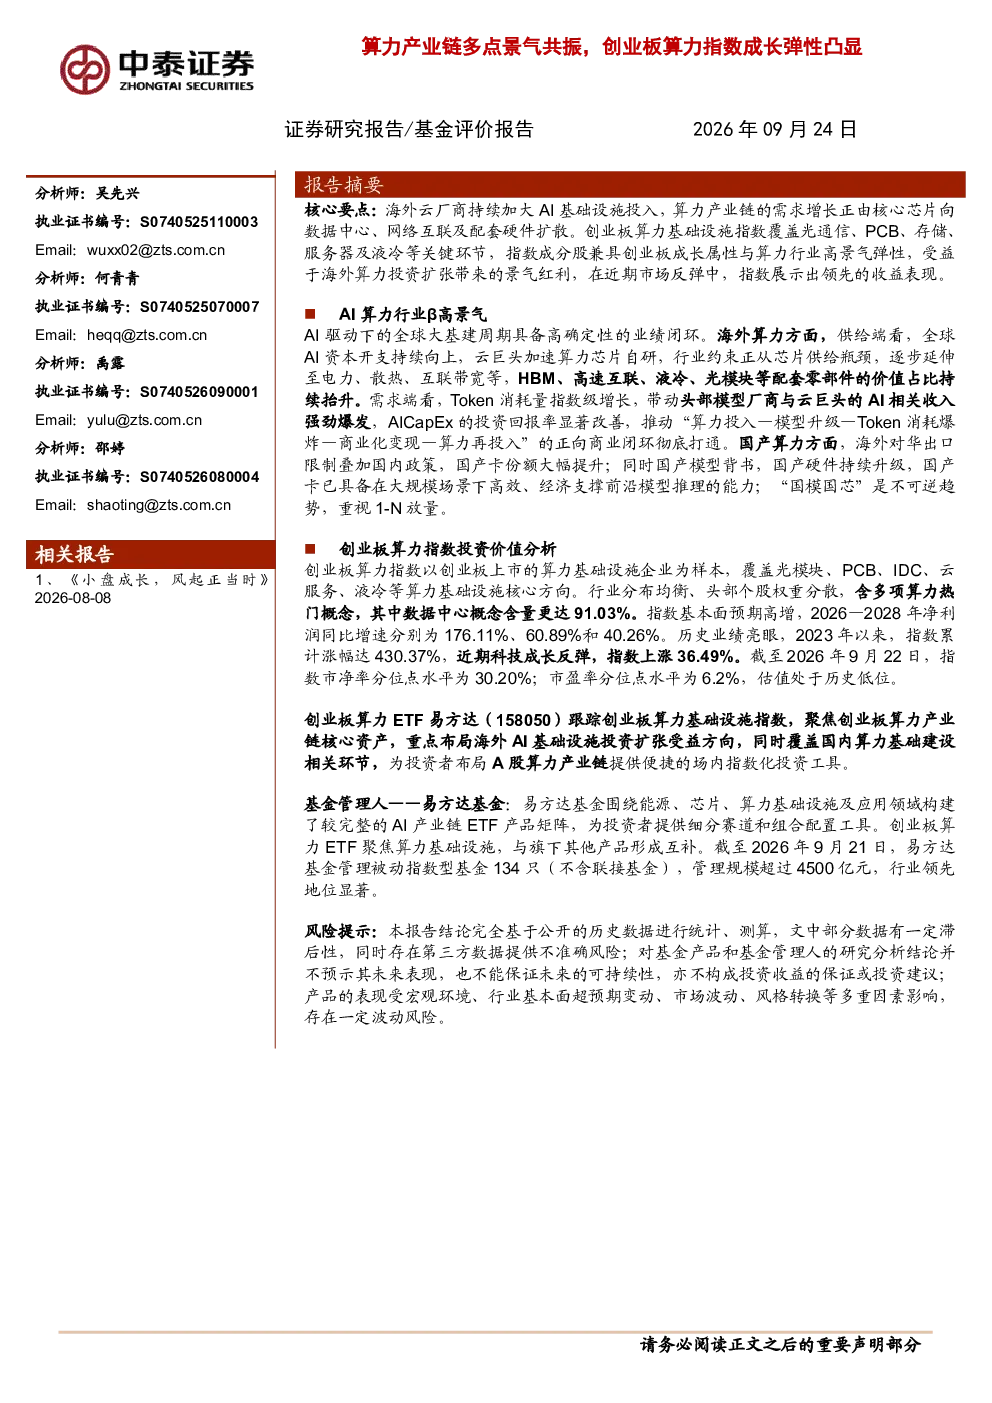
这份研报分析了AI算力行业的景气度,指出海外云厂商持续加大AI基础设施投入,算力需求从核心芯片向数据中心、网络互联及配套硬件扩散。同时,报告探讨了海外算力商业闭环加速打通,全球AI资本持续上行,Token消耗量指数级增长带动头部模型厂商与云巨头的AI相关收入强劲爆发,AICapEx投资回报率显著改善。此外,报告还关注国产算力发展趋势,“国模国芯”趋势不可逆,硬件由“可用”向“好用”升级,国产卡已具备在大规模场景下高效、经济支撑前沿模型推理的能力。
AI算力赛道的发展趋势如何?
AI算力赛道呈现多点景气共振的发展趋势。海外方面,云厂商持续加大AI基础设施投入,算力需求从核心芯片向数据中心、网络互联及配套硬件扩散,商业闭环加速打通,业绩高兑现。全球AI资本持续上行,Token消耗量指数级增长,带动头部模型厂商与云巨头的AI相关收入强劲爆发,AICapEx投资回报率显著改善。国内方面,“国模国芯”趋势不可逆,硬件持续升级,国产卡已具备在大规模场景下高效、经济支撑前沿模型推理的能力,外部断供倒逼订单转移,国产模型背书助力国产硬件升级。
研报重点分析了哪些方向?
研报重点分析了创业板算力指数的投资价值。指数聚焦创业板算力基础设施领域,覆盖光模块、PCB、IDC、云服务、液冷等核心方向。从市值分布看,中小盘股数量居多,兼具算力龙头,平均市值约700亿元,中位数约178亿元。行业分布配置均衡,重点配置电子、通信和计算机,数据中心概念含量达91.03%。重仓股覆盖硬件主线,个股权重相对分散,前十大成分股合计权重为43.96%。估值水平回落至低位,市净率分位点水平为30.20%,市盈率分位点水平为6.2%。盈利前景乐观,2026—2028年预计净利润同比增速分别为176.11%、60.89%和40.26%。业绩表现高弹性高波动,2023年以来累计涨幅达430.37%,年化收益率达到58.71%,有望修复缺口。
当前市场对算力行业的现状如何判断?
当前市场对算力行业的现状判断为高景气度与高弹性并存。海外云厂商持续加大AI基础设施投入,算力需求从核心芯片向数据中心、网络互联及配套硬件扩散,带动全球AI资本持续上行,Token消耗量指数级增长,头部模型厂商与云巨头的AI相关收入强劲爆发。国内方面,“国模国芯”趋势推动国产算力硬件持续升级,国产卡已具备在大规模场景下高效、经济支撑前沿模型推理的能力。创业板算力指数聚焦相关领域,市值分布以中小盘股为主,兼具龙头,估值水平处于历史低位,盈利前景乐观,业绩表现高弹性高波动,2023年以来累计涨幅达430.37%,年化收益率达到58.71%。
研报提示了哪些风险?
研报提示了以下风险:首先,报告结论基于公开的历史数据进行统计、测算,存在数据滞后性和第三方数据提供不准确的风险。其次,对基金产品和基金管理人的研究分析结论不构成投资建议,产品的表现受多重因素影响,存在一定波动风险。此外,AI算力行业受技术迭代、政策监管、市场竞争等多重因素影响,投资需关注行业动态变化。具体到创业板算力指数,其高弹性高波动的特性意味着投资者需承受较大市场波动风险。投资决策需结合自身风险承受能力,谨慎评估。