猜你想问
这份报告主要讲了什么内容?
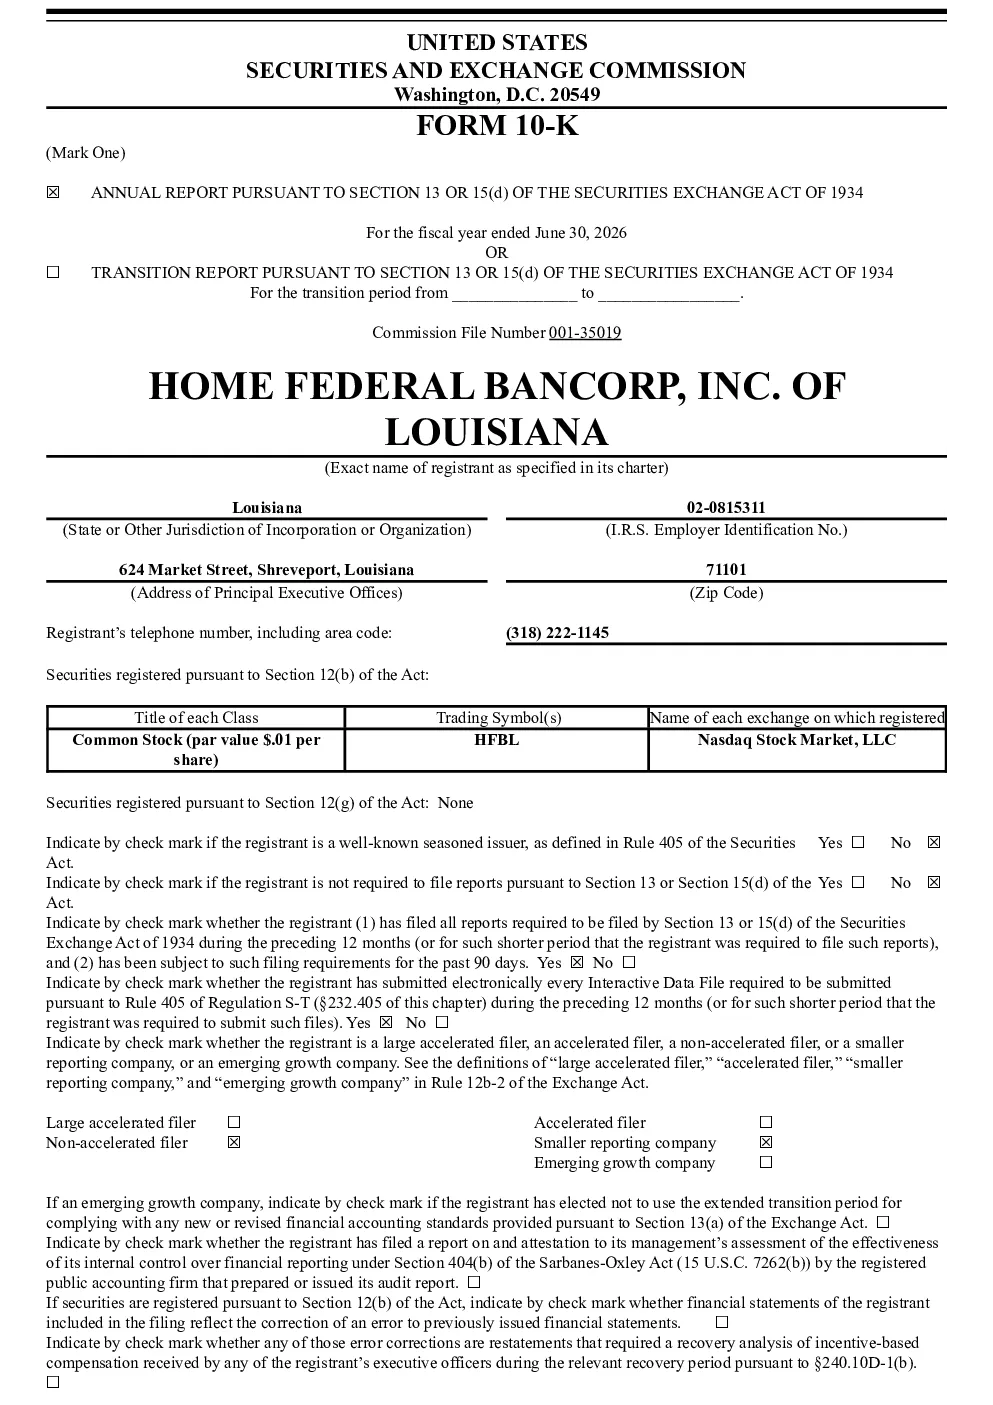
这份报告详细分析了Home Federal Bancorp Inc of Louisiana的2025年度业绩。报告显示,公司作为路易斯安那州的银行控股公司,主要业务是吸收存款和发放贷款。截至2026年6月30日,公司总资产达6.433亿美元,贷款组合占比约73.91%,主要收入来自净利息收入,增长得益于利率上升带来的利差扩大。公司计划发展商业贷款和商业房地产贷款业务,以多元化贷款组合并提高盈利能力。报告还指出公司资产质量良好,不良贷款率为0.57%,资本充足率符合监管要求。
银行业未来发展趋势如何?
银行业未来发展趋势呈现多元化发展态势。利率市场化改革持续深化,银行利差面临压力,但数字化转型带来新的增长点。金融科技与传统银行加速融合,线上业务占比提升。监管政策趋严,对资本充足率和风险管理提出更高要求。同时,绿色金融和普惠金融成为重要发展方向,银行需积极调整业务结构以适应市场变化。
报告中重点分析了哪些方面?
报告重点分析了Home Federal Bancorp Inc of Louisiana的资产质量、盈利能力和业务发展方向。在资产质量方面,报告显示公司不良贷款率仅为0.57%,处于较低水平,资本充足率符合监管要求,表明公司风险管理较为稳健。在盈利能力方面,公司主要收入来自净利息收入,受益于利率上升带来的利差扩大。在业务发展方向方面,公司计划继续发展商业贷款和商业房地产贷款业务,以进一步多元化贷款组合并提高盈利能力。
当前银行业市场状况如何?
当前银行业市场状况呈现竞争加剧、监管趋严的特点。宏观经济环境不确定性增加,对银行业资产质量和盈利能力带来挑战。同时,金融科技快速发展,传统银行面临转型压力。利率市场化改革持续深化,银行利差受到挤压。但另一方面,数字化转型为银行业带来新的发展机遇,线上业务占比提升,服务效率和质量得到改善。
这份报告有哪些风险提示?
这份报告提示的主要风险包括利率波动风险、经济下行风险和监管政策变化风险。利率波动可能导致银行利差变化,影响盈利能力。经济下行可能增加不良贷款风险,对银行资产质量造成压力。监管政策变化可能影响银行的业务模式和盈利模式,需要密切关注。此外,金融科技快速发展带来的竞争和合作风险,以及数字化转型过程中的技术风险,也需要关注。