猜你想问
这份研报的核心内容是什么?
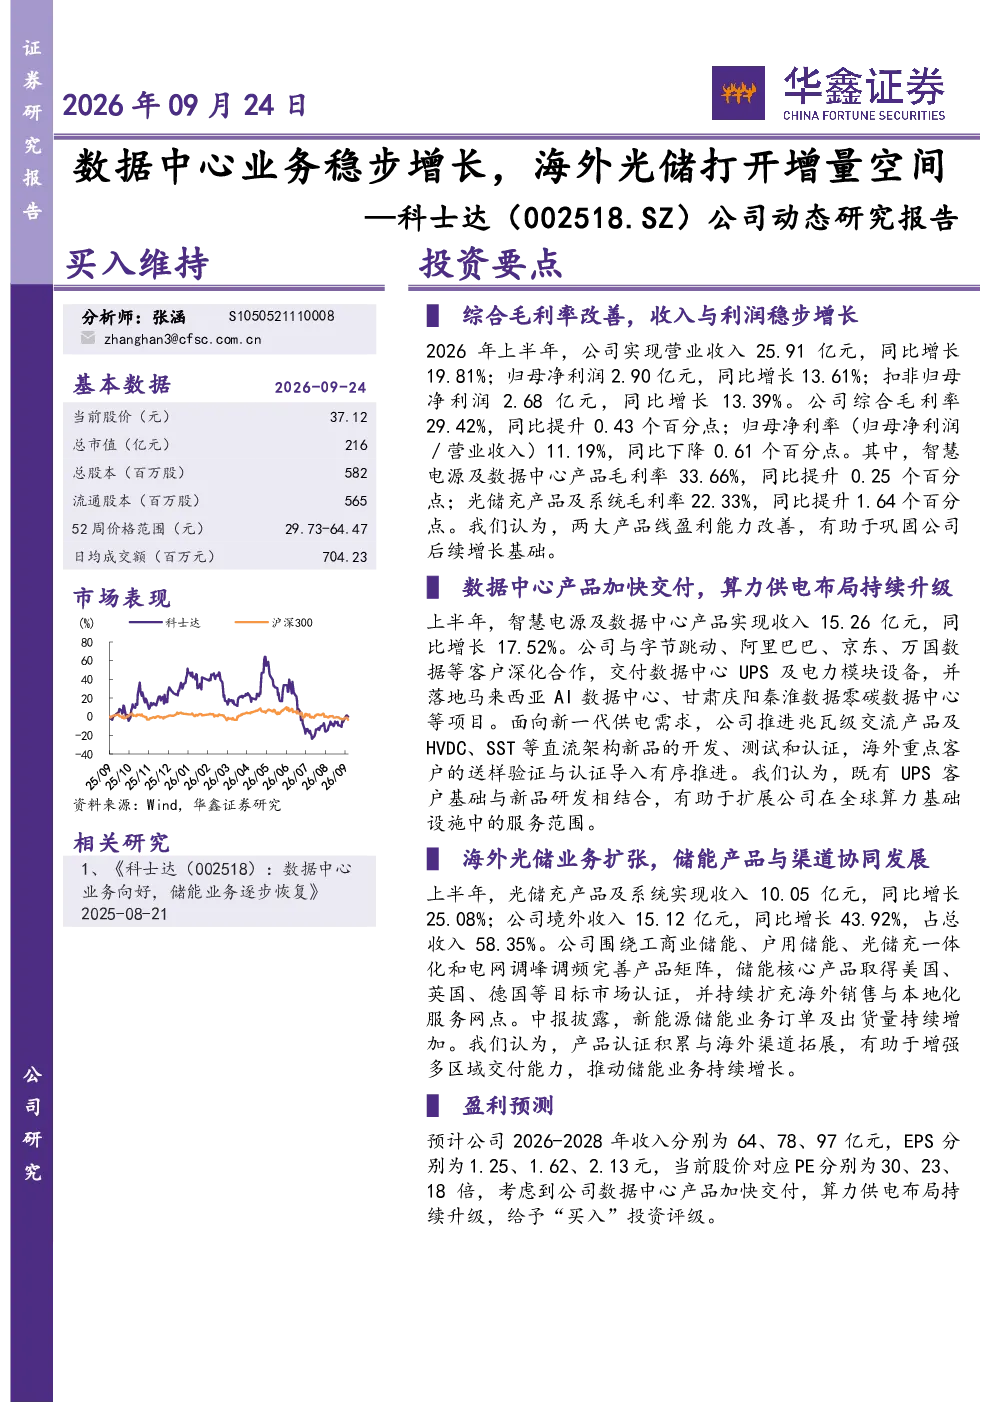
本报告分析数据中心业务稳步增长,海外光储业务打开增量空间。2026年上半年公司实现营业收入25.91亿元,同比增长19.81%;归母净利润2.90亿元,同比增长13.61%。数据中心业务收入15.26亿元,同比增长17.52%,与字节跳动、阿里巴巴等客户深化合作,并落地马来西亚AI数据中心等项目。光储充产品及系统收入10.05亿元,同比增长25.08%,境外收入占比达58.35%。公司推进兆瓦级交流产品及HVDC、SST等直流架构新品的研发,海外客户送样验证有序推进。
数据中心和光储业务的发展趋势如何?
数据中心业务方面,公司推进兆瓦级交流产品及HVDC、SST等直流架构新品的研发,海外客户送样验证有序推进,与字节跳动、阿里巴巴等客户深化合作,并落地马来西亚AI数据中心等项目,收入同比增长17.52%。光储业务方面,境外收入占比达58.35%,储能核心产品取得美、英、德等市场认证,持续扩充海外销售与本地化服务网点,新能源储能业务订单及出货量持续增加,收入同比增长25.08%。
研报重点分析了哪些方向?
研报重点分析了数据中心业务和光储业务的增长情况。数据中心业务方面,关注智慧电源及数据中心产品收入增长,与大型客户合作及海外项目落地。光储业务方面,关注境外收入占比提升、产品认证及海外市场扩张。同时分析公司综合表现,包括营收、利润、毛利率等关键数据,以及未来三年盈利预测和投资评级。
当前市场对数据中心和光储业务的现状如何?
当前数据中心业务市场呈现稳步增长态势,公司产品与大型客户深化合作,海外项目落地逐步推进。光储业务市场持续扩张,境外收入占比提升至58.35%,产品获得多国认证,海外销售网络不断完善。公司通过技术创新和市场需求响应,推动数据中心和光储业务收入双增长。
研报提到了哪些风险提示?
研报提示的主要风险包括订单交付不及预期、原材料价格波动、汇率波动及大盘系统性风险。订单交付风险可能影响收入达成;原材料价格波动可能影响成本控制;汇率波动可能影响海外业务盈利;大盘系统性风险可能影响整体市场情绪和投资决策。需关注这些风险因素对公司经营的影响。