猜你想问
中证1000增强组合超额收益达21.62%的原因是什么?
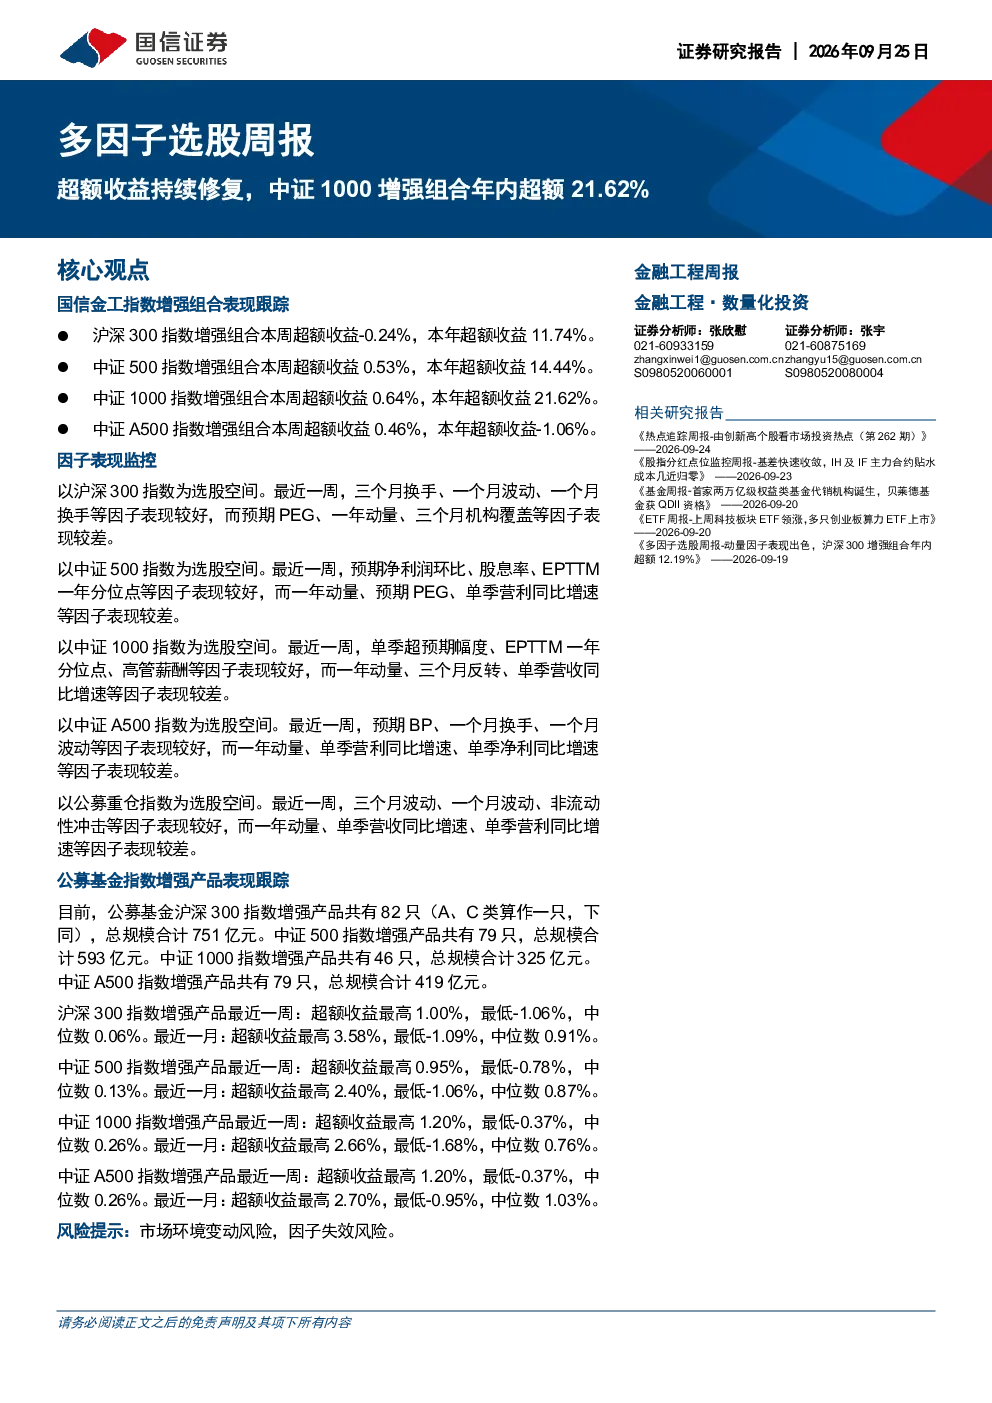
中证1000增强组合超额收益达21.62%主要得益于多因子选股策略的有效性。报告显示,该组合在多个指数增强产品中表现稳定,超额收益持续修复。具体来看,选股因子在不同选股空间中表现有所差异,如中证500指数的预期净利润环比、股息率、EPTTM一年分位点等因子表现较好,而中证A500指数的预期BP、一个月换手、一个月波动等因子表现相对较弱。此外,报告还监控了沪深300、中证500、中证1000、中证A500指数及公募重仓指数的因子表现,发现各空间内均有表现较好的因子,如中证1000指数的单季超预期幅度、EPTTM一年分位点、高管薪酬等。这些因子的有效性需结合具体市场环境进行分析,但总体上支撑了中证1000增强组合的超额收益表现。
多因子选股策略在哪些指数增强产品中表现较好?
多因子选股策略在多个指数增强产品中表现较好,其中中证1000指数增强产品超额收益表现相对突出,年内超额收益达21.62%。此外,沪深300、中证500指数增强组合分别超额收益11.74%、14.44%,也展现出良好的选股能力。报告指出,国信金工指数增强组合在多个指数增强产品中表现稳定,超额收益持续修复。目前公募基金沪深300、中证500、中证1000、中证A500指数增强产品数量分别为82只、79只、46只、79只,总规模合计2388亿元。各指数增强产品在不同时间段(最近一周、最近一月、最近一季度及今年以来)的超额收益表现数据均有所差异,但整体上多因子选股策略在多个指数中均能有效提升超额收益。
报告重点分析了哪些选股因子?
报告重点分析了多个选股因子在不同选股空间的表现。以沪深300指数为选股空间,最近一周三个月换手、一个月波动、一个月换手等因子表现较好,而预期PEG、一年动量、三个月机构覆盖等因子表现较差。以中证500、中证1000、中证A500指数及公募重仓指数为选股空间,各空间内均有表现较好的因子。例如,中证500指数的预期净利润环比、股息率、EPTTM一年分位点等,中证1000指数的单季超预期幅度、EPTTM一年分位点、高管薪酬等,中证A500指数的预期BP、一个月换手、一个月波动等,公募重仓指数的三个月波动、一个月波动、非流动性冲击等。这些因子的有效性需结合具体市场环境进行分析,但总体上为多因子选股策略提供了有效支撑。
当前公募基金指数增强产品的市场现状如何?
当前公募基金指数增强产品的市场现状表现为产品数量和规模稳步增长。沪深300、中证500、中证1000、中证A500指数增强产品数量分别为82只、79只、46只、79只,总规模合计2388亿元。各指数增强产品在不同时间段(最近一周、最近一月、最近一季度及今年以来)的超额收益表现数据均有所差异,其中中证1000指数增强产品超额收益表现相对突出。报告指出,公募基金指数增强产品整体表现良好,但产品间存在差异,投资者需根据自身需求选择合适的产品。多因子选股策略在不同指数增强产品中均能有效提升超额收益,但具体表现需结合市场环境和因子有效性进行分析。
投资多因子选股策略需要注意哪些风险?
投资多因子选股策略需注意以下风险:首先,因子有效性受市场环境影响较大,不同时期表现可能存在差异。报告显示,各选股因子在不同选股空间中表现有所差异,如中证500指数的预期净利润环比、股息率、EPTTM一年分位点等因子表现较好,而中证A500指数的预期BP、一个月换手、一个月波动等因子表现相对较弱。其次,多因子选股策略涉及多个因子的综合运用,可能存在因子间相关性较高导致组合分散效果不足的风险。此外,公募基金指数增强产品整体表现良好,但产品间存在差异,投资者需根据自身需求选择合适的产品,避免盲目跟风。最后,多因子选股策略的回测结果不代表未来表现,投资者需结合市场环境和自身风险承受能力进行投资决策。