猜你想问
这份研报主要介绍了什么产品?
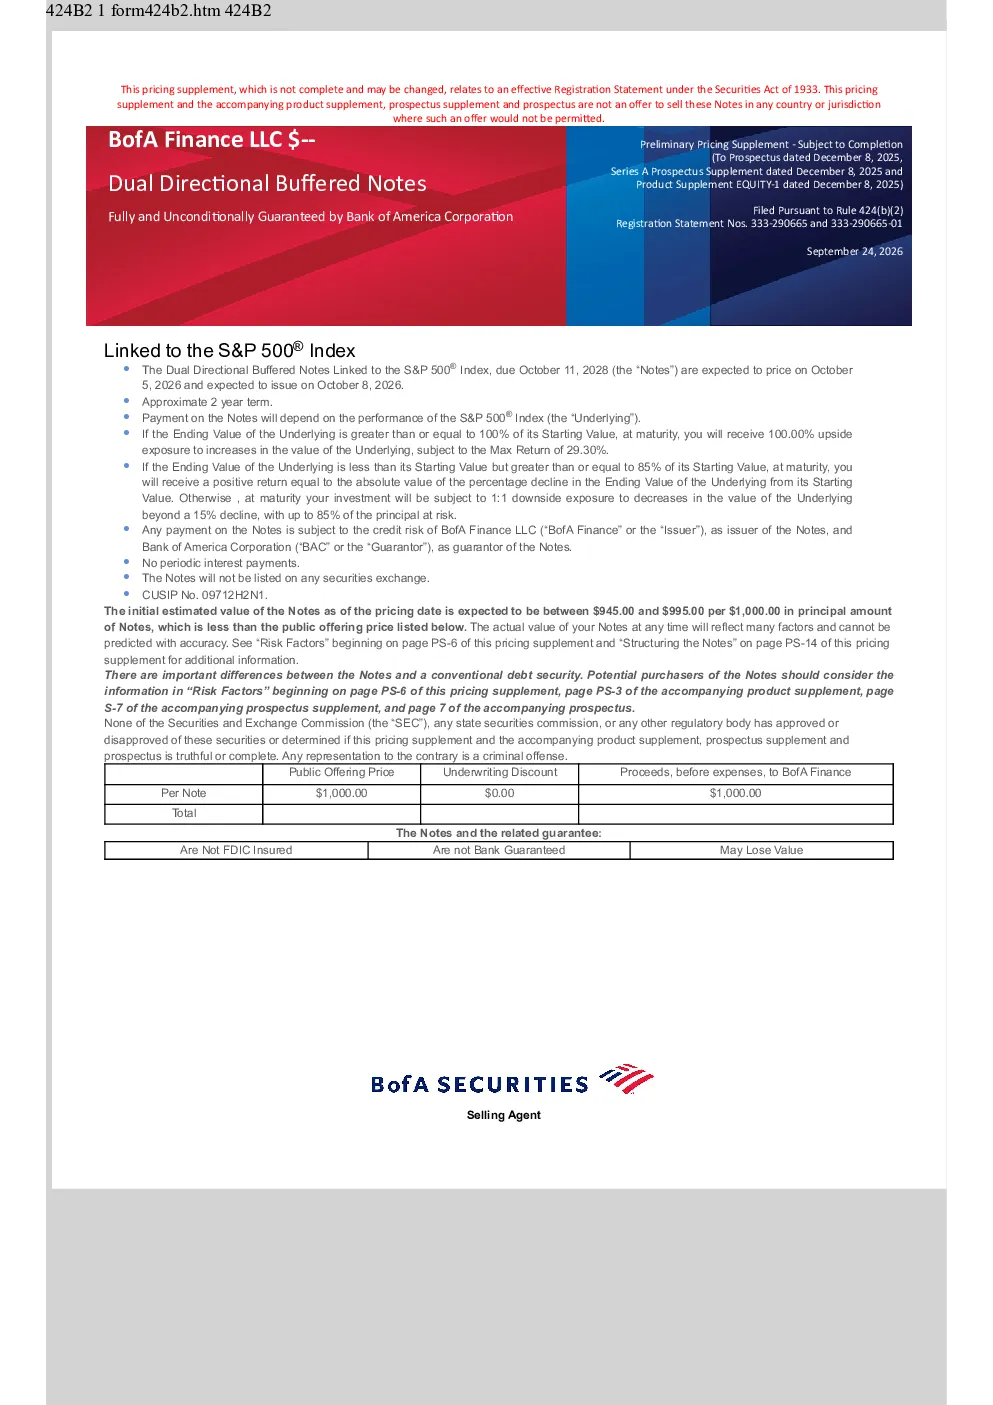
本研报主要介绍了由 BofA Finance 发行的与标普 500 指数挂钩的双向缓冲票据,该票据由 BAC 提供无条件担保。票据价值取决于标普 500 指数表现,设有缓冲机制限制下行风险。票据期限约 2 年,挂钩标普 500 指数,收益机制包括 100% 暴涨收益上限(最高 29.30%)、贬值部分正向收益及 1:1 下行风险(本金最多损失 15%)。票据不支付定期利息,其支付取决于发行人和担保人的信用状况。
标普 500 指数挂钩票据有哪些风险?
标普 500 指数挂钩票据存在多重风险。结构相关风险包括本金损失可能、收益上限限制上涨、不支付利息导致收益率可能低于传统债券、到期赎回金额未反映指数后续表现等。估值和市场风险涉及发行价格可能高于估值、二级市场交易价格波动。利益冲突风险在于发行人或关联公司可能进行损害投资者利益的交易。标的指数风险则来自指数成分或方法的调整可能影响票据价值。此外,税收因素方面,美国持有人可能需缴纳资本利得税或普通所得税,非美国持有人可能需缴美国所得税或预提税。
双向缓冲票据的收益机制是怎样的?
双向缓冲票据的收益机制分为三种情况:若标普 500 指数最终价值等于或高于起始价值,投资者获得 100% 暴涨收益,最高 29.30%;若指数最终价值低于起始价值但等于或高于 85%,投资者获得贬值部分绝对值等额正向收益;若指数最终价值低于起始价值的 85%,投资者承担 1:1 下行风险,本金最多损失 15%。票据不支付定期利息,其收益完全取决于指数表现与设定的缓冲机制。
该研报对市场现状有何判断?
本研报未明确给出市场现状判断,而是聚焦于票据产品本身的结构、风险及收益机制。研报详细描述了票据与标普 500 指数挂钩的双向缓冲设计,包括收益上限与下行风险限制,以及相关的信用风险、估值风险、利益冲突风险和税收因素。研报强调票据的价值与指数表现强相关,并提示投资者需充分了解各项风险。研报未涉及对整体市场趋势的预测或分析。
研报提示了哪些主要风险?
研报提示的主要风险包括:结构风险,如本金损失可能、收益上限限制上涨空间、不支付利息导致潜在收益率不及预期、到期赎回金额未反映指数后续变化;估值和市场风险,如发行价格可能高于估值、二级市场交易价格波动;利益冲突风险,如发行人或关联公司可能进行损害投资者利益的交易;标的指数风险,如指数成分或方法调整可能影响票据价值;以及税收风险,美国持有人可能需缴资本利得税或普通所得税,非美国持有人可能需缴美国所得税或预提税。研报强调投资者应在充分了解风险基础上决策。