猜你想问
这份铅产业周报的核心内容是什么?
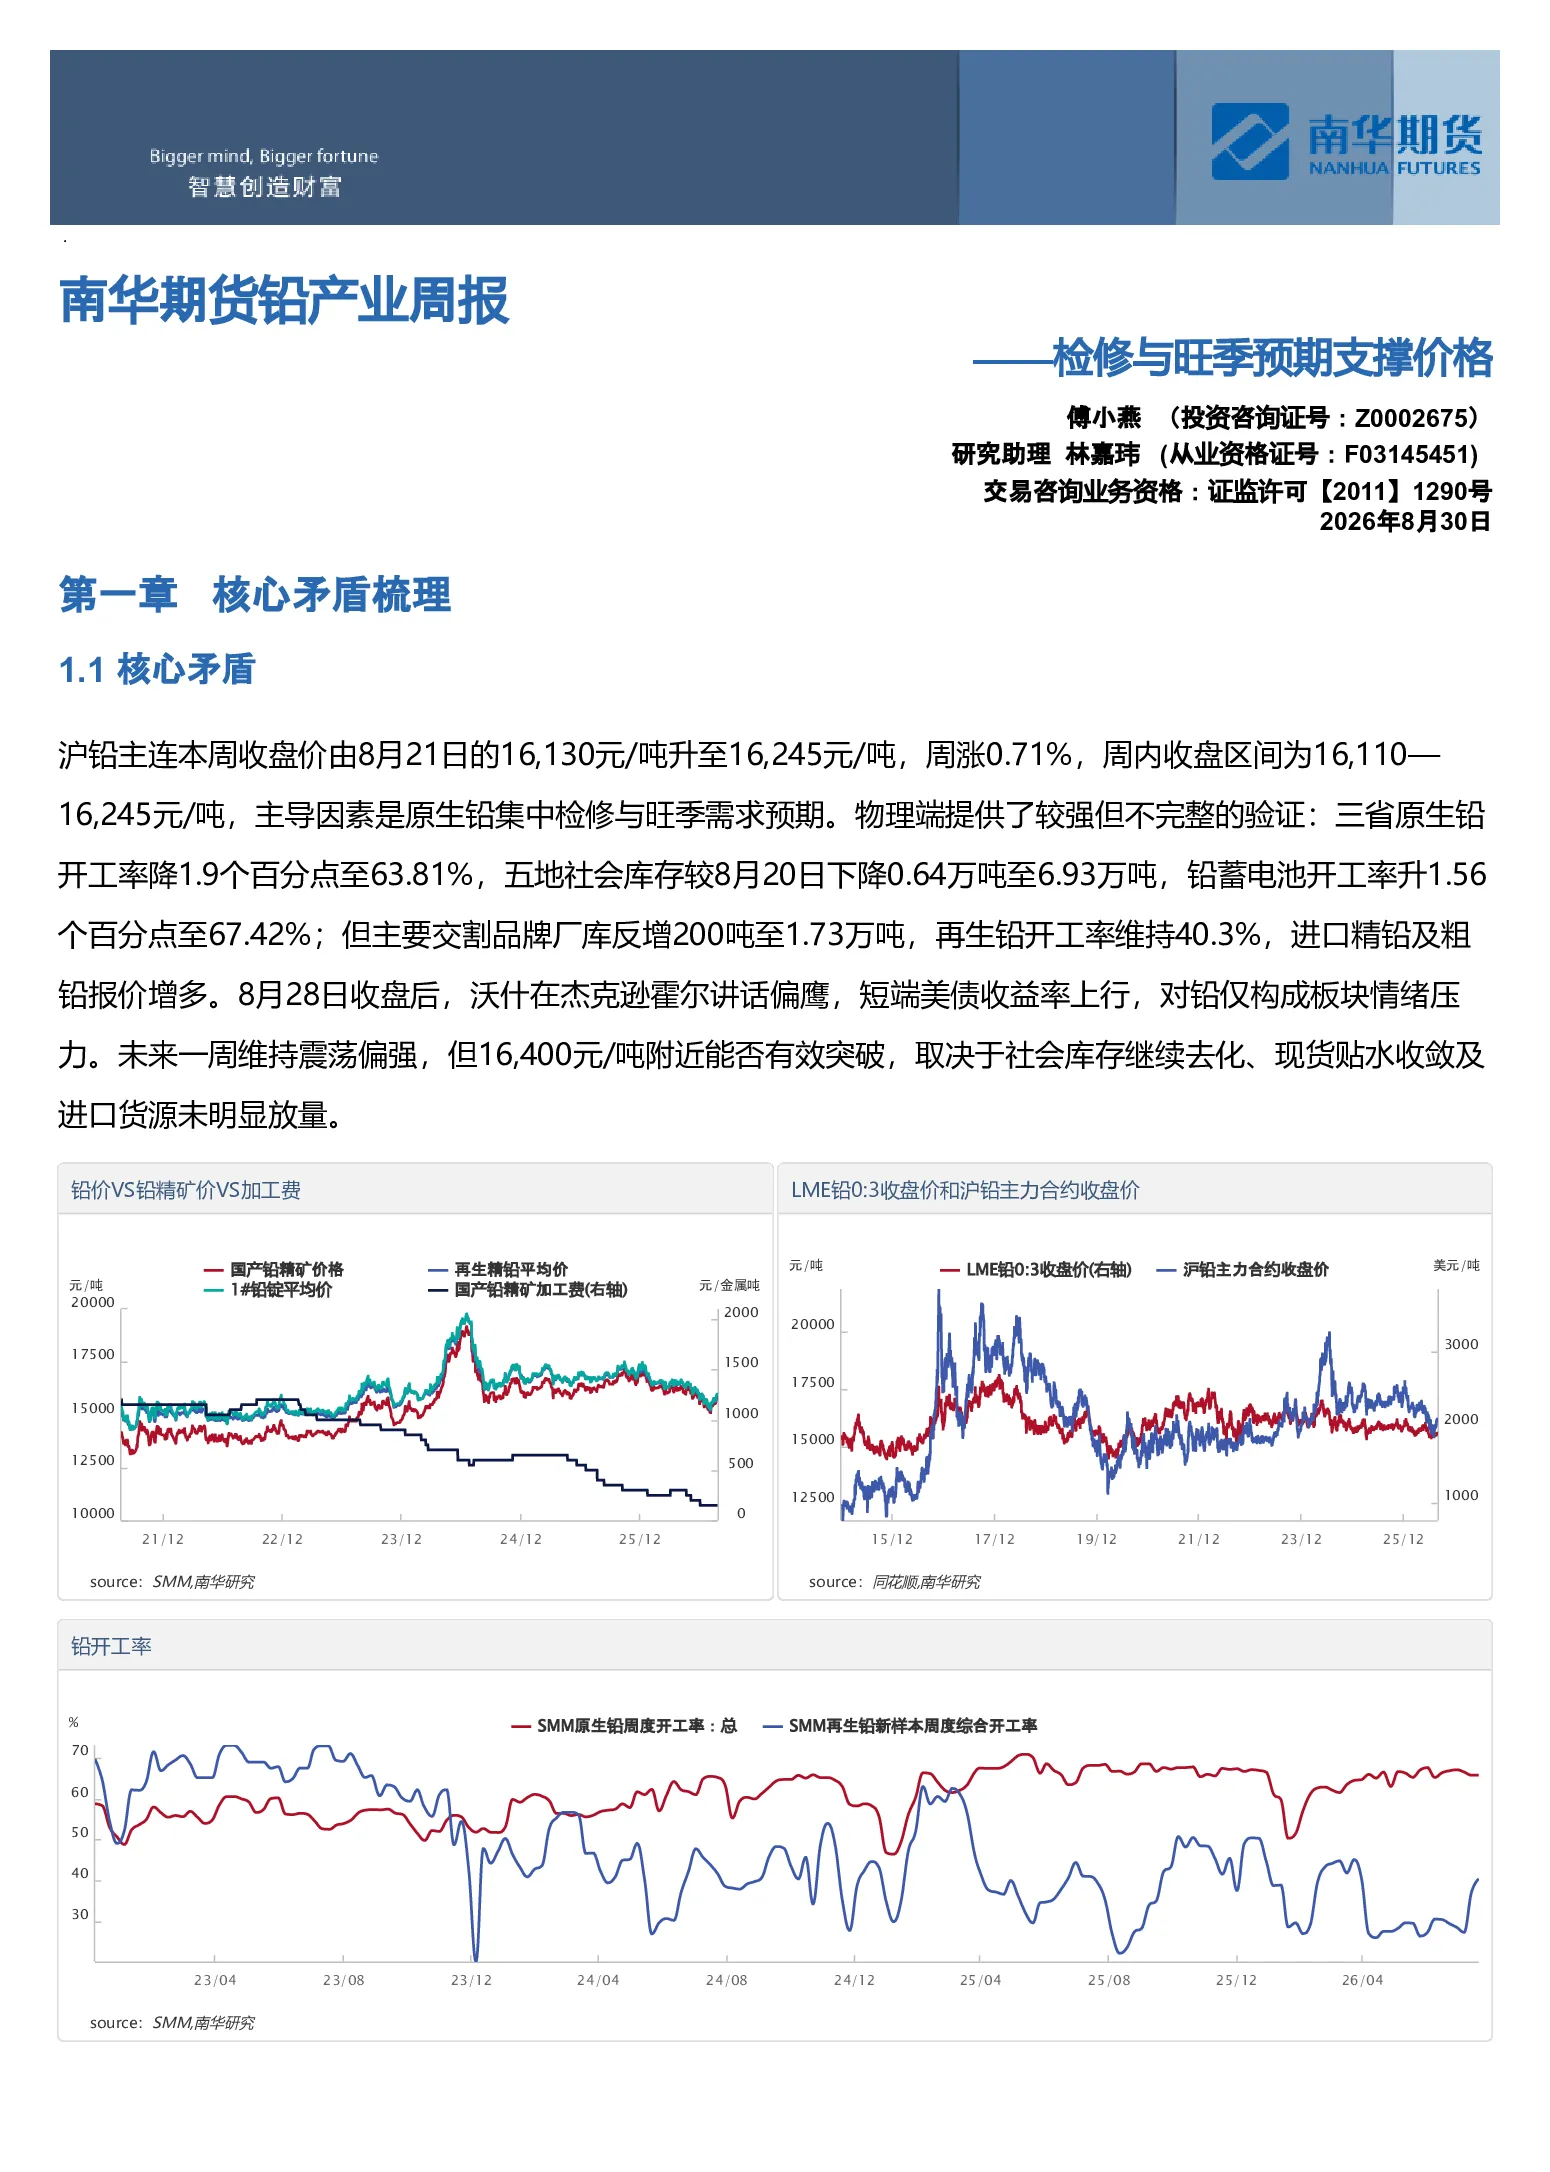
这份铅产业周报的核心内容是分析沪铅主连价格上涨的原因,主要受原生铅集中检修和旺季需求预期驱动。报告指出,三省原生铅开工率下降,五地社会库存减少,铅蓄电池开工率上升,但主要交割品牌厂库反增,再生铅开工率维持稳定,进口精铅及粗铅报价增多。报告强调,未来价格走势取决于社会库存继续去化、现货贴水收敛及进口货源未明显放量。
铅产业未来发展趋势如何?
铅产业未来发展趋势的关键在于供需平衡的变化。报告分析,铅市场长期矛盾为再生供应弹性与替换电池需求周期。当前废电瓶偏紧导致规模和中小再生企业亏损,但进口粗铅补充和利润修复会推动再生铅复产。9月旺季及电池税负变化将改善需求预期,若订单增长持续快于原生检修恢复和再生增量,库存周期转向才可能发生。
报告重点分析了哪些方面?
报告重点分析了铅产业的近端交易逻辑和远端交易预期。近端逻辑方面,市场计价“原生检修扩大、9月电池旺季启动”,社会库存和下游开工确认价格下沿,但期价强于现货。远端预期方面,报告关注再生供应弹性与替换电池需求周期,指出若订单增长持续快于原生检修恢复和再生增量,库存周期转向才可能发生。此外,报告还研判了价格走势、基差与近月价差、跨市价差等关键指标。
当前铅市场现状如何判断?
当前铅市场现状判断为:原生铅检修扩大支撑价格,社会库存下降,铅蓄电池开工上升,但主要交割品牌厂库反增,再生铅开工率维持稳定,进口铅流通增多。期价强于现货,SMM 1#铅均价约16,075元/吨,较PB2610收盘低170元/吨,进口铅对2610合约贴水约500元/吨。市场整体呈现供需阶段性紧张格局,但价格上方压力较大。
这份研报有哪些风险提示?
这份研报提示了铅产业面临的主要风险,包括环保政策变化可能导致的矿端扰动,以及新国标需求不及预期带来的不确定性。此外,报告还关注宏观政策信号的影响,指出鹰派宏观信号可能对铅价构成情绪压力。这些风险因素可能影响铅产业的供需平衡和价格走势,需持续关注。