核心矛盾和走势研判
核心矛盾梳理
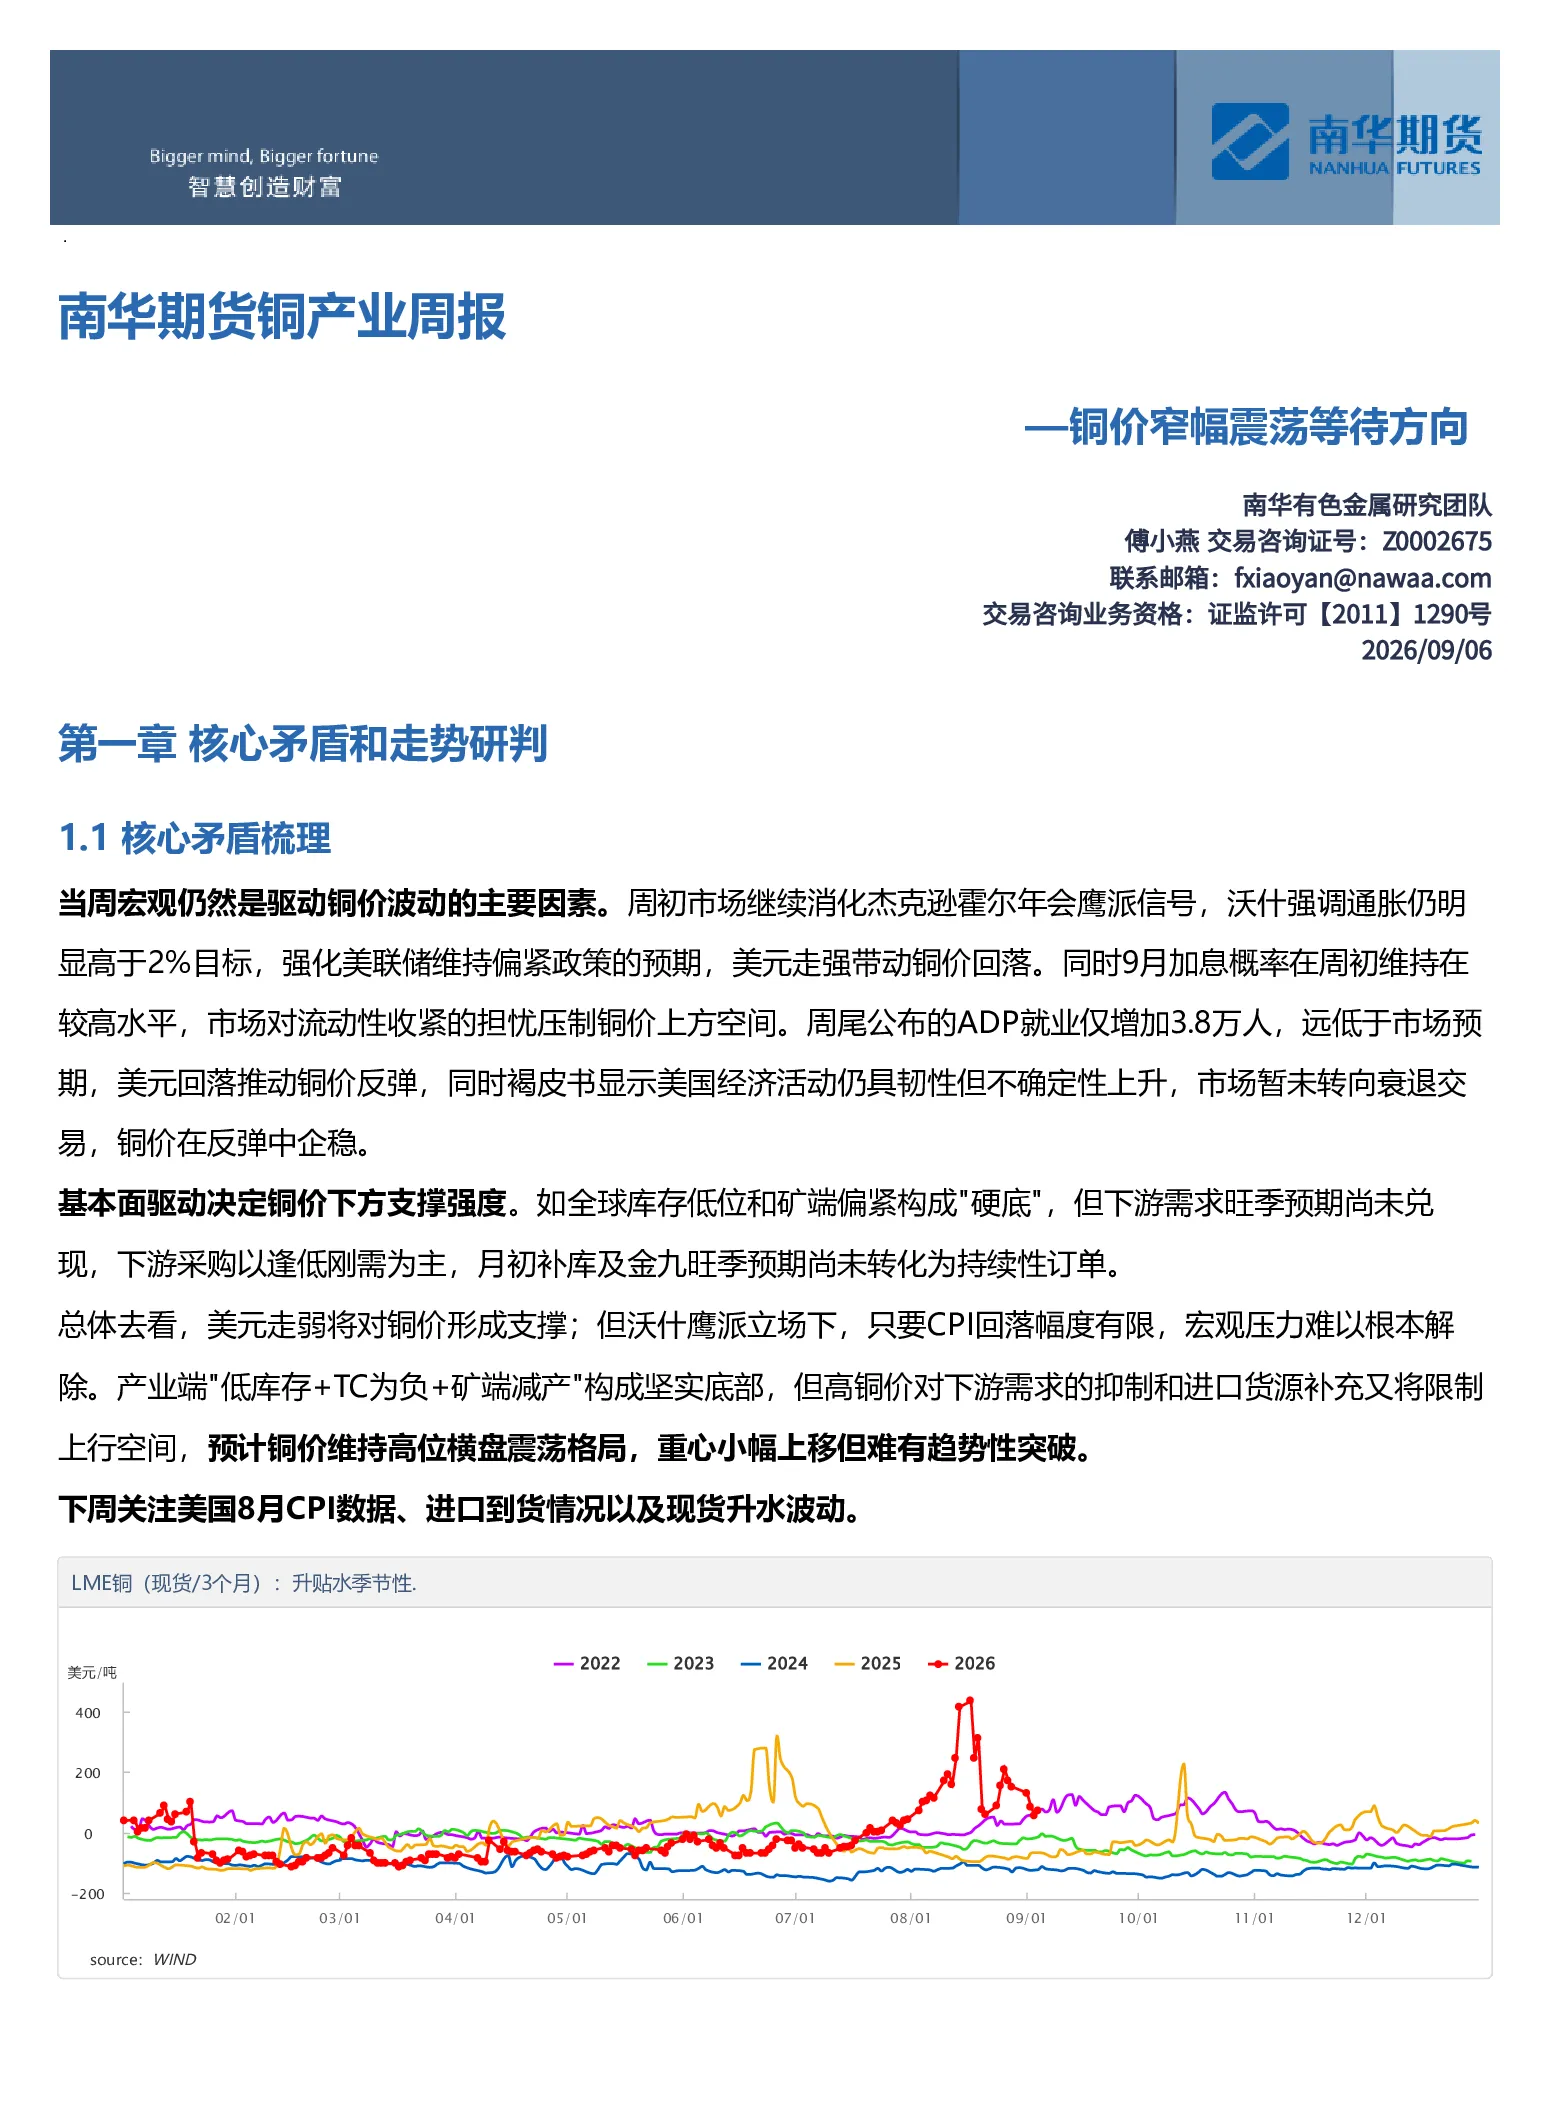
当周宏观因素是驱动铜价波动的主要因素。周初,美联储杰克逊霍尔年会的鹰派信号强化了其维持偏紧政策的预期,美元走强导致铜价回落。9月加息概率较高,市场担忧流动性收紧,压制铜价上行空间。周尾,美国ADP就业数据不及预期,美元回落推动铜价反弹,但褐皮书显示美国经济活动仍具韧性,市场暂未转向衰退交易,铜价企稳。基本面方面,全球库存低位和矿端偏紧构成支撑,但下游需求旺季预期尚未兑现,采购以逢低刚需为主。总体来看,美元走弱对铜价形成支撑,但美联储政策压力未解除。产业端“低库存+TC为负+矿端减产”构成底部,但高铜价抑制下游需求,限制上行空间,预计铜价维持高位横盘震荡,重心小幅上移。下周关注美国8月CPI数据、进口到货情况及现货升水波动。
近端交易逻辑(当周)
- LME铜注册库存回升,现货升水持续回落,利空近月。
- 国内铜进口窗口打开,现货升水回落,利空近月。
- 中国社会库存维持低位,现货升水回落幅度受限,利多近远月。
- 美元指数走弱,利多铜价。
远端交易预期(2026年长期逻辑)
- 美联储政策:9月加息概率增加。
- 美国铜关税进展:9月30日前总统审核决定关税是否实施。
- 冶炼减产:近几个月国内冶炼厂检修导致精炼铜产量下降。
- AI需求落地:美债收益率高位影响全球算力基建交付进度,实际用铜量不确定性增加。
价格及价差的走势研判
价格走势研判
沪铜最新价格分位数:99.87%,近一周年化波动率10.27%,低于上周和历史波动率;LME铜最新价格分位数:100%,近一周年化波动率7.14%,低于上周和历史波动率。
- 趋势研判:阴极铜当前阶段为上涨中期-趋势向上,周期中性;LME铜当前阶段为上涨中期-趋势向上,周期中性。
- 价格区间:沪铜【105807,111466】,价格重心108637左右;伦铜【13897,14747】,价格重心14322左右。
- 策略建议:沪铜做多风险收益比0.97%(低风险收益比,谨慎参与),伦铜做多风险收益率0.89%(低风险收益比,谨慎参与)。
月差走势研判
连一&连三月差主要波动区间为【-100,230】,当前月差为580,预计月差扩大概率在45%,缩小概率在55%。
基差走势研判
9月4日,基差在1210元/吨,处于历史分位数96.97%,处于历史最高10%区间内。未来1~2周扩大概率在9%。
现货升贴水走势研判
9月4日,现货升贴水在290元/吨,处于历史分位数84.6%,处于历史较高30%区间内。未来1~2周扩大概率在34.6%。
盘面利润走势研判
截止4日数据,当前沪伦比值在7.78,位于32%历史分位数。主要影响因素为usd_cny, net_long, lme_stock;当前主要驱动因素为net_long, premium, usd_cny, lme_stock, sh_stock。
风险提示
精炼铜关税不及预期、美联储利率政策超预期、美伊冲突超预期。
本周重要信息与下周关键事件
本周重要信息
利多信息
- 花旗预计美联储将在2027年6月、9月和12月各降息25个基点。
利空信息
- 美国非农数据公布后,美债收益率走高,交易员进一步提高对美联储9月加息的押注。
产业链动态
- 全球铜矿产量上半年年减1.1%,主要生产商产量下降。
- 国内电解铜现货库存下降,进口铜到货增加,国产货源减少。
- 智利7月铜产量同比下降9.4%。
- 阿格斯周度冶炼厂采购TC指数下降,供应环境趋紧。
- 美国7月进口精炼铜及铜合金创历史新高。
- 瑞银预计全球精炼铜短缺将从2026年的21.9万吨扩大至2027年的37.9万吨。
- 中物联大宗分会表示大宗商品市场景气水平回升,但需加大逆周期调节力度。
下周关键事件
上周主要宏观经济指标公布结果与下周主要发布宏观经济指标,如下表。
盘面价量与资金解读
内盘解读
当周有色板块名义资金先大幅流出后小幅流入,整体呈现净流出。散户净多持仓、外资净多持仓回落后维稳;稳健持仓前5席位净多头资金明显流出;龙虎榜前5多头席位明显流出、前5空头席位净多单维稳。沪铜加权指数交易量环比下降0.92%;铜加权指数持仓量环比下降2.82%。市场投机度维持低位波动。沪铜主力合约价格位于108710附近上下波动,波动区间在【107460,109200】,周五夜盘反弹收于109290元/吨,周内减仓11491手,周内涨0.09%,振幅2.32%。
外盘解读
当周LME铜价主要位于【14092,14441.5】区间波动,最后收于14378.5美元/吨(夜盘),周内加仓500手,区间内涨1.31%,振幅2.46%;COMEX铜价位于【650.7,674.2】区间波动,最后收于666.8美分/磅(夜盘),周内增仓3328手,区间内跌0.31%,振幅3.51%。LME铜现货-3M升水回落到100美元/吨上下,远期合约贴水幅度维持稳定。LC价差先回升后回落,维持在-300美元/吨上下。据CFTC数据显示,截至9月1日当周,投机者所持COMEX铜净多头头寸创五周新低。
现货价格与利润分析
冶炼企业利润与加工企业开工率
当周铜精矿进口指数跌至-200.31美元/干吨,现货成交量环比减少。冶炼企业现货冶炼利润走低,但采购和销售意愿回升。加工企业市场采购意愿不强,终端企业以提低价货为主。精铜杆企业开工率环比回落3.31%,低于预期;再生铜企业开工率回落1.83%。铜线缆行业企业开工率环比回落0.24%,高于预期;漆包线行业企业开工率环比回落2.47%;黄铜棒企业开工率环比回落0.06%。预计下周部分企业开工率将小幅回升。
进口利润与库存
LME铜注销仓单占比维持在50%上下,国内外铜价比值回落,铜进口利润及再生铜进口利润好转,进出口窗口有望打开。上海保税区库存增加,洋山铜溢价持续回落。国内社库延续去库趋势,整体库存仍表现下降。
交易所库存跟踪
当周上期所铜库存继续回落,LME铜总库存维稳,Comex铜库存持续增加。全球铜显性库存稳定在98万吨左右。Comex铜库存69万吨,SHFE铜库存6.3万吨,LME铜库存23.41万吨。
供需推演