猜你想问
锡产业周报主要分析了哪些核心内容?
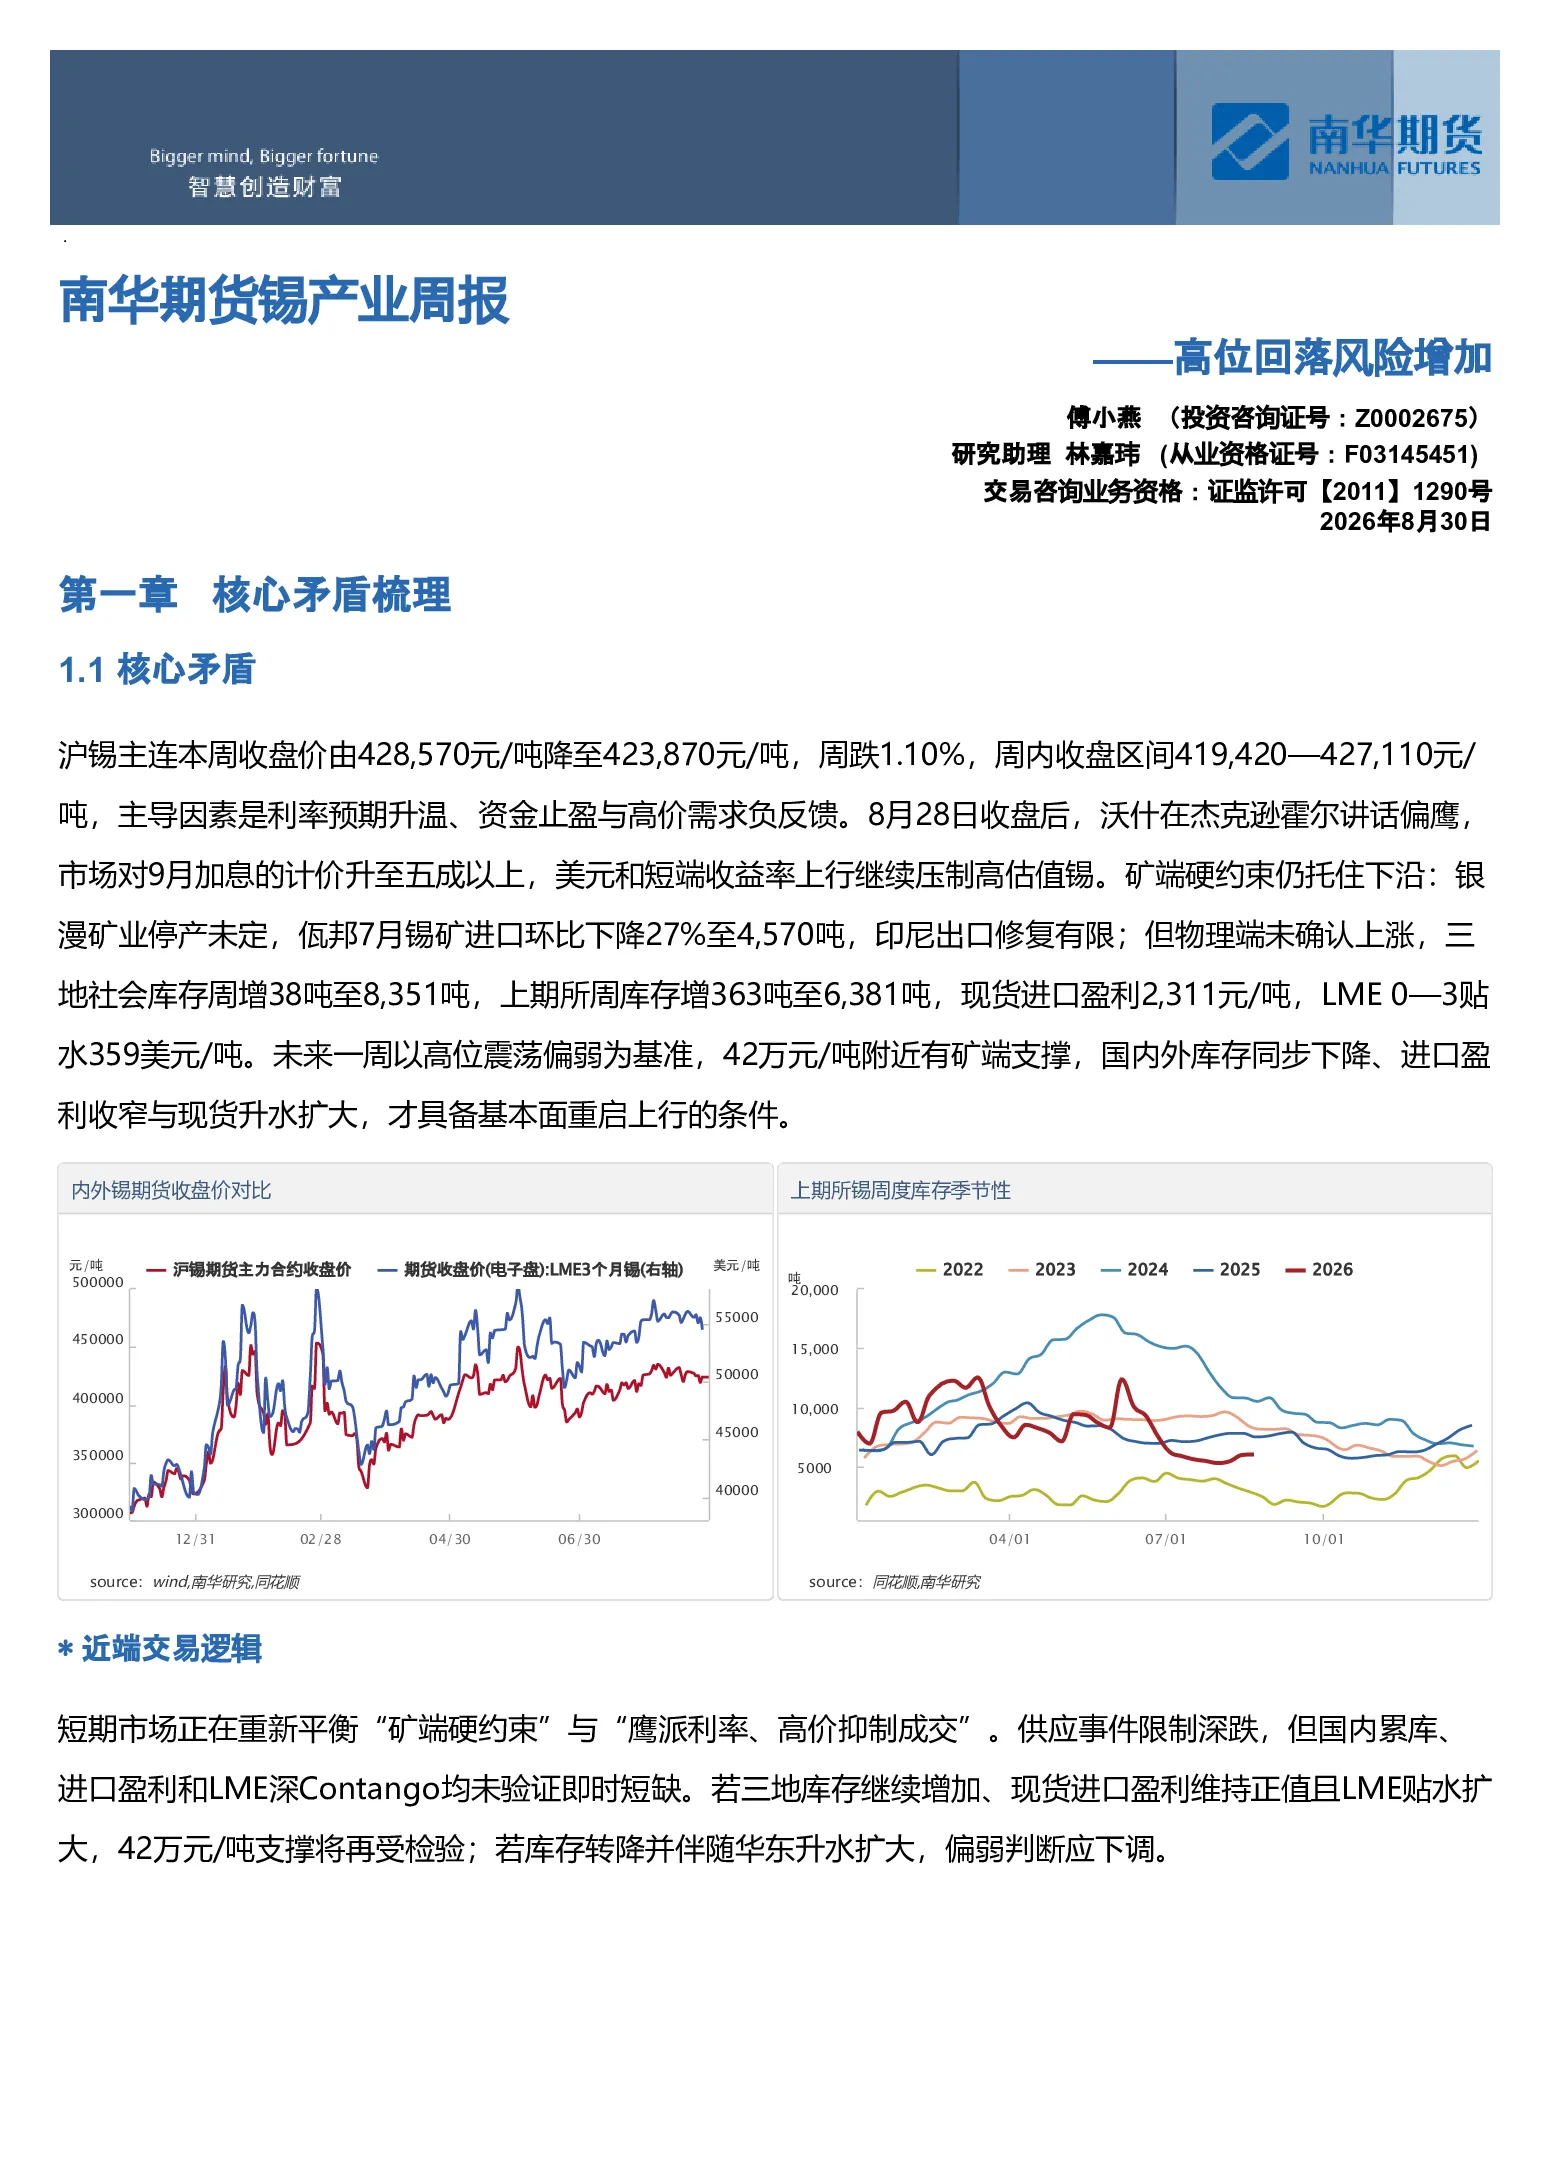
本报告分析了沪锡主连高位回落的成因,主要受利率预期升温、资金止盈及高价需求负反馈影响。报告指出矿端硬约束(如银漫矿业停产、佤邦供应受限)支撑下沿,但物理端上涨未确认,社会库存及上期所库存均增加,显示供应充足。未来市场预计高位震荡偏弱,42万元/吨附近有矿端支撑,需库存下降、进口盈利收窄和现货升水扩大才可能重启上行。
锡行业未来发展趋势如何?
锡行业长期矛盾在于低弹性矿山供应与科技需求增长错配。佤邦复产上限约禁矿前40%-50%,国内矿山扰动压低原料弹性,AI服务器和先进封装提供结构性焊料增量。但云南冶炼开工率已升至85%以上,进口窗口和高价持续补充供应,抑制传统电子及光伏采购。未来锡市场供需关系仍需关注科技需求的实际增长与供应端的弹性变化。
报告重点分析了哪些方向?
报告重点分析了近端市场平衡“矿端硬约束”与“鹰派利率、高价抑制成交”的逻辑。供应事件限制深跌,但国内累库、进口盈利和LME深Contango未验证即时短缺。若库存继续增加、现货进口盈利维持正值且LME贴水扩大,42万元/吨支撑将再受检验;若库存转降并伴随华东升水扩大,偏弱判断应下调。同时关注跨市价差及进口盈利对沪锡的影响。
当前锡市场现状如何判断?
当前锡市场现状表现为高位回落风险增加。沪锡主连本周高位回落,主要受利率预期升温、资金止盈及高价需求负反馈影响。矿端硬约束仍托住下沿,但物理端未确认上涨,三地社会库存及上期所库存均增加,现货进口盈利及LME贴水显示供应充足。市场预计高位震荡偏弱,需库存下降、进口盈利收窄和现货升水扩大才具备重启上行的条件。
本报告提示了哪些风险?
本报告提示了AI发展不及预期、海外矿端扰动、印尼政策等风险。AI服务器和先进封装虽提供结构性焊料增量,但若其发展不及预期,将影响锡的需求增长。海外矿端扰动(如印尼政策变化)可能影响全球锡供应。此外,鹰派宏观信号(如美国两年期收益率升至4.30%)也对锡价构成压力,需持续关注宏观环境变化对锡市场的影响。