猜你想问
这份研报主要分析了什么内容?
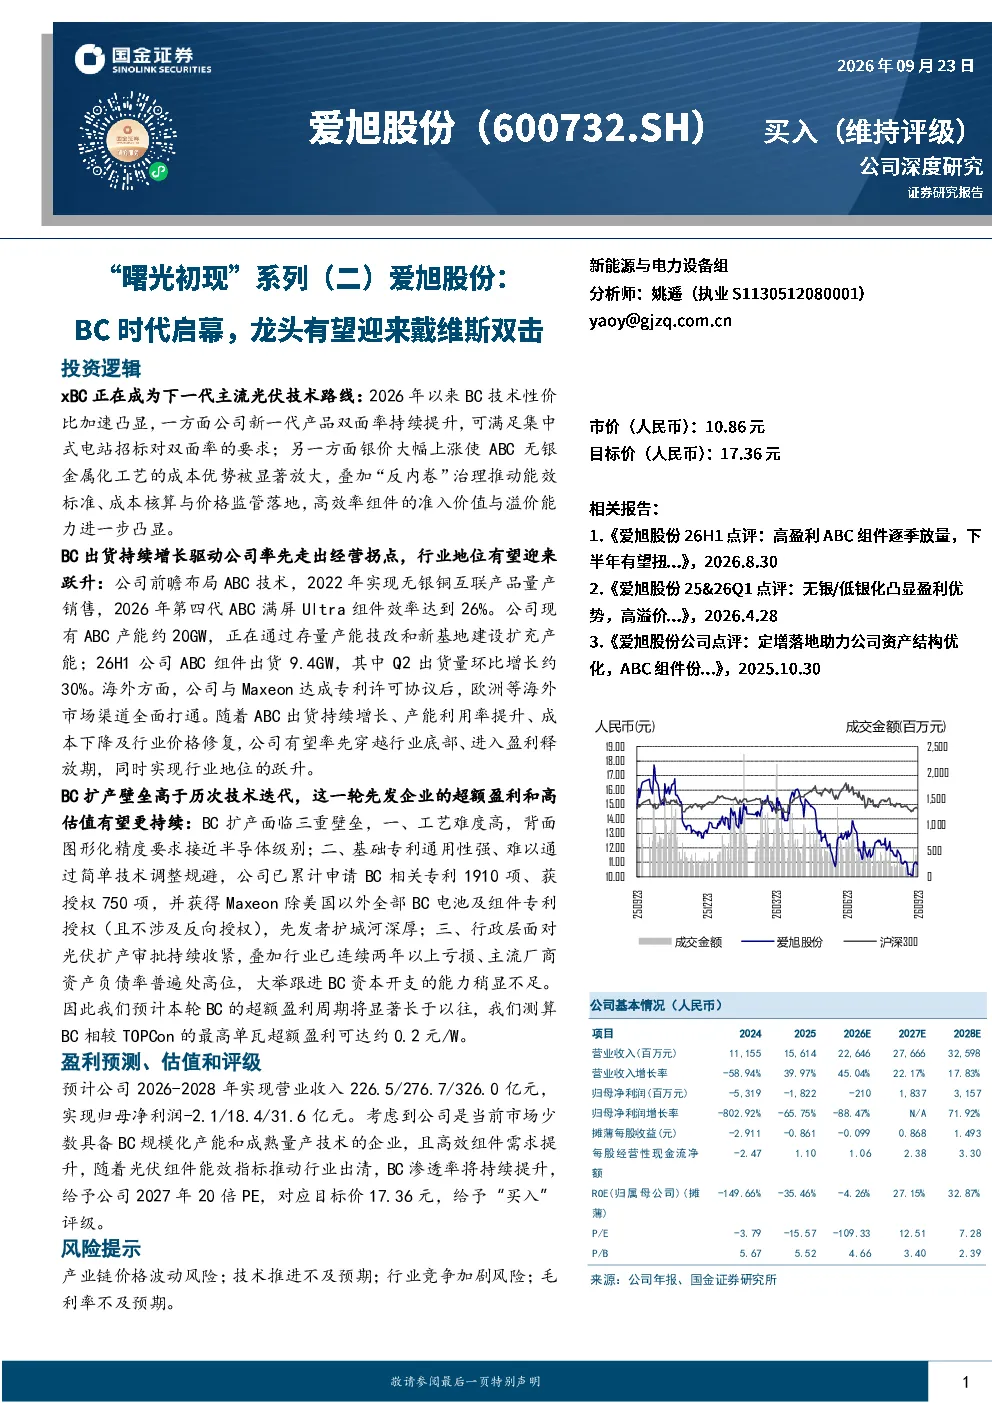
这份研报主要分析了爱旭股份在BC电池技术领域的投资逻辑。报告详细阐述了BC技术迈向主流市场的趋势,包括BC生态圈的扩大、应用场景的全面发展、BC组件的溢价能力以及成本优势。同时,报告还探讨了爱旭股份作为行业BC技术的重要领导者在推动整体盈利修复方面的作用,包括其技术领先优势、全产业链协同布局以及利润率先出现拐点的迹象。此外,研报还分析了强制性国家标准出台对行业的加速出清效应,以及BC扩产难度大导致的超额盈利周期长等特点。最后,报告给出了爱旭股份的盈利预测与投资建议,并对相关风险进行了提示。
BC电池技术的发展趋势如何?
BC电池技术的发展趋势显示其正迈向主流市场。从生态圈来看,国内xBC电池现有产能近100GW,在建产能约75GW,TCL中环、天合光能等厂商积极推动BC技术量产。应用场景方面,xBC组件正从高端屋顶分布式市场向全场景应用转型,预计2026年出货量达62GW,同比增长82%。在价格方面,BC组件在实证项目中展现更高发电增益,局部遮挡条件下发电增益超30%,集中式项目用BC组件价格较TOPCon组件溢价长期约0.07元/W。成本方面,2026年一季度,ABC凭借无银/少银化量产导入、效率提升及规模化优势,首次成本差距反转,ABC组件成本约0.606元/W,较TOPCon组件具备约0.016元/W的成本优势。
爱旭股份在BC技术领域的重点分析方向是什么?
爱旭股份在BC技术领域的重点分析方向主要包括三个方面:技术领先优势、全产业链协同布局以及利润率先出现拐点。首先,爱旭股份自2016年起前瞻布局ABC技术,是国内BC产业化路线先行者,第四代ABC满屏Ultra组件效率达26%,持续刷新BC组件量产效率纪录。其次,公司通过珠海、义乌、济南三大生产基地的协同布局,推动ABC规模化产业落地,ABC电池组件配套产能已达到20GW,2025年出货量达14.71GW,同比增长132%,ABC组件收入占比2025年达68.24%。最后,公司组件业务毛利率率先转正、回升至5.0%,归母净利润亏损幅度持续收窄,2026年Q1/Q2亏损逐季收窄,显示出利润率先出现拐点的迹象。
目前BC电池市场的现状如何?
目前BC电池市场的现状显示其正快速发展但竞争加剧。从产能来看,截至2026年8月,国内xBC电池现有产能近100GW,在建产能约75GW,行业短期大规模转投BC产能的动力和能力皆不足,供给过剩,竞争激烈。从应用来看,xBC组件正从高端屋顶分布式市场向全场景应用转型,预计2026年出货量达62GW,同比增长82%。从价格来看,集中式项目用BC组件价格较TOPCon组件溢价长期约0.07元/W,欧洲市场BC组件较TOPCon组件溢价约0.01美元/W。从政策来看,三项强制性国家标准约束硅料生产、单晶拉制与切片以及组件和逆变器产品能效,新标准实施后,无法达到3级能耗限额的存量产能将面临技术改造或退出压力。
研报提示了哪些主要风险?
研报提示了四个主要风险:产业链价格波动风险、技术推进不及预期、行业竞争加剧风险以及毛利率不及预期。首先,产业链价格波动风险可能导致BC组件成本上升或价格下降,影响公司盈利能力。其次,技术推进不及预期可能导致公司无法保持技术领先优势,影响其在BC电池市场的竞争力。再次,行业竞争加剧风险可能导致BC组件价格下降,影响公司盈利能力。最后,毛利率不及预期可能导致公司盈利能力下降,影响其长期发展。