猜你想问
乙二醇现货价格为何持续上行?
乙二醇现货价格持续上行主要受低库存和原油市场影响。美国战略石油储备下降、中国炼厂开工率变化及全球燃料市场供应紧张导致原油价格上涨,进而推高石脑油制乙二醇成本。同时,截至2026年9月,华东及中国社会乙二醇港口库存降至极低水平,接近干涸,供应端国内供应回升但检修损失下降,海外供应维持低位,聚酯负荷微幅下降,需求端受低库存化工品利润支撑,但需警惕需求变化及霍尔木兹海峡通行情况。
乙二醇行业未来发展趋势如何?
乙二醇行业未来发展趋势需关注库存变化和供需平衡。当前乙二醇进口低位仍是去库主要原因,国内供应回升但海外供应低位,聚酯原料需求或维持负增长,预计年内聚酯开工预期下调。Q4预估累库但需根据海峡通行情况调整。聚酯利润分化,长丝除DTY外利润压缩,短纤及瓶片亏损加剧,需持续关注供需关系变化。
本报告重点分析了哪些方向?
本报告重点分析了乙二醇现货价格上行驱动因素、港口库存去化情况及聚酯利润分化。报告指出,低库存是价格上行主因,华东及中国社会库存接近干涸;聚酯行业长丝除DTY外利润压缩,短纤及瓶片亏损加剧。同时,报告关注了原油市场变化、国内供应检修情况及海外供应低位对乙二醇市场的影响。
当前乙二醇市场现状如何判断?
当前乙二醇市场现状表现为现货价格坚挺上行,主要受低库存和原油价格上涨驱动。截至2026年9月,华东地区港口库存11.9万吨,中国社会库存133.2万吨,均处于极低水平。国内供应回升,检修损失逐月下降,海外供应维持低位,聚酯负荷微幅下降,供需关系紧张支撑价格。但需警惕需求变化及霍尔木兹海峡通行情况。
本报告提示了哪些风险?
本报告提示了乙二醇估值偏高、国内供应回升超预期及中东局势风险。当前乙二醇估值已偏高,若国内供应回升超预期可能影响价格。中东局势及霍尔木兹海峡实际通行情况对全球燃料市场供应有重要影响,需持续关注。此外,海外供应远期有回升预期,可能对市场产生影响。
你可能感兴趣
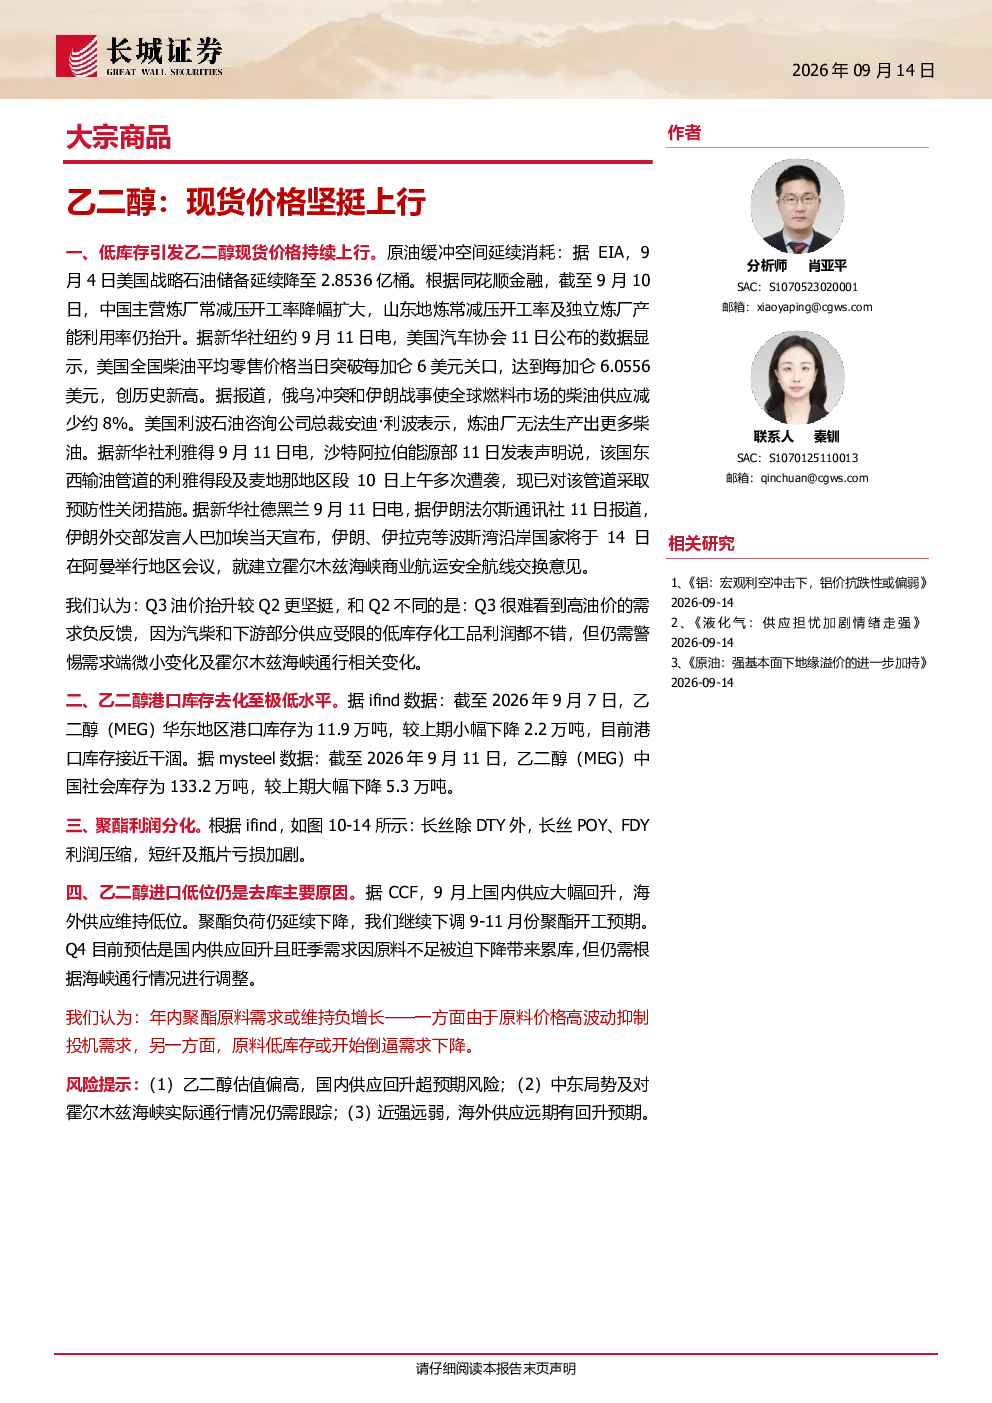
大宗商品|能源化工*周报 乙二醇:现货价格坚挺上行
基础化工长城证券2026-09-14
乙二醇价格重心坚挺上行 场内贸易商交投为主
宏源期货2026-03-30
大宗商品周度报告:钢材供应宽松,煤炭价格坚挺,有色库存下降,美原油库存增长不及预期
莫尼塔2017-04-10
大宗商品周度报告:钢材供应宽松,煤炭价格坚挺,有色库存下降,美原油库存增长不及预期
莫尼塔2017-04-05
玉米日评:玉米现货价格坚挺 期货盘面继续上行
国新国证期货2022-11-23
招期基本金属铝产业链:氧化铝:现货价格持续下行,关注氧化铝厂减产停产情况 电解铝:中美贸易摩擦叠加需求边际走弱,铝价面临回调压力 铸造铝合金:废铝价格坚挺,但宏观情绪和持续累库压制上行空间
招商期货2025-10-12
玻璃日报:现货价格坚挺,玻璃期货震荡上行
华融融达期货2023-12-22
现货价格坚挺,郑糖继续上行
瑞达期货2016-11-22
动力煤日报:现货价格依然坚挺 盘面积蓄上行动能
方中中期期货2016-09-22
玻璃日报:现货价格坚挺,玻璃期货震荡上行
华融融达期货2023-12-22