猜你想问
这份研报的核心内容是什么?
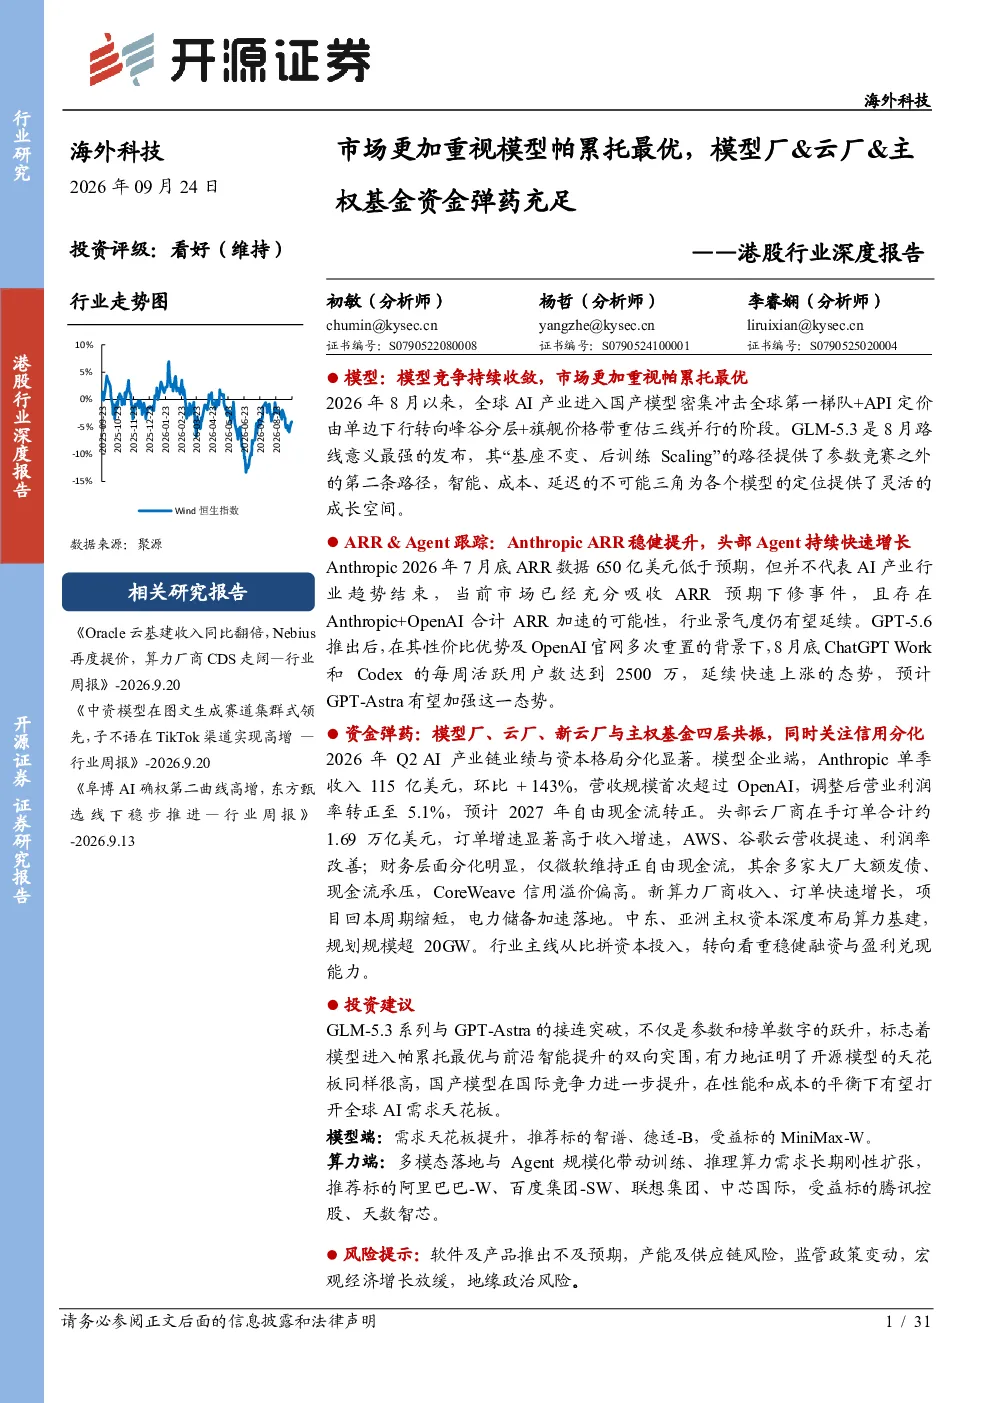
这份研报深入分析了港股市场中模型帕累托最优的重要性,探讨了模型厂、云厂和主权基金的资金状况。报告重点关注了全球AI产业的竞争格局,特别是国产模型对全球第一梯队的冲击。同时,分析了API定价策略的变化、GLM-5.3等新模型的发布及其对市场的影响,以及OpenAI GPT-6 Astra的代际跃迁意义。此外,还讨论了智谱GLM-5.3-Flash系列的开源性价比策略,标志着国产开源模型进入新阶段。报告还追踪了ARR与Agent的发展趋势,包括Anthropic和ChatGPT的活跃用户数,以及办公类Agent赛道的头部集中趋势。云计算部分分析了算力租赁价格、AI数据中心的建设趋势、海外模型厂的算力采购结构、云厂在手订单和AI资本开支对财务与信用的影响,以及新云厂的收入增长和主权资本的布局策略。最后,提出了模型端和算力端的投资建议,并提示了相关风险。
AI行业的发展趋势如何?
AI行业正经历国产模型密集冲击全球第一梯队的阶段,API定价策略由单边下行转向峰谷分层,旗舰价格带重估三线并行。GLM-5.3的发布提供了参数竞赛之外的第二条路径,即“基座不变、后训练Scaling”,为智能、成本、延迟的不可能三角提供了灵活的成长空间。OpenAI GPT-6 Astra的发布标志着代际跃迁,模型可直接在真实软件环境中操作计算机。智谱GLM-5.3-Flash系列以1/40价格定义开源性价比,标志着国产开源模型进入新阶段。办公类Agent赛道进入大厂主导、头部集中的格局,腾讯WorkBuddy维持领先态势。云计算方面,算力租赁价格持续走强,需求向最新代际算力集中。全球在建AI数据中心呈现向头部CSP和美国的集中趋势。海外模型厂锁定超万亿美元级长期算力,采购结构分化。云厂在手订单合计约1.69万亿美元,已签未确认收入在累积。AI资本开支高增加剧云厂商财务与信用分化。新云厂收入延续三位数高增长,主权资本正由财务投资者向AI基础设施组织者转变,AI算力相关规划已超20GW。
报告重点分析了哪些方向?
报告重点分析了模型竞争与市场趋势,包括国产模型对全球第一梯队的冲击、API定价策略的变化、新模型的发布及其对市场的影响,以及开源模型的性价比策略。此外,报告追踪了ARR与Agent的发展趋势,分析了Anthropic和ChatGPT的活跃用户数,以及办公类Agent赛道的头部集中趋势。在云计算部分,报告分析了算力租赁价格、AI数据中心的建设趋势、海外模型厂的算力采购结构、云厂在手订单和AI资本开支对财务与信用的影响,以及新云厂的收入增长和主权资本的布局策略。最后,报告提出了模型端和算力端的投资建议,并提示了相关风险。这些分析旨在全面评估AI行业的竞争格局和发展趋势。
当前AI市场的现状如何判断?
当前AI市场呈现出国产模型密集冲击全球第一梯队的态势,API定价策略由单边下行转向峰谷分层,旗舰价格带重估三线并行。GLM-5.3等新模型的发布为市场带来了新的竞争格局,智谱GLM-5.3-Flash系列以开源性价比策略进入新阶段。办公类Agent赛道进入大厂主导、头部集中的格局,腾讯WorkBuddy维持领先态势。云计算方面,算力租赁价格持续走强,需求向最新代际算力集中,全球在建AI数据中心呈现向头部CSP和美国的集中趋势。海外模型厂锁定超万亿美元级长期算力,采购结构分化。云厂在手订单合计约1.69万亿美元,已签未确认收入在累积。AI资本开支高增加剧云厂商财务与信用分化。新云厂收入延续三位数高增长,主权资本正由财务投资者向AI基础设施组织者转变,AI算力相关规划已超20GW。总体来看,AI市场正处于快速发展阶段,竞争激烈,但行业景气度仍有望延续。
研报提示了哪些风险?
研报提示了以下风险:软件及产品推出不及预期,可能导致市场竞争力下降;产能及供应链风险,可能影响模型的稳定供应;监管政策变动,可能对AI行业的发展带来不确定性;宏观经济增长放缓,可能影响AI行业的投资和消费;地缘政治风险,可能对全球AI产业链造成冲击。这些风险需要投资者密切关注,并在投资决策中充分考虑。研报还建议投资者关注模型端和算力端的投资机会,并注意相关风险提示。