猜你想问
这份研报的核心内容是什么?
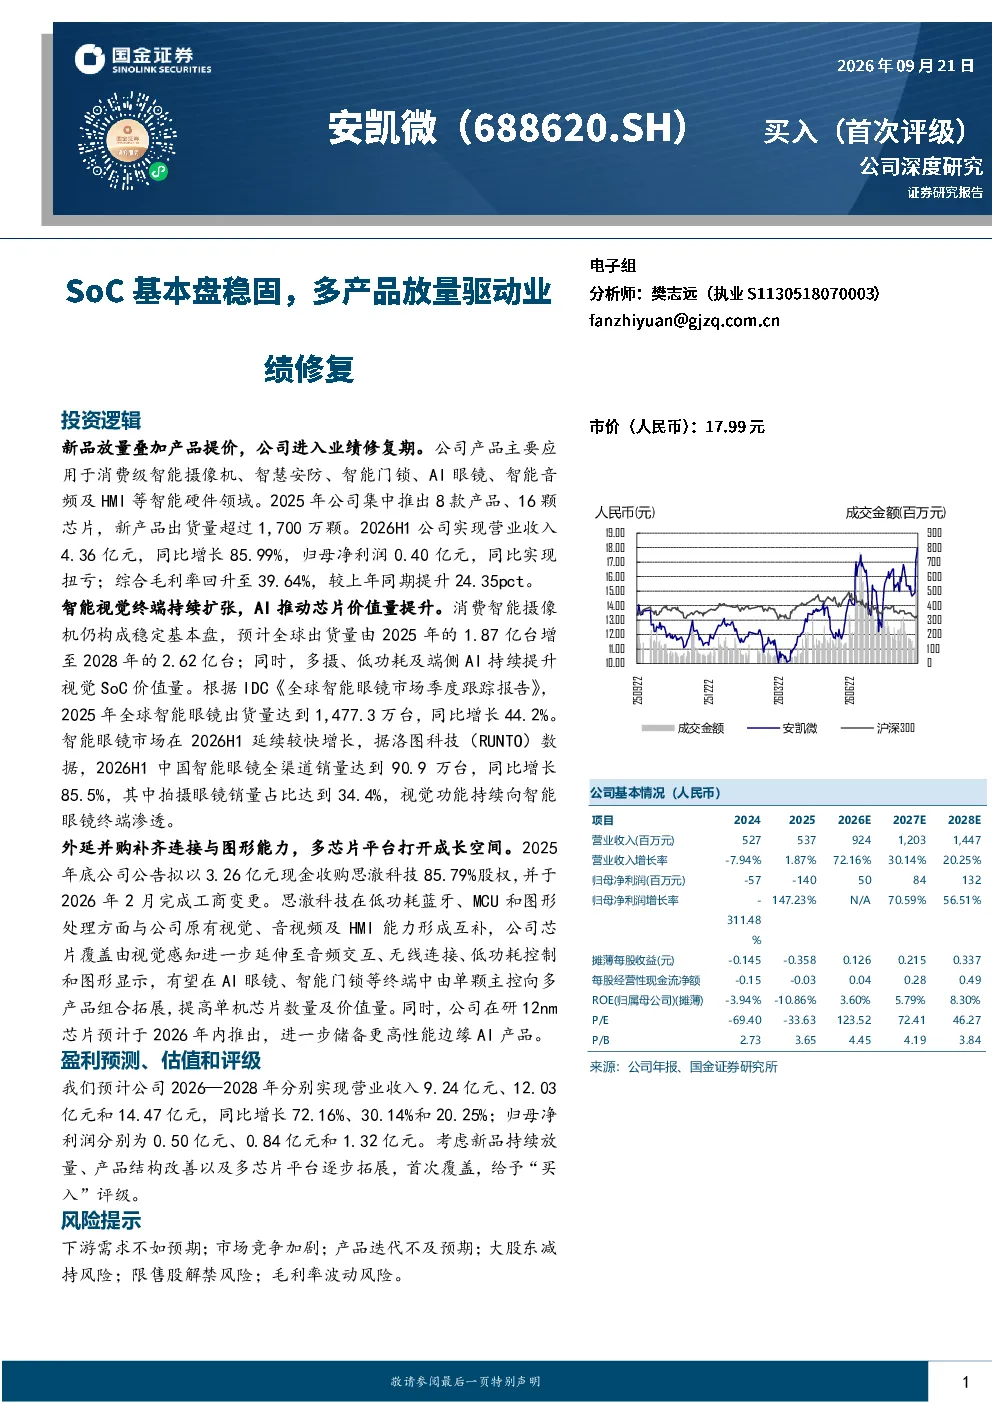
该研报分析安凯微公司深耕智能视觉领域二十余年,以物联网摄像机芯片为核心,拓展至AI眼镜、智能门锁、HMI等终端。2025年新品集中推出,2026年进入业绩修复期,新品放量叠加产品提价推动收入增长,盈利能力逐步改善。预计2026-2028年公司营业收入分别实现9.24亿元、12.03亿元和14.47亿元,同比增长72.16%、30.14%和20.25%,归母净利润分别为0.50亿元、0.84亿元和1.32亿元。公司通过收购思澈科技补齐连接与图形能力,形成多芯片平台,拓展AI眼镜、智能门锁等终端市场,并储备更高性能边缘AI产品。首次覆盖,给予“买入”评级。
智能视觉赛道的发展趋势如何?
智能视觉赛道发展趋势向好,安凯微公司凭借二十余年多媒体芯片技术积累,形成以低功耗、多目处理和端侧AI为代表的产品能力。消费级智能摄像机构成视觉SoC基本盘,场景扩展与功能升级打开增量;智能门锁加速视觉化,功能升级提升单机芯片价值量;AI眼镜进入放量期,拍摄与显示升级打开视觉芯片新空间;HMI交互终端需求稳健,智能化拓展多元应用场景。公司通过外延并购补齐连接与图形能力,形成多芯片平台,持续扩张产品矩阵,构筑技术壁垒。
研报重点分析了哪些方向?
研报重点分析了安凯微公司在智能视觉领域的业务布局和技术能力。公司拥有二十余年多媒体芯片技术积累,视觉SoC构成业务基本盘,产品平台持续扩展,全球化布局拓宽成长边界。报告详细阐述了公司产品智能化推动结构升级,包括消费级智能摄像机构成视觉SoC基本盘,智能门锁加速视觉化,AI眼镜进入放量期,HMI交互终端需求稳健等。此外,报告还分析了公司通过收购思澈科技补齐连接与图形能力,形成多芯片平台,持续扩张产品矩阵,构筑技术壁垒。
当前智能视觉市场的现状如何?
当前智能视觉市场呈现多元化发展趋势,安凯微公司作为行业参与者,其产品已覆盖物联网摄像机芯片、AI眼镜、智能门锁、HMI等多个终端领域。消费级智能摄像机构成视觉SoC基本盘,市场需求持续增长;智能门锁加速视觉化,功能升级提升单机芯片价值量;AI眼镜进入放量期,拍摄与显示升级打开视觉芯片新空间;HMI交互终端需求稳健,智能化拓展多元应用场景。市场竞争激烈,技术迭代迅速,企业需持续提升产品竞争力。
研报提到了哪些风险提示?
研报提示了安凯微公司面临的多重风险,包括下游需求不如预期,可能导致产品销售不及预期;市场竞争加剧,可能影响公司市场份额和盈利能力;产品迭代不及预期,可能影响公司技术领先优势;大股东减持风险,可能影响公司股权结构;限售股解禁风险,可能影响公司股价;毛利率波动风险,可能影响公司盈利水平。这些风险需引起投资者关注。