猜你想问
这份研报主要讲了什么内容?
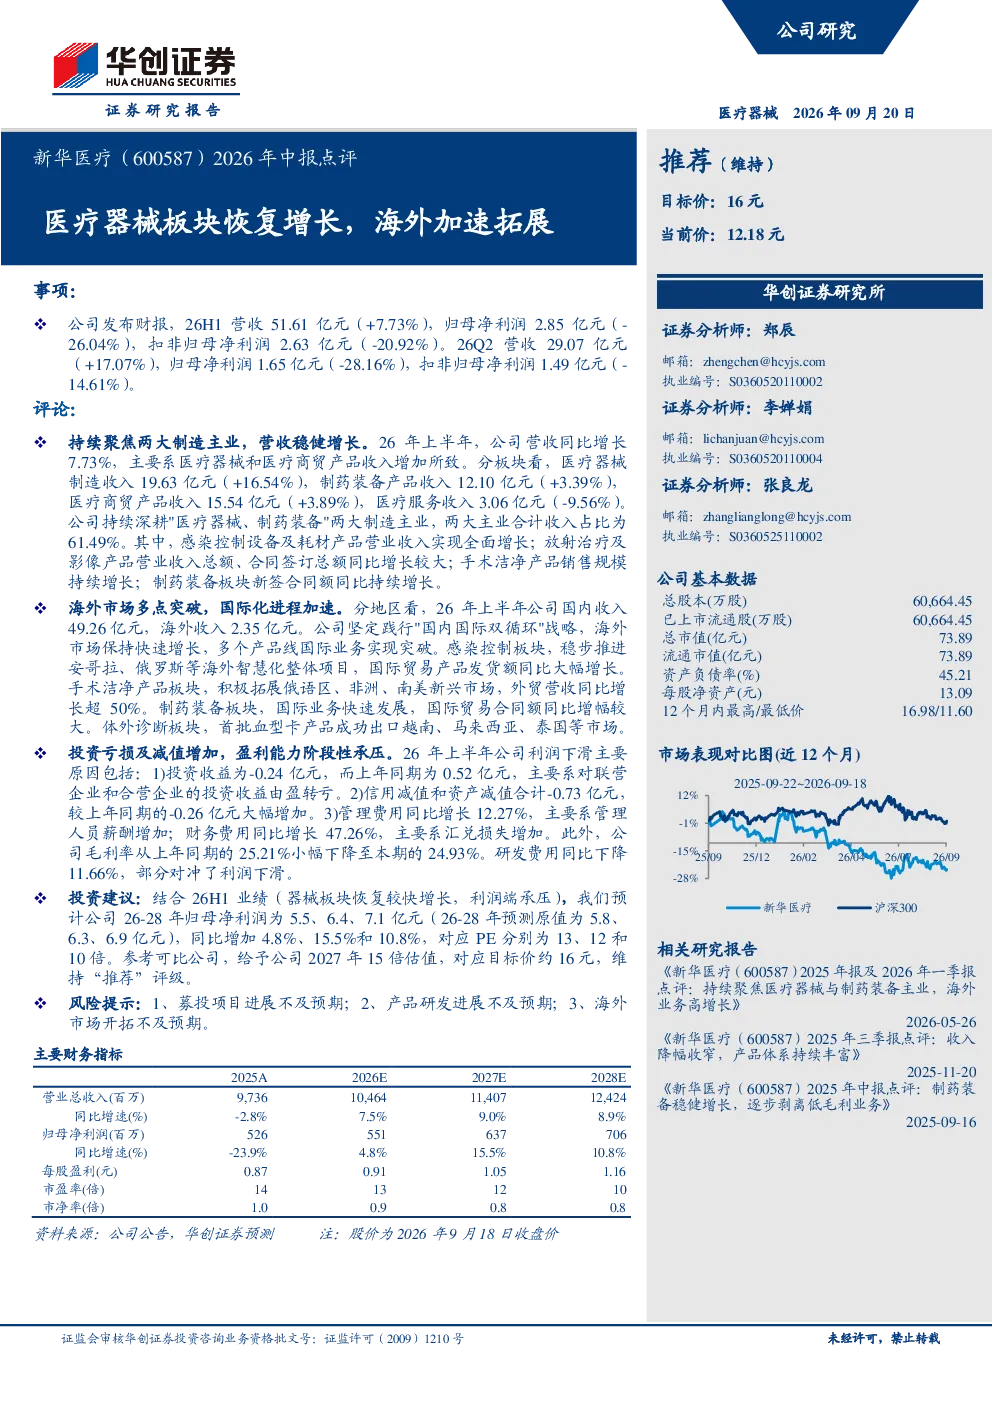
这份研报主要点评了新华医疗2026年上半年的业绩表现,分析了公司在医疗器械和制药装备两大制造主业的增长情况,以及海外市场的拓展进展。报告指出,新华医疗2026年上半年营收51.61亿元,同比增长7.73%,但归母净利润为2.85亿元,同比下降26.04%。公司持续聚焦医疗器械和制药装备两大制造主业,合计收入占比61.49%。感染控制设备及耗材、放射治疗及影像产品、手术洁净产品、制药装备板块均实现增长。海外收入2.35亿元,多个产品线国际业务突破,手术洁净产品外贸营收同比增长超50%,制药装备国际业务快速发展,体外诊断产品出口越南、马来西亚、泰国等市场。
医疗器械行业目前的发展趋势如何?
医疗器械行业目前呈现多元化发展趋势,一方面,随着人口老龄化和健康意识的提升,医疗器械需求持续增长;另一方面,技术创新推动行业向智能化、精准化方向发展。特别是在感染控制、放射治疗及影像、手术洁净等领域,市场需求旺盛,技术迭代加快。同时,海外市场拓展成为行业重要增长点,企业积极布局国际市场,推动产品出口。此外,政策支持也促进行业健康发展,但竞争加剧和研发投入压力是行业面临的挑战。
研报重点分析了新华医疗的哪些业务板块?
研报重点分析了新华医疗的医疗器械制造和制药装备两大业务板块。报告显示,医疗器械制造收入19.63亿元,同比增长16.54%,制药装备产品收入12.10亿元,同比增长3.39%。公司持续聚焦这两大主业,合计收入占比61.49%。具体来看,感染控制设备及耗材、放射治疗及影像产品、手术洁净产品、制药装备板块均实现增长。其中,手术洁净产品和制药装备国际业务表现突出,外贸营收和海外市场拓展均取得显著进展。
根据市场现状,医疗器械板块的竞争格局如何?
根据市场现状,医疗器械板块竞争格局激烈,主要体现在技术壁垒、品牌效应和渠道优势等方面。领先企业凭借技术积累和品牌影响力占据市场主导地位,而新兴企业则通过差异化创新和精准市场定位寻求突破。在细分领域,如感染控制、放射治疗等,技术密集型产品竞争尤为突出。同时,海外市场拓展成为竞争焦点,企业纷纷布局国际市场,争夺市场份额。此外,政策变化和监管要求也对竞争格局产生重要影响。
研报提示了哪些投资风险?
研报提示了新华医疗面临的三方面投资风险:一是募投项目进展不及预期,可能导致投资回报率下降;二是产品研发进展不及预期,可能影响公司未来的增长潜力;三是海外市场开拓不及预期,可能影响国际业务的拓展速度和效果。这些风险需要投资者密切关注,并结合公司实际情况进行综合评估。