猜你想问
这份研报的核心内容是什么?
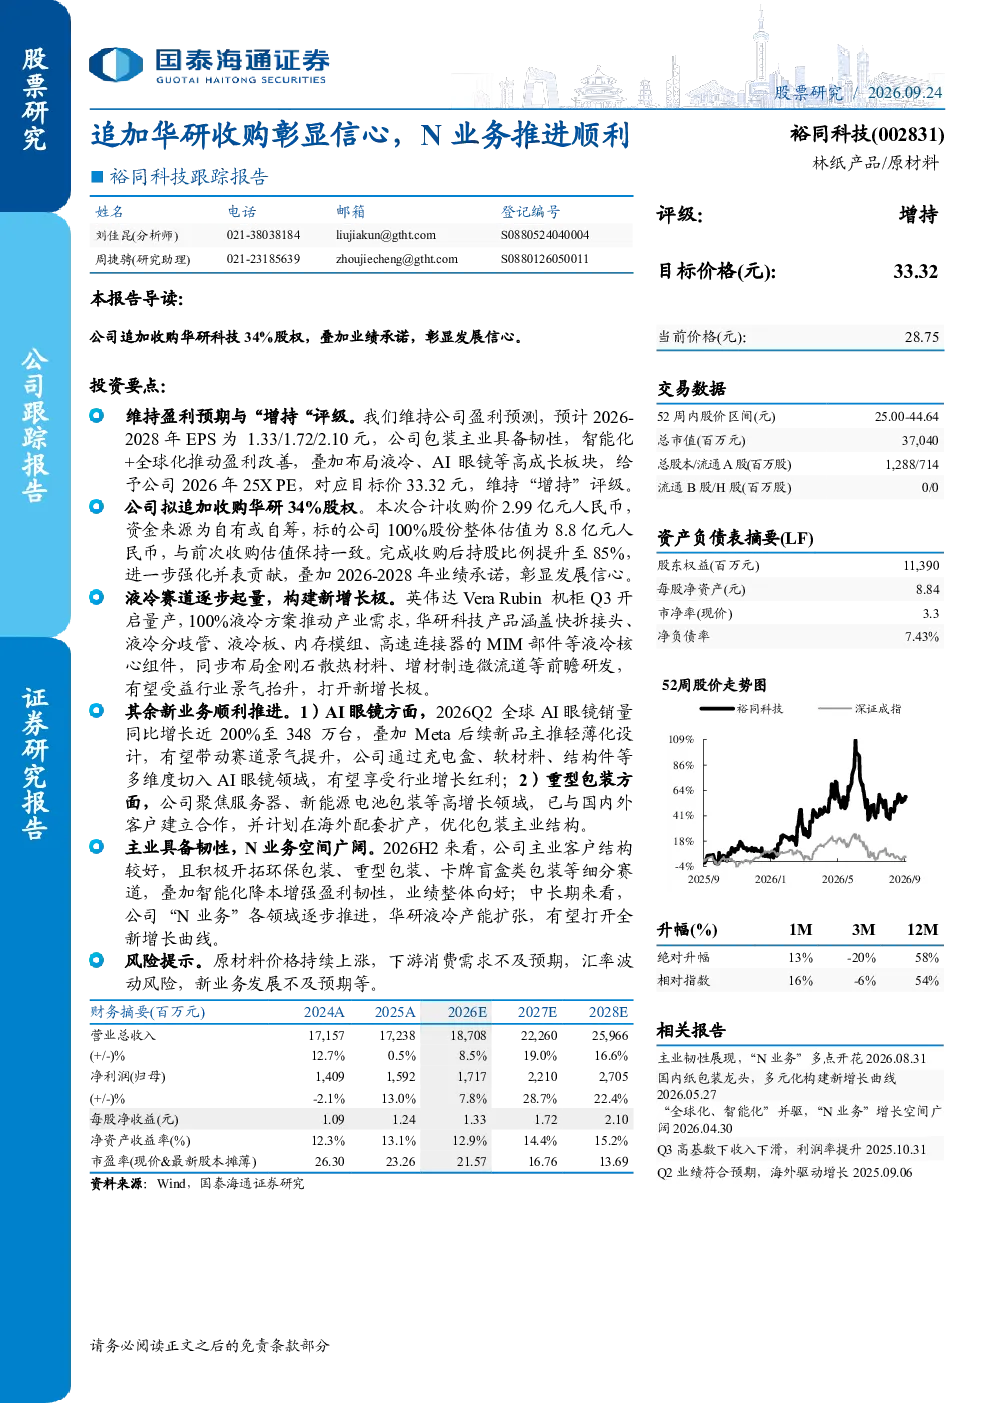
本报告关注裕同科技拟追加收购华研科技34%股权,合计持股比例提升至85%,彰显公司发展信心,并叠加2026-2028年业绩承诺。报告指出液冷赛道逐步起量,华研科技产品涵盖液冷核心组件,同步布局前瞻研发,有望受益行业景气抬升,打开新增长极。AI眼镜和重型包装等新业务顺利推进,AI眼镜销量预计2026Q2同比增长近200%,公司通过多维度切入该领域;重型包装聚焦高增长领域,计划海外扩产。主业具备韧性,积极开拓环保包装、重型包装等细分赛道,叠加智能化降本,业绩整体向好;中长期来看,“N业务”各领域逐步推进,华研液冷产能扩张,有望打开全新增长曲线。
液冷赛道的发展趋势如何?
液冷赛道正逐步起量,华研科技作为液冷核心组件供应商,已同步布局前瞻研发,有望受益于行业景气度提升。随着数据中心、人工智能等领域的快速发展,对散热效率要求不断提高,液冷技术逐渐替代传统风冷成为主流趋势。华研科技的产品涵盖液冷核心组件,具备较强的市场竞争力,未来随着产能扩张和技术迭代,有望在液冷领域打开新增长极,为公司带来持续增长动力。
报告重点分析了哪些方向?
报告重点分析了裕同科技通过追加收购华研科技提升持股比例的战略意义,以及公司在液冷、AI眼镜、重型包装等新业务领域的推进情况。液冷业务方面,报告关注其产品布局和产能扩张计划;AI眼镜业务方面,预计2026Q2销量同比增长近200%,公司通过多维度切入该领域;重型包装业务方面,聚焦高增长领域并计划海外扩产。此外,报告还分析了公司主业在环保包装、重型包装等细分赛道的开拓,以及智能化降本带来的业绩提升效应。
当前市场对裕同科技的整体判断是什么?
当前市场对裕同科技的整体判断积极,主要体现在公司通过追加收购华研科技展现的发展信心,以及多维度业务布局带来的增长潜力。液冷业务有望受益行业景气度提升,打开新增长极;AI眼镜和重型包装等新业务顺利推进,其中AI眼镜销量增长迅速,重型包装聚焦高增长领域并计划海外扩产。主业方面,公司积极开拓环保包装、重型包装等细分赛道,并通过智能化降本提升业绩。历史业绩显示公司受海外驱动,Q2业绩符合预期,但Q3因高基数收入下滑,利润率有所提升。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格上涨、下游需求不及预期、汇率波动及新业务发展不及预期等。原材料价格上涨可能导致成本上升,影响公司盈利能力;下游需求不及预期可能影响公司产品销售,尤其是液冷、AI眼镜等依赖特定行业需求的业务;汇率波动可能影响公司海外业务收入和成本;新业务发展不及预期则可能影响公司未来增长潜力。此外,历史业绩数据显示Q3收入下滑,提示公司业绩受高基数影响较大,未来需关注业绩持续性。