猜你想问
上海合晶2026年半年度业绩说明会主要披露了哪些内容?
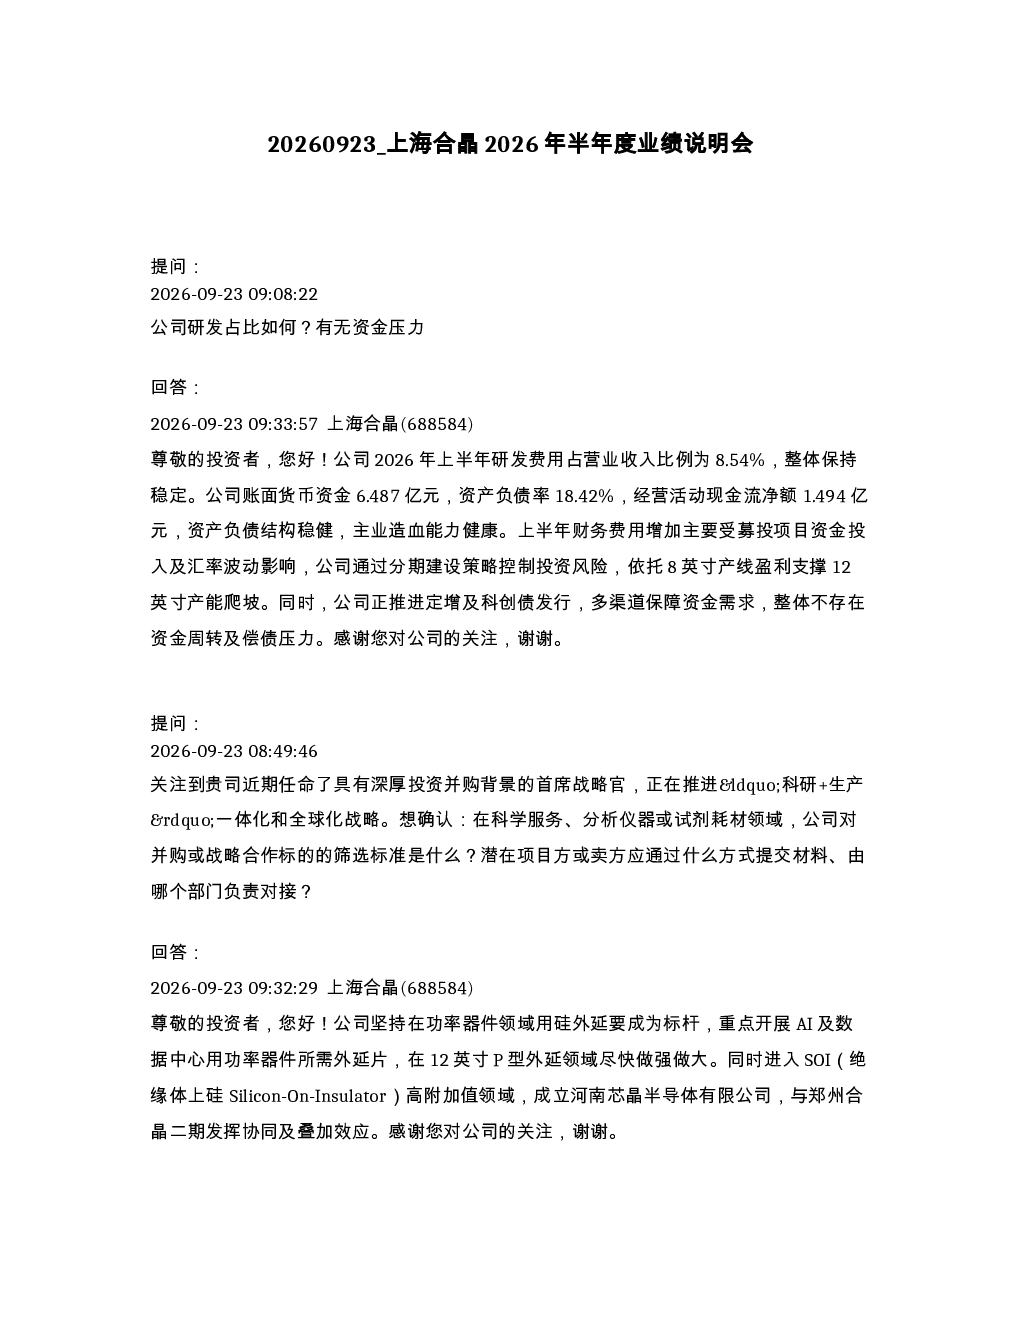
本次业绩说明会重点介绍了上海合晶2026年上半年的研发投入、资金状况、战略布局、分红政策、半导体硅片景气度及河南芯晶SOI产品与应用。研发费用占营业收入比例为8.54%,财务结构稳健,无资金压力。公司聚焦功率器件领域,推进AI及数据中心用12英寸P型外延片发展,并布局SOI高附加值领域。
当前半导体硅片行业发展趋势如何?
全球硅片需求因AI应用拓展持续增加,12英寸市场扩容。国内市场因国产化替代加速,高端国产化及差异化竞争带来机会。部分国际客户已达成涨价协议,但价格传导存在滞后性。公司对行业持乐观态度,通过产品差异化竞争优化利润结构。
上海合晶报告中的战略重点分析方向是什么?
公司聚焦功率器件领域,重点发展AI及数据中心用12英寸P型外延片,并进入SOI高附加值领域(成立河南芯晶半导体)。并购或战略合作标的筛选标准为聚焦功率器件外延技术,或切入SOI高端应用场景(FD-SOI、RF-SOI、Photonics-SOI等)。
当前市场对半导体硅片行业的现状判断是怎样的?
全球硅片需求因AI应用拓展持续增加,12英寸市场扩容。国内市场因国产化替代加速,高端国产化及差异化竞争带来机会。部分国际客户已达成涨价协议,但价格传导存在滞后性。公司通过产品差异化竞争优化利润结构,对行业持乐观态度。
上海合晶2026年半年度业绩说明会中提示了哪些风险?
财务费用增加主要受募投项目资金投入及汇率波动影响,但公司通过分期建设策略控制风险。SOI项目建厂周期18-24个月,存在建设风险。行业竞争激烈,技术迭代迅速,需持续投入研发保持领先。部分国际客户订单价格传导存在滞后性,可能影响短期利润表现。
你可能感兴趣
盛合晶微2026年半年度业绩说明会
未知机构2026-09-16
晶品特装2026年半年度业绩说明会
未知机构2026-08-25
晶华新材2026年半年度业绩说明会
未知机构2026-09-03
601026 道生天合 道生天合2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-09-17
合兴股份2026年半年度业绩说明会
未知机构2026-09-02
道生天合2026年半年度业绩说明会
未知机构2026-09-17
上海能源2026年半年度业绩说明会
未知机构2026-08-24
上海汽配2026年半年度业绩说明会
未知机构2026-09-14
688718 唯赛勃 上海唯赛勃新材料股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-21
上海石化2026年半年度业绩说明会
未知机构2026-08-27