猜你想问
这份研报的核心内容是什么?
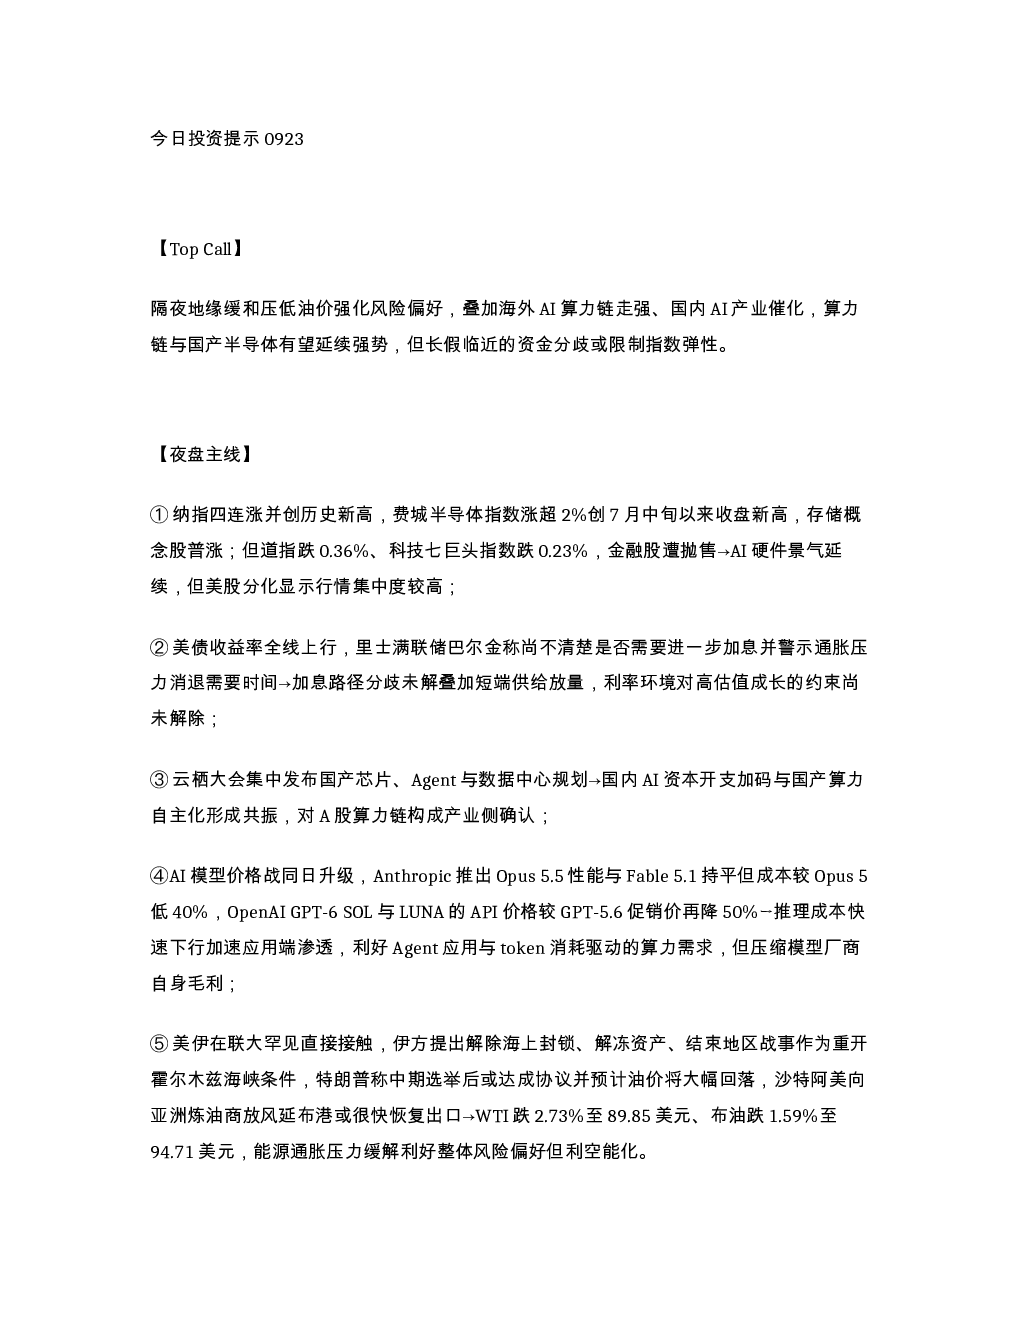
研报指出隔夜地缘缓和压低油价强化风险偏好,叠加海外AI算力链走强、国内AI产业催化,算力链与国产半导体有望延续强势。同时,美债收益率全线上行,加息路径分歧未解,对高估值成长构成约束。国内AI产业催化密集,云栖大会发布国产芯片、Agent与数据中心规划,对A股算力链构成产业侧确认。AI模型价格战加速应用渗透,但压缩模型厂商毛利。地缘缓和压低油价缓解通胀压力,但沙特延布港或恢复出口对能化板块利空。综合判断A股今日偏震荡,算力链与国产半导体或受外围情绪外溢带动,但长假临近指数弹性或受限。
AI算力链和半导体行业的发展趋势如何?
AI算力链和半导体行业正经历景气周期。海外AI算力链走强,国内AI产业催化密集,云栖大会发布国产芯片、Agent与数据中心规划,国内AI资本开支加码与国产算力自主化共振,对A股算力链构成产业侧确认。阿里云计划2032年数据中心规模超20GW,平头哥真武V900算力提升3倍,国内资本开支加码叠加国产芯片迭代,算力链景气获验证。同时,Omdia数据显示二季度全球半导体营收破4250亿美元,环比增31.4%,AI服务器需求带动存储涨价,营收数据确认景气延续。但AI模型价格战导致推理成本快速下行,压缩模型厂商毛利。
研报重点分析了哪些方向?
研报重点分析了AI算力链、国产半导体、存储芯片、AI模型价格战、地缘缓和对能源板块的影响等方向。AI算力链方面,关注海外AI算力链走强、国内AI产业催化、数据中心规划、国产芯片迭代等。国产半导体方面,关注国内资本开支加码、算力链景气验证等。存储芯片方面,关注AI服务器需求带动存储涨价、营收数据确认景气延续等。AI模型价格战方面,关注推理成本下行加速应用渗透、模型厂商毛利承压等。地缘缓和对能源板块的影响方面,关注美伊接触缓解封锁风险、WTI和布油价格下跌、沙特延布港或恢复出口对能化板块利空等。
当前市场现状如何判断?
当前市场现状呈现分化态势。隔夜AI算力链催化密集,存储与半导体强势,对A股算力、存储、光模块等方向构成直接映射。但海外科技七巨头指数下跌、金融股抛售显示外围结构行情,普涨基础不牢固。地缘缓和压低油价缓解通胀压力,利好风险偏好但能化承压。长端美债收益率升至5.3%、2年期标售需求偏弱,利率约束未解除,对高估值成长压制仍在。综合判断A股今日偏震荡,算力链与国产半导体或受外围情绪外溢带动,但长假临近指数弹性或受限。
研报提示了哪些风险?
研报提示了长假临近资金分歧可能限制指数弹性、外围结构行情对A股情绪外溢的影响、高估值成长面临利率环境约束的风险、地缘缓和对能源板块的利空风险等。长假临近可能导致市场资金流向变化,指数弹性受限。海外科技股下跌和金融股抛售可能影响A股情绪,尤其是对科技股的影响。高估值成长股面临长端美债收益率上升和2年期标售需求偏弱的压力。地缘缓和虽然缓解了能源通胀压力,但沙特延布港或恢复出口对能化板块构成利空,可能影响相关企业的业绩表现。