猜你想问
这份研报的核心内容是什么?
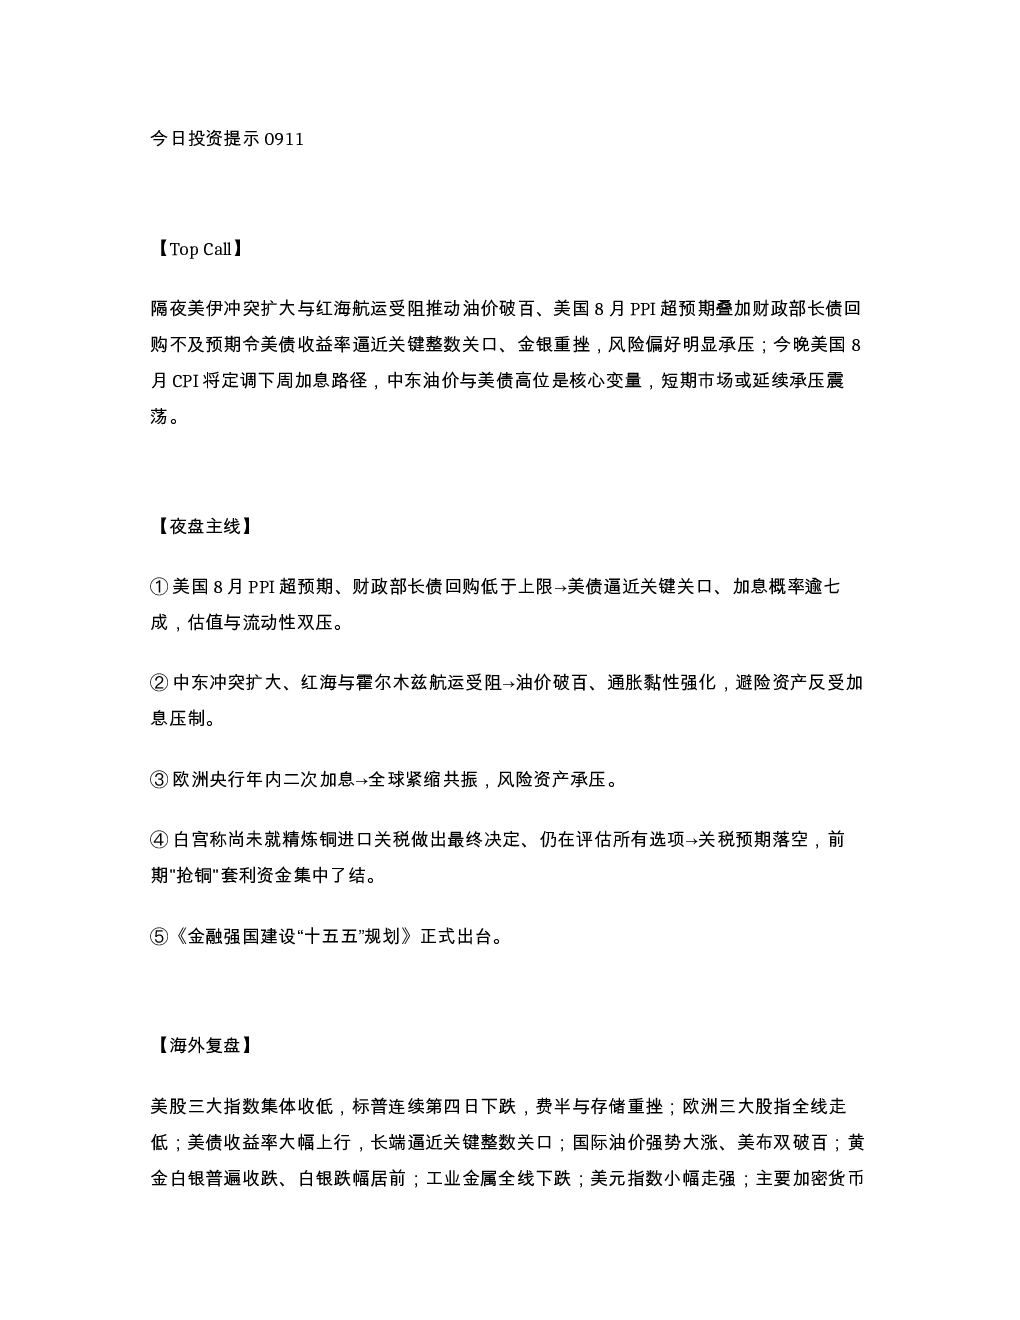
这份研报分析了全球宏观经济形势,重点关注了美国通胀数据、美债收益率走势、国际油价变化以及中东局势对市场的影响。报告指出,美国8月PPI超预期,叠加美债收益率逼近关键整数关口,推动市场风险偏好承压。同时,美伊冲突扩大及红海航运受阻导致油价破百,进一步加剧通胀压力。报告强调,今晚美国8月CPI数据将定调下周加息路径,中东油价与美债高位是短期市场核心变量,预计市场将延续承压震荡态势。
报告重点分析了哪些赛道或行业的发展趋势?
报告重点分析了AI算力、折叠屏消费电子、存储/HBM、原油能源链以及AI代理软件等赛道的发展趋势。在AI算力方面,高盛上修光模块预测,甲骨文云营收大增,微软拟翻倍数据中心容量,显示AI算力基建景气延续。折叠屏消费电子方面,苹果、华为、小米等厂商新品发布,开启换机周期。存储/HBM领域,SK海力士、美光重挫,但NAND供给偏紧预期仍在,板块短期了结但中期约束未消。原油能源链方面,中东冲突叠加霍尔木兹受阻与沙特产量骤降,推动油价风险溢价高,能源与航运成本抬升。AI代理软件领域,OpenAI Agents API公测,DeepSeek新模型,英伟达反垄断调查,显示AI应用加速,监管升温。
报告的主要分析方向是什么?
报告的主要分析方向包括美国通胀与货币政策、全球油价波动、中东地缘政治风险以及中国相关政策规划。在通胀与货币政策方面,报告关注美国8月PPI数据对美联储加息路径的影响,指出美债收益率逼近关键整数关口,加息概率逾七成,估值与流动性双压。在油价波动方面,中东冲突扩大及红海航运受阻推动油价破百,通胀黏性强化,避险资产反受加息压制。在地缘政治风险方面,美伊冲突扩大及霍尔木兹受阻加剧市场不确定性。在中国政策方面,报告提及《金融强国建设“十五五”规划》正式出台,显示政策规划对市场的指引作用。
报告对当前市场现状有何判断?
报告判断短期市场偏弱,主要受油价破百与美债逼近关键关口的双重压制,风险偏好难修复。今晚美国8月CPI数据若超预期,或进一步推升加息概率,加剧市场震荡。板块层面,报告建议控制仓位,红利等作为底仓,高估值成长需防海外利率上行冲击,有色预计承压,超配能源等具备抗通胀方向。报告强调,市场情绪受宏观因素影响较大,投资者需保持谨慎。
研报提示了哪些风险?
报告提示的主要风险包括美国通胀超预期、美联储加息路径不及预期、中东局势持续紧张以及全球供应链中断风险。美国通胀若超预期,将推升市场加息预期,加剧资产价格波动。美联储加息路径若不及市场预期,可能引发市场流动性紧张。中东局势持续紧张可能进一步推高油价,加剧全球通胀压力。全球供应链中断风险可能影响各行业产能与成本,对经济复苏造成不确定性。投资者需密切关注这些风险因素,做好风险管理。