猜你想问
这份研报主要分析了洲际船务的哪些方面?
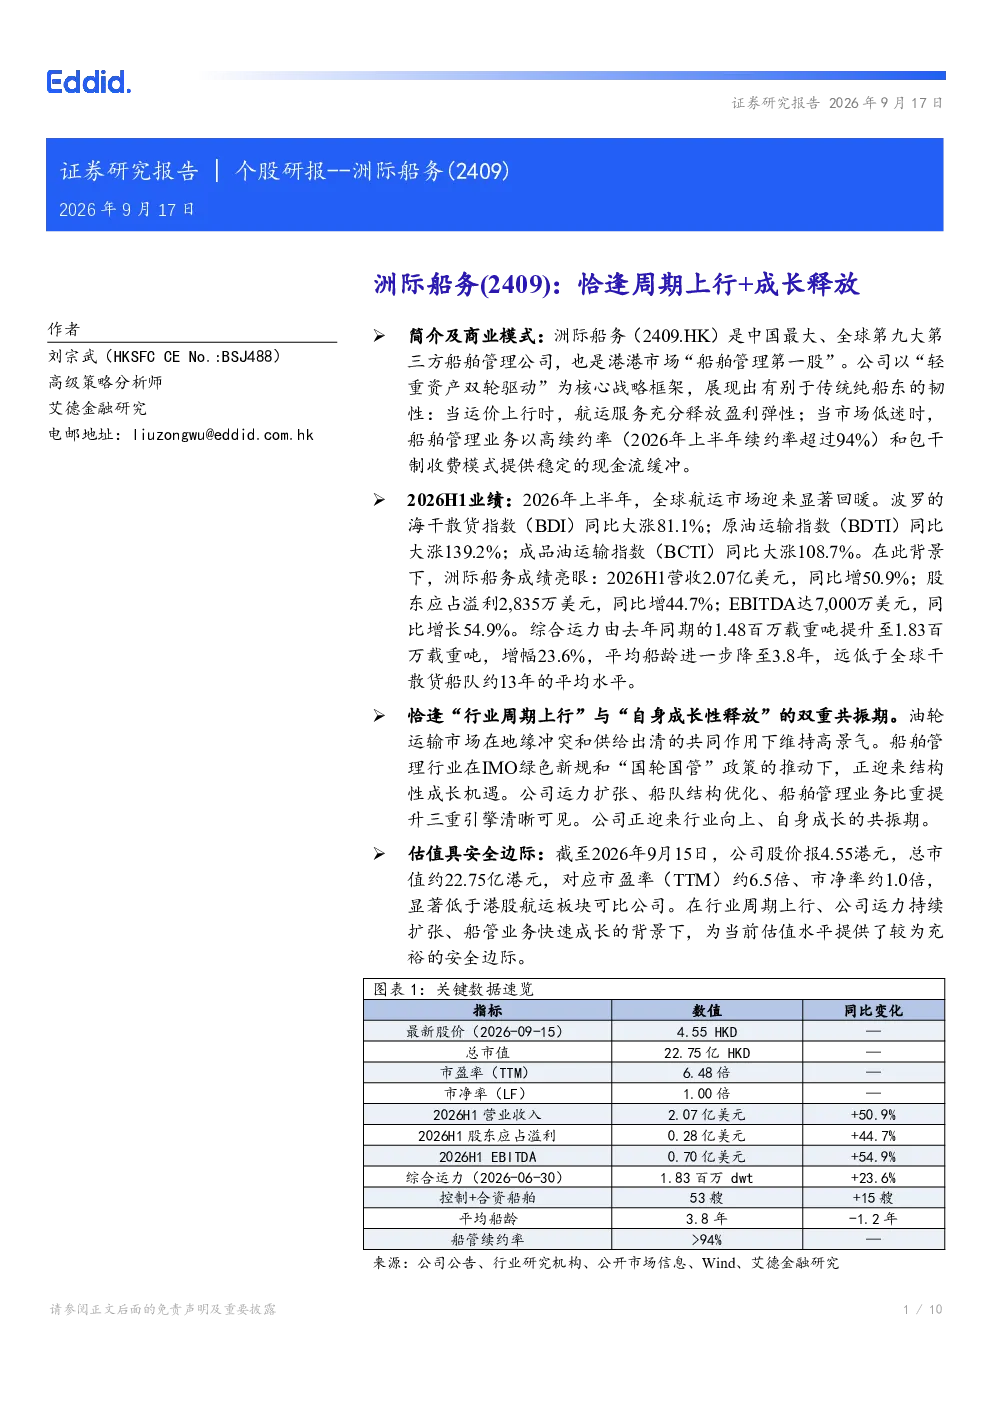
这份研报主要分析了洲际船务的行业周期上行与自身成长性释放的双重共振期。报告详细解读了公司以“轻重资产双轮驱动”为核心战略的运营模式,以及其在不同航运市场环境下的表现。同时,还分析了公司2026年上半年的业绩亮点,包括营收、利润、运力等关键指标,并探讨了其在干散货航运、油轮/化学品运输和船舶管理三个细分赛道的行业地位和发展趋势。
航运行业未来发展趋势如何?
航运行业未来发展趋势呈现结构性变化。干散货航运方面,供给收缩与需求改善共同推动周期上行,BDI指数显著回升。油轮/化学品运输市场受地缘冲突和供给出清影响,保持高景气度。船舶管理业务则因IMO净零框架、EUETS等环保法规推动,行业结构性成长加速。船东合规复杂度上升,对专业管理公司的依赖度提高,为洲际船务等领先企业带来发展机遇。
报告重点分析了洲际船务的哪些业务?
报告重点分析了洲际船务的运力扩张、船队结构优化和船舶管理三大业务。在运力扩张方面,公司通过在建船舶和融资租赁模式有序增加运力,保持轻盈的杠杆扩张。船队结构优化则聚焦于年轻化(平均船龄3.8年)和多元化(涵盖干散货、油轮/化学品等),构筑竞争壁垒。船舶管理作为核心业务,凭借高续约率(超94%)、经常性收入特征和数字化能力优势,持续提升盈利能力。
当前航运市场现状如何?
当前航运市场现状呈现显著回暖态势。全球航运市场显著回暖,BDI、BDTI、BCTI指数均大幅上涨,分别同比增长81.1%、139.2%和108.7%。干散货航运供给收缩遇上需求改善,周期上行确立。油轮/化学品运输市场高景气,受地缘冲突和供给出清双重驱动。船舶管理业务受益于环保法规推动,行业结构性成长加速,为洲际船务等领先企业带来发展机遇。
研报提示了哪些风险?
研报提示了航运业周期下行、地缘政治与贸易政策风险、高杠杆与担保、新船交付与运营、汇率与燃油成本、二级市场流动性低等风险。航运业周期波动性较大,市场下行可能影响公司业绩。地缘政治与贸易政策的不确定性可能对全球航运市场造成冲击。高杠杆扩张模式下,需关注融资成本上升和担保风险。新船交付和运营成本也是需要持续关注的因素。此外,二级市场流动性偏低可能影响投资者交易。