猜你想问
全球新一轮加息周期是否已经启动?
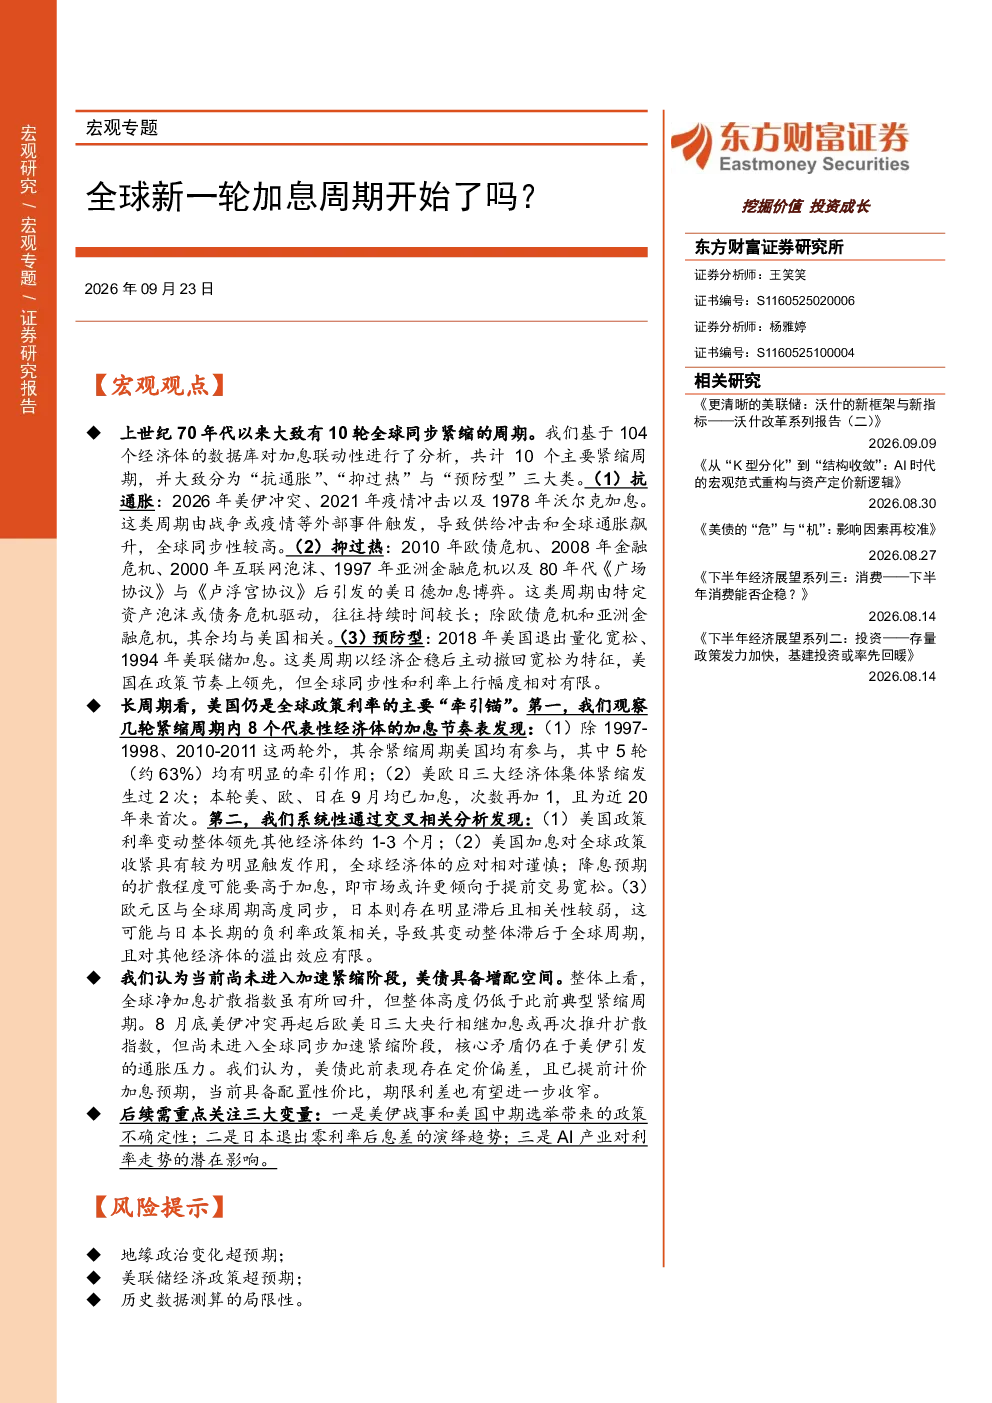
研报分析显示,自上世纪70年代以来已出现10轮全球同步紧缩周期,主要分为抗通胀、抑过热和预防型三类。当前虽净加息扩散指数有所回升,但尚未达到典型紧缩周期的水平,美伊冲突等因素可能短暂推升指数,但全球尚未进入全面紧缩阶段。美国作为全球政策利率的‘牵引锚’,其加息对全球政策收紧具有明显触发作用,但当前阶段需关注油价、通胀传导等关键变量。
当前全球经济面临的主要风险有哪些?
研报指出,当前全球经济面临的主要风险包括地缘政治变化超预期(如中东局势、产油国政策调整)、美联储经济政策超预期(如通胀、就业数据波动)以及历史数据测算局限性(统计口径差异、非线性反应)。这些因素可能对全球利率路径和金融市场产生重大影响,需密切关注。
美国加息对全球市场有何影响?
美国作为全球政策利率的‘牵引锚’,其加息对全球政策收紧具有明显触发作用。历史上,除少数例外,美国均参与全球紧缩周期,其中约63%的周期有明显牵引作用。美国政策利率变动整体领先其他经济体约1-3个月,这种领先效应可能通过资本流动、汇率变动等渠道传导至全球市场。
当前市场利率走势如何?
市场利率走势受多重因素影响,包括央行政策、通胀预期、全球资金流动等。当前市场已提前计价加息预期,长端美债具备性价比,期限利差有望收窄。但需注意,油价-通胀传导链条是关键变量,美伊冲突等事件可能短暂推升市场利率,但长期走势仍需结合全球经济基本面和政策动向综合判断。
未来需关注哪些重要变量?
未来需关注三大重要变量:美伊战事与美中期选举,政策不确定性可能影响财政、债务上限及全球利率路径;日本退出零利率后的息差变化,可能冲击套息交易、日元汇率及全球流动性;AI产业影响,AI融资需求与市场波动可能影响央行政策判断。这些变量可能对全球金融市场和经济产生深远影响。
你可能感兴趣
【风口研报·洞察】通用自动化设备需求转移,AI驱动的结构性机遇成复苏主线,分析师认为海外数据已释放了全球新一轮制造业补库周期的先行信号;资金抱团交易拥挤了吗-20260522
未知机构2026-05-22
经济透视:欧洲央行开始新一轮加息周期
农银国际2022-07-22
经济金融热点快评2022年第79期(总第742期):美联储启动新一轮加息周期,全球流动性收紧风险值得关注
中国银行2022-03-18
博星投顾:开始新一轮上涨行情了吗?
博星证券2017-09-26
宏观专题:补库周期开始了吗?
东方财富2026-07-01
点评央行创设TMLF和12月美联储议息会议:定向降息,宽松周期开始了吗
恒大研究院2018-12-20
美联储11月议息会议点评:加息周期结束了吗?
国盛证券2023-11-02
美国2月CPI数据点评:美联储加息周期要终结了吗?
民生证券2023-03-15
宏观点评:美联储加息周期终于要结束了吗?
东吴证券2023-01-12
5月金融数据兼OMO利率下调点评:会是新一轮降息周期的开始吗?
华宝证券2023-06-14