你可能感兴趣
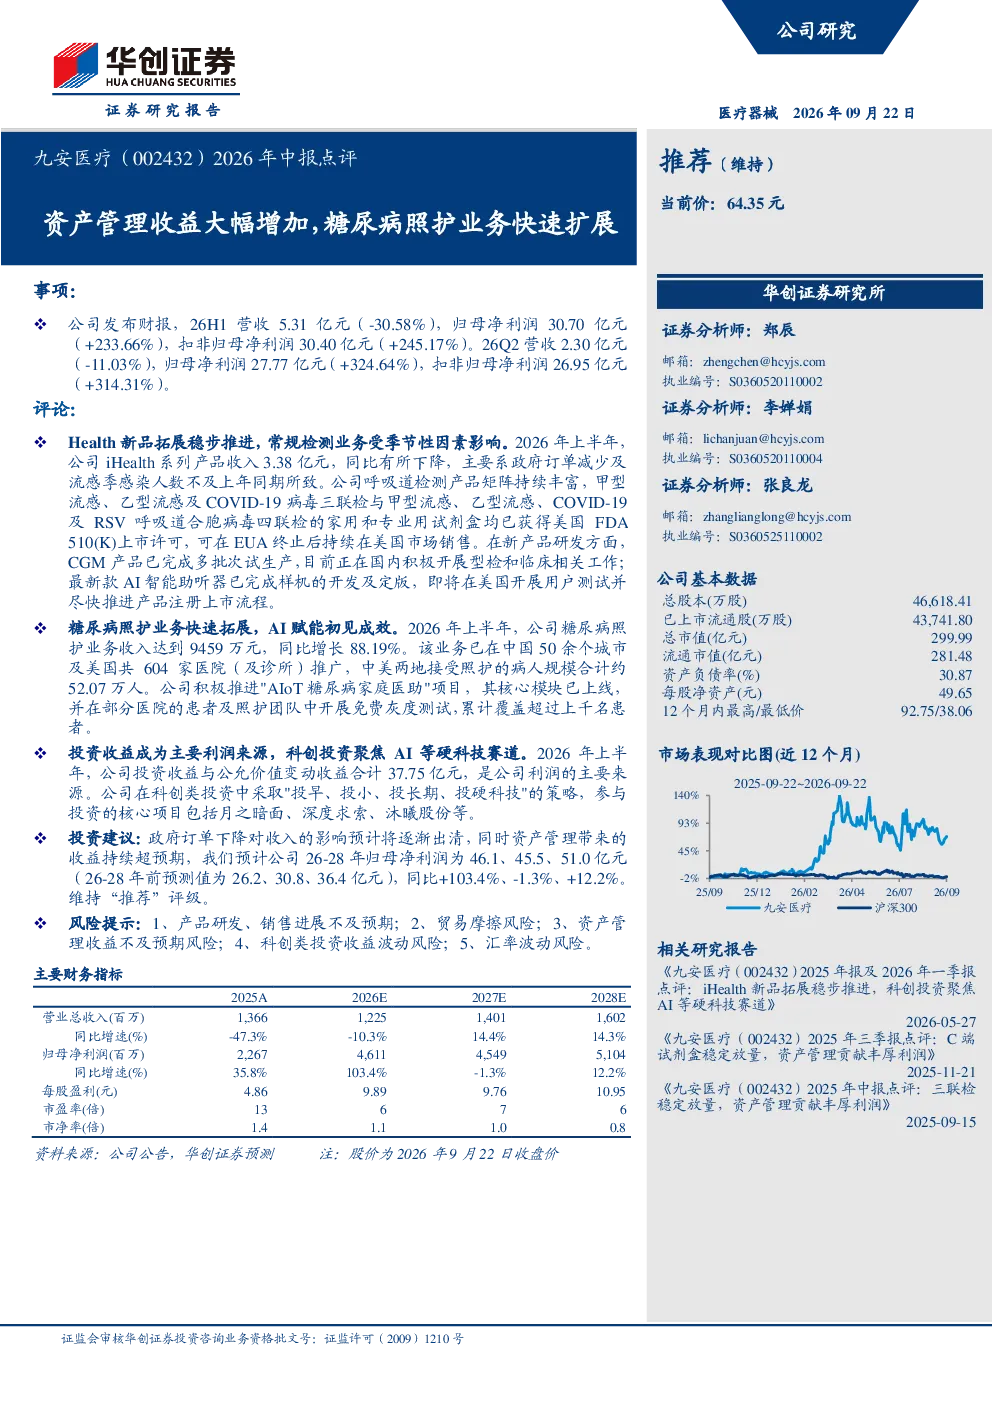
华创医药 九安医疗26年中报点评 资产管理收益大幅增加 糖尿病照护业务快速扩展
未知机构2026-08-25
华创医药 九安医疗2026年中报预告点评 科创投资收益拉动利润大幅增长 员工持股计划推动慢病业
未知机构2026-07-15
2026年一季报点评持续扩展电力能源业务,增加大缸径发动机投资
国泰海通证券2026-04-30
瑞达期货(002961)2025年中报点评:资产管理与风险管理业务表现亮眼,带动上半年净利润大幅增长
东吴证券2025-08-19
九安医疗2025业绩预告主业稳健利润大幅增长主要系资产管理贡献
未知机构2026-01-27
华创医药 九安医疗2026年中报预告点评
未知机构2026-07-15
华创医药九安医疗2026年中报预告点评科创投资收益拉动
未知机构2026-07-14
帝科股份2026年中报点评:低银无银产品出货快速提升,存储芯片业务快速增长
建筑建材太平洋证券2026-09-17
2018年中报点评:汇兑收益大幅提升带动盈利改善,国六标准落地渐近带动分子筛业务打开广阔成长空间
基础化工华创证券2018-09-12
2023年中报点评:文旅业务快速复苏,盈利能力大幅提升
文化传媒东方财富2023-08-28