猜你想问
安图生物2026年中报核心内容有哪些?
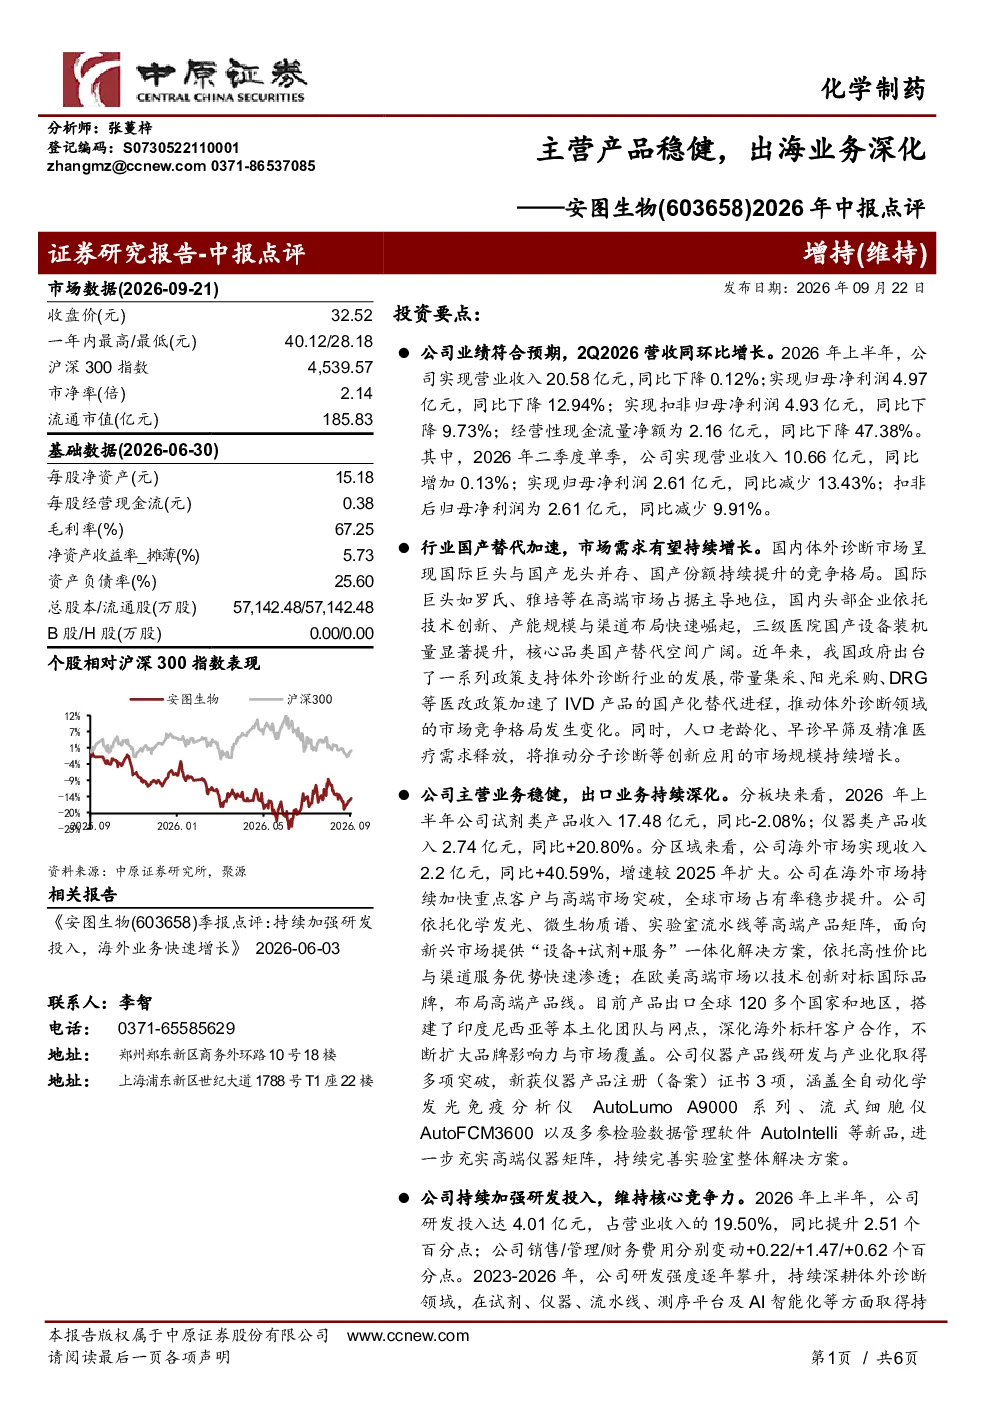
安图生物2026年中报显示,公司业绩基本符合预期,上半年营业收入20.58亿元,同比下降0.12%;归母净利润4.97亿元,同比下降12.94%。二季度单季营收10.66亿元,同比增加0.13%;归母净利润2.61亿元,同比减少13.43%。报告强调公司主营业务稳健,试剂类产品收入17.48亿元,同比-2.08%;仪器类产品收入2.74亿元,同比+20.80%。海外市场表现突出,收入2.2亿元,同比+40.59%,增速扩大。公司在新兴市场提供一体化解决方案,在欧美市场以技术创新对标国际品牌,产品出口全球120多个国家和地区。研发投入持续加强,上半年研发投入4.01亿元,占营业收入19.50%,同比提升2.51个百分点。
体外诊断行业发展趋势如何?
体外诊断行业正加速国产替代,市场需求有望持续增长。国内体外诊断市场呈现国际巨头与国产龙头并存格局,国产份额持续提升。政策支持、医改措施加速国产化进程,人口老龄化及精准医疗需求推动分子诊断市场规模增长。行业竞争格局中,国产龙头凭借技术积累和本土优势,市场份额逐步扩大。国际巨头仍占据高端市场,但国产企业在中低端市场竞争力增强。未来,行业整合将加速,技术创新成为核心竞争力,特别是在自动化、智能化和分子诊断领域。政策导向和市场需求变化将直接影响行业格局演变。
安图生物报告重点分析了哪些方向?
安图生物报告重点分析了公司主营业务稳健性和出海业务深化。国内市场方面,公司试剂类产品收入占比高,但增速放缓,仪器类产品收入增长强劲,显示技术升级和产品结构优化。海外市场方面,公司持续拓展新兴市场,提供一体化解决方案,同时在欧美市场以技术创新对标国际品牌。公司积极搭建本土化团队,新获3项仪器产品注册证书,充实高端仪器矩阵。研发投入持续加大,增强核心竞争力。报告还关注公司国际化战略和高端产品布局,显示公司向全球市场拓展的决心和进展。
体外诊断市场现状如何判断?
体外诊断市场现状呈现国产替代加速和国际竞争并存的格局。国内市场方面,国产企业市场份额持续提升,但高端市场仍被国际巨头主导。政策支持和医改推动国产化进程,但市场竞争激烈,企业需持续创新提升竞争力。海外市场方面,新兴市场需求旺盛,但欧美市场进入壁垒高,技术壁垒和注册壁垒显著。安图生物等国内企业在新兴市场表现亮眼,但在欧美市场仍需加强技术创新和品牌建设。整体来看,体外诊断市场空间广阔,但行业集中度将进一步提升,头部企业优势明显。
研报提示了哪些风险?
研报提示了体外诊断行业相关风险,包括行业政策变化风险,如医保控费、药品集中采购等政策可能影响行业盈利能力。市场竞争加剧风险,国内外企业竞争加剧可能导致价格战和利润下滑。市场需求不及预期风险,经济下行或疫情反复可能影响医疗支出和检测需求。研发及注册进展不及预期风险,新产品研发失败或注册审批延迟可能影响公司业绩。此外,国际贸易环境变化和汇率波动也可能对公司海外业务产生影响。