猜你想问
碳酸锂仓单去化对价格有何影响?
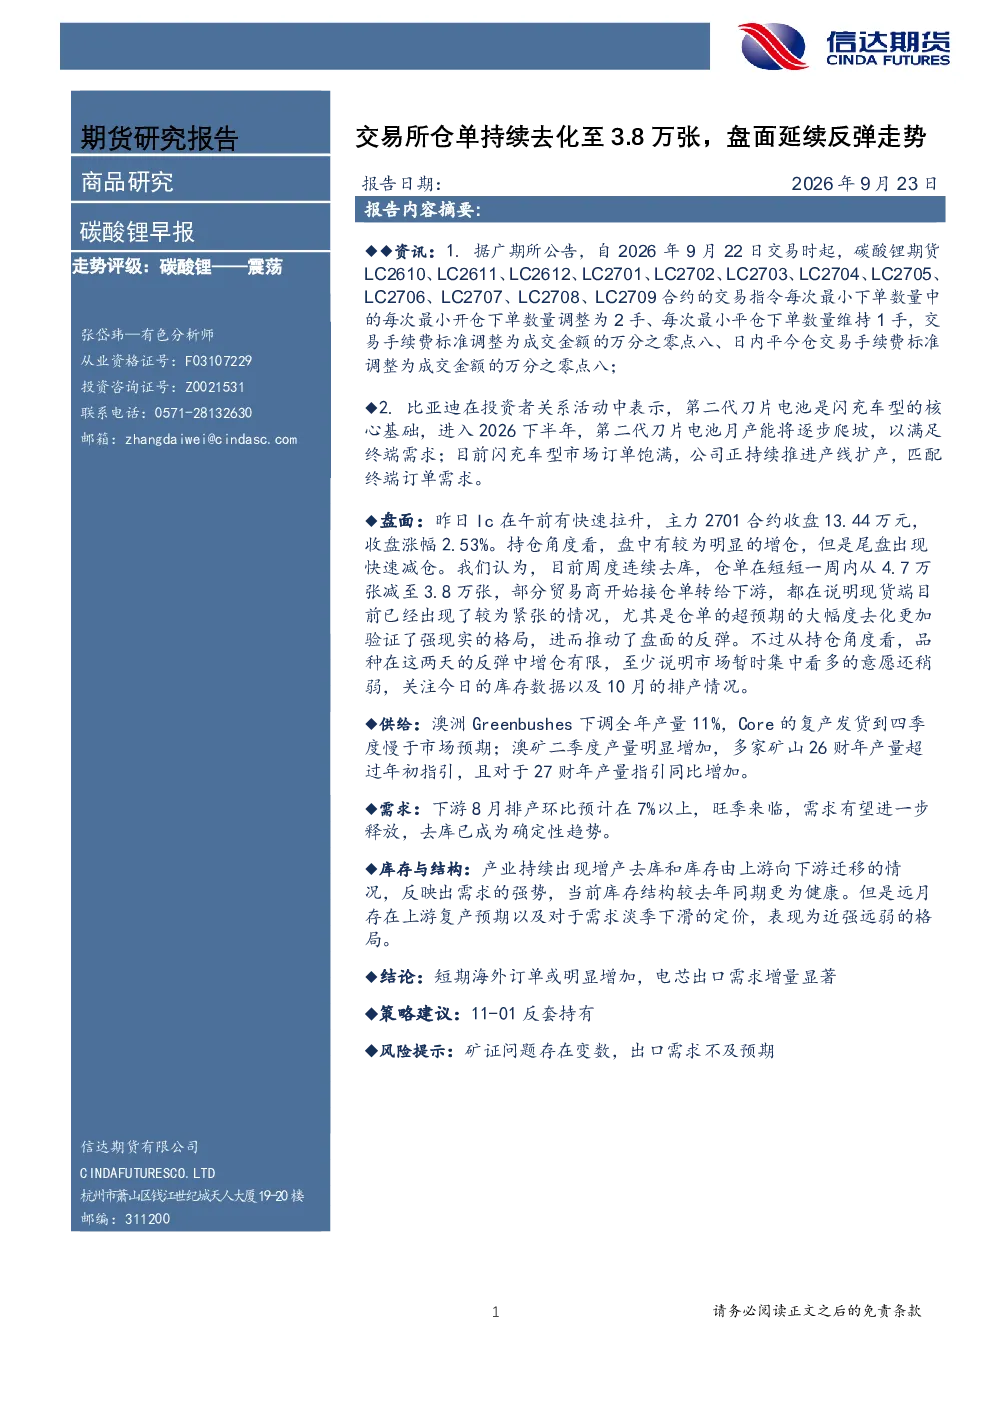
碳酸锂仓单持续去化至3.8万张,显示现货端供应紧张,支撑盘面反弹。仓单去化超预期表明市场对供应紧张有明确感知,但增仓有限说明市场看多情绪尚未集中,需关注库存数据及10月排产情况。供应端方面,澳洲矿产量存在不确定性,部分矿山产量超预期,但整体供给仍需持续跟踪。需求端,8月下游排产环比增7%以上,旺季需求有望释放,产业增产去库及库存向上游迁移反映需求强势,但远月存在上游复产预期和淡季定价,形成近强远弱格局。当前库存结构较去年同期健康,但近强远弱格局仍存。
碳酸锂行业未来发展趋势如何?
碳酸锂行业未来发展趋势呈现供需双动态变化。供给端,澳洲矿产量存在不确定性,部分矿山产量超预期,但整体供给仍需持续跟踪。需求端,8月下游排产环比增7%以上,旺季需求有望释放,产业增产去库及库存向上游迁移反映需求强势,但远月存在上游复产预期和淡季定价,形成近强远弱格局。短期海外订单或明显增加,电芯出口需求增量显著。当前库存结构较去年同期健康,但近强远弱格局仍存。需关注全球宏观经济对下游需求的影响以及上游矿山产能释放情况。
本报告主要分析了哪些内容?
本报告主要分析了碳酸锂市场供需情况及价格走势。盘面分析显示,碳酸锂主力合约呈现快速拉升后减仓特征,仓单去化超预期,显示现货端供应紧张,支撑盘面反弹。但增仓有限表明市场看多情绪尚未集中,需关注库存数据及10月排产情况。供给端,澳洲矿产量存在不确定性,部分矿山产量超预期,但整体供给仍需持续跟踪。需求端,8月下游排产环比增7%以上,旺季需求有望释放,产业增产去库及库存向上游迁移反映需求强势,但远月存在上游复产预期和淡季定价,形成近强远弱格局。短期海外订单或明显增加,电芯出口需求增量显著。当前库存结构较去年同期健康,但近强远弱格局仍存。报告还提示需关注矿证问题变数、出口需求不及预期等风险因素。
当前碳酸锂市场处于什么状态?
当前碳酸锂市场处于供应紧张支撑价格反弹,但市场看多情绪尚未集中的状态。仓单持续去化至3.8万张,显示现货端供应紧张,支撑盘面反弹。但增仓有限表明市场看多情绪尚未集中,需关注库存数据及10月排产情况。供给端,澳洲矿产量存在不确定性,部分矿山产量超预期,但整体供给仍需持续跟踪。需求端,8月下游排产环比增7%以上,旺季需求有望释放,产业增产去库及库存向上游迁移反映需求强势,但远月存在上游复产预期和淡季定价,形成近强远弱格局。短期海外订单或明显增加,电芯出口需求增量显著。当前库存结构较去年同期健康,但近强远弱格局仍存。市场整体呈现近强远弱态势。
本报告提示哪些风险?
本报告提示需关注矿证问题变数、出口需求不及预期等风险因素。矿证问题变数可能影响上游矿山产能释放,进而影响市场供应预期。出口需求不及预期则可能导致下游需求减弱,影响碳酸锂价格走势。此外,全球宏观经济波动也可能对下游需求产生影响。当前库存结构较去年同期健康,但近强远弱格局仍存,需持续关注市场供需变化及宏观经济环境对碳酸锂价格的影响。供应端和需求端的动态变化都可能对市场产生重要影响,需持续跟踪相关数据及事件。