猜你想问
这份研报的核心内容是什么?
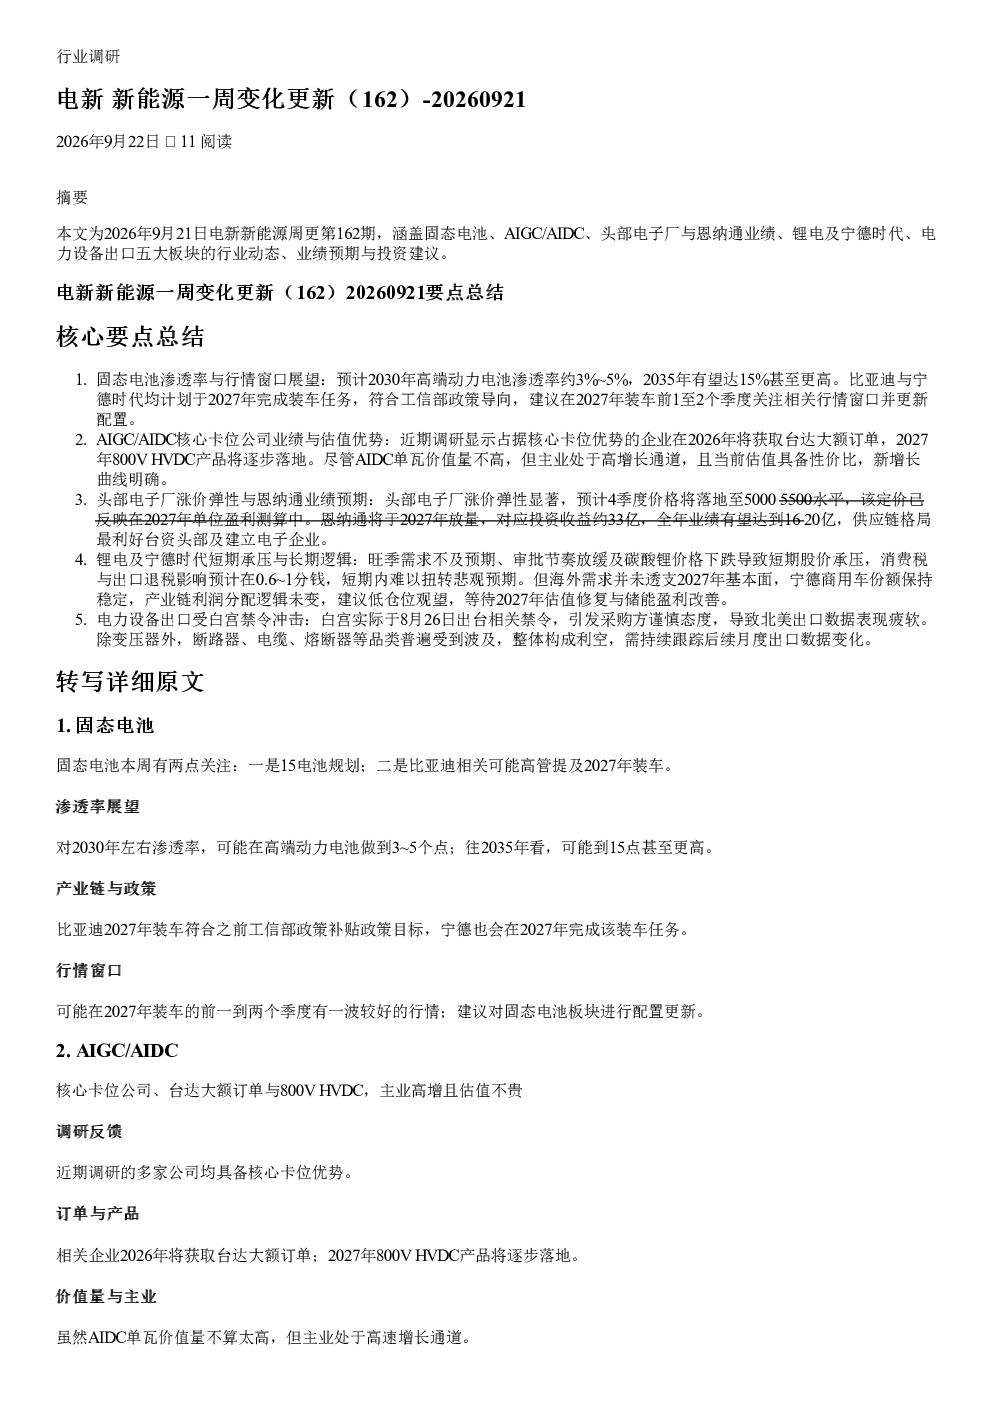
这份研报主要围绕固态电池、AIGC/AIDC、头部电子厂涨价与恩纳通、锂电及宁德时代、电力设备出口等五个方面进行了深入分析。固态电池方面,预计2030年高端动力电池渗透率约3%~5%,2035年有望达15%甚至更高;AIGC/AIDC方面,占据核心卡位优势的企业在2026年将获取台达大额订单,800V HVDC产品将逐步落地;头部电子厂涨价与恩纳通方面,预计4季度价格将落地至5000~5500水平,恩纳通2027年将迎来业绩放量;锂电及宁德时代方面,旺季需求不及预期、审批节奏放缓及碳酸锂价格下跌导致短期股价承压;电力设备出口方面,白宫实际于8月26日出台相关禁令,引发采购方谨慎态度,导致北美出口数据表现疲软。
研报对相关赛道/行业发展趋势有何分析?
研报对固态电池行业发展趋势进行了详细分析,预计2030年高端动力电池渗透率约3%~5%,2035年有望达15%甚至更高,并指出比亚迪与宁德时代均计划于2027年完成装车任务,符合工信部政策导向。在AIGC/AIDC领域,占据核心卡位优势的企业在2026年将获取台达大额订单,800V HVDC产品将逐步落地,当前估值具备性价比,新增长曲线明确。此外,研报还分析了头部电子厂涨价与恩纳通的发展趋势,预计4季度价格将落地至5000~5500水平,恩纳通2027年将迎来业绩放量。
研报重点分析了哪些方向?
研报重点分析了固态电池、AIGC/AIDC、头部电子厂涨价与恩纳通、锂电及宁德时代、电力设备出口等五个方向。在固态电池方面,关注了渗透率提升和装车任务进展;在AIGC/AIDC方面,聚焦核心卡位优势企业的订单获取和800V HVDC产品落地;在头部电子厂涨价与恩纳通方面,分析了价格走势和恩纳通的业绩放量预期;在锂电及宁德时代方面,探讨了短期股价承压的原因;在电力设备出口方面,关注了北美出口数据疲软的原因和后续变化。
当前市场现状如何被判断?
研报对当前市场现状进行了多维度判断。固态电池市场预计渗透率将逐步提升,但短期内装车任务仍需关注;AIGC/AIDC领域具备高增长潜力,但单瓦价值量不高;头部电子厂涨价弹性显著,但价格落地仍需时间;锂电及宁德时代短期股价承压,但海外需求未透支2027年基本面;电力设备出口受白宫禁令影响,北美数据表现疲软,需持续跟踪后续变化。这些判断均基于行业发展趋势和具体案例分析。
研报提示了哪些相关风险?
研报提示了多个相关风险。固态电池市场渗透率提升仍需时间,装车任务存在不确定性;AIGC/AIDC领域虽然增长潜力明确,但当前估值仍需关注;头部电子厂涨价弹性显著,但价格落地可能不及预期;锂电及宁德时代短期股价承压,消费税与出口退税影响短期内难以扭转悲观预期;电力设备出口受白宫禁令影响,北美市场表现疲软,可能对整体出口数据造成压力。这些风险均需持续关注和跟踪。