本周市场总览
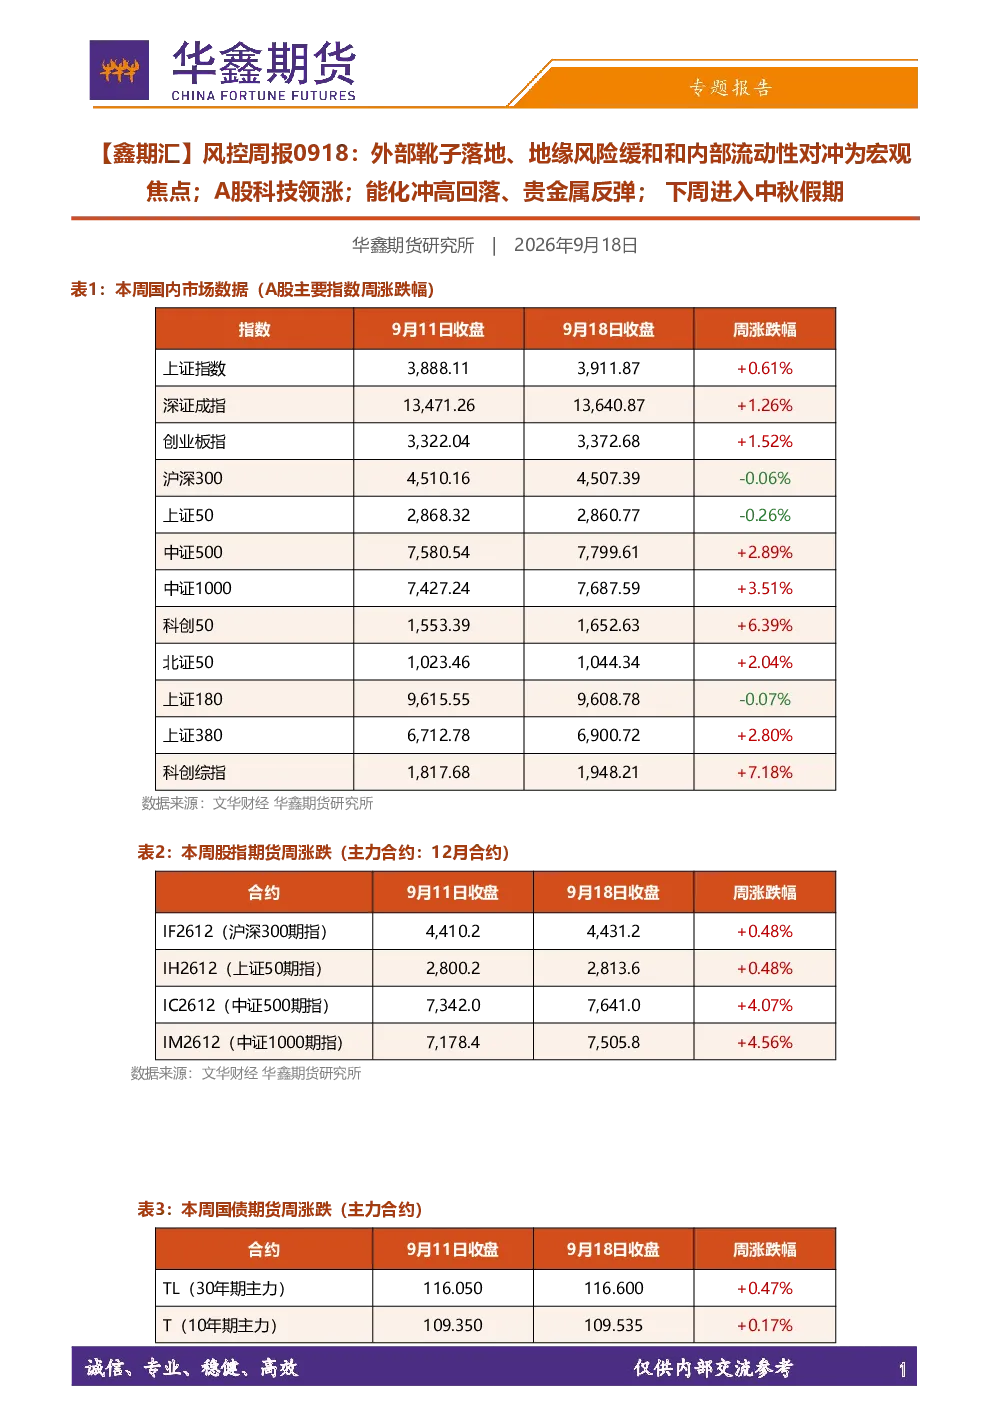
- A股:指数普涨,科技成长领跑,大盘价值走平。科创综指涨7.18%、科创50涨6.39%领跑,中证1000涨3.51%、中证500涨2.89%,创业板指涨1.52%、深证成指涨1.26%,上证指数涨0.61%。风格上呈现"科技成长领跑、大盘价值走平"的格局,较上周进一步向科创与中盘成长集中。节奏上,周一震荡整理,周三起在美联储议息落地与国内政策预期带动下连续回升,周五放量普涨,两市成交明显放大,风险偏好修复。
- 股指期货:主力合约(12月)跟随现货全线上涨:IC2612涨4.07%、IM2612涨4.56%强势领跑,IF2612、IH2612均涨0.48%。主力资金加速向12月合约移仓,持仓同步放大,显示市场参与度回升、情绪改善;IC/IM显著强于IF/IH,反映资金持续向中盘与成长板块集中。
- 国债期货:全线小幅上涨:30年期主力(TL)涨0.47%领先,10年期(T)涨0.17%,5年期(TF)涨0.15%,2年期(TS)涨0.04%。尽管美联储加息落地、美债收益率与美元上行,但国内货币政策保持独立性,资金面维持宽松,长端在配置力量支撑下略强。
- 大宗商品:能化冲高回落、双焦重挫,贵金属反弹。上涨方面,集运欧线涨6.91%领涨,沪银涨4.36%(美联储加息后"利空出尽"反弹),乙二醇涨3.82%、沥青涨3.62%,短纤涨1.05%、纸浆涨1.04%、沪铅涨1.02%、鸡蛋涨0.84%、花生涨0.77%、瓶片涨0.74%。下跌方面,煤焦系大幅回吐:玻璃跌6.78%领跌,PVC跌6.46%、焦煤跌6.18%、碳酸锂跌5.68%、纯碱跌5.45%、焦炭跌5.33%,棉花跌3.85%、苹果跌3.78%、20号胶跌3.35%、天然橡胶跌3.34%。上海原油主力11月合约(SC2611)跌3.04%,近月10月合约(SC2610)周跌10.41%,地缘溢价回吐主要集中于近月。
本周主线总结
- 宏观主线:"外部紧缩落地、地缘风险缓和、内部流动性对冲"。
- 美联储加息25bp,市场已充分定价,"靴子落地"效应使部分风险资产不跌反涨。
- 中东局势趋于缓和,SC原油近月合约周四、周五累计跌超13%,地缘溢价快速回吐。
- 国内流动性宽松、政策密集落地,"十五五"产业规划为科技与高端制造赛道提供支撑。
- A股风格从小盘题材回流科技成长,科创50、中证500领涨,大盘价值走平。
总结
- 本周市场处于"外部紧缩落地、地缘风险缓和"与"内部流动性宽松、政策支撑"的对冲格局。
- 海外方面,美联储重启加息、点阵图偏鹰,美债收益率与美元上行,但地缘缓和大宗地缘溢价、油价回落,缓解通胀预期。
- 国内方面,流动性充裕、政策密集落地,A股在科技成长带动下放量反弹。
- 大宗商品由地缘与宏观逻辑主导,贵金属"利空出尽"反弹、能化与煤焦系高位回吐。
- 市场正从"事件驱动的情绪定价"转向"基本面与政策落地的精细化定价"。
下周重要信息前瞻
- 美联储加息后的政策路径,关注官员讲话与通胀、就业数据变化,以及美债收益率与美元走向对全球风险资产的传导。
- 中东局势与油价,地缘风险是否持续缓和、油价能否企稳,将影响能化板块情绪与估值。
- 国内政策与经济数据,关注"十五五"产业规划落地节奏、稳增长工具投放进度,以及流动性环境变化;临近中秋与国庆长假,需关注资金面与交易所保证金、涨跌停板调整安排。
- 大宗商品内部验证,能化高位回吐后基本面支撑是否成立、双焦超跌反弹的持续性,以及旺季需求对工业品的实际拉动。
下周大类资产运行预判
- 外围扰动与国内对冲并存,各资产大概率以震荡分化为主,美联储政策路径与中东局势是两条主线。
- A股:震荡偏强,结构为主。外部扰动边际减弱,国内流动性与政策支撑仍在,指数系统性风险有限。关注科技成长(半导体、算力、AI硬件)的持续性,以及大盘价值、高股息板块的防御价值。市场仍处存量博弈,板块轮动较快,重点观察量能能否持续放大。
- 贵金属:利空出尽后反弹,等待方向。美联储加息落地与美债收益率上行一度压制贵金属,但全球央行购金、地缘风险未消退、美债规模高企的结构性问题仍在,深度下跌空间有限,后市或进入震荡修复。
- 有色金属:铜供需双逻辑,震荡偏强。短期美元走强与美债收益率上行压制铜价,但矿端供给偏紧与国内电网投资维持增速提供底部支撑,预计维持震荡格局,关注议息后续与国内需求信号。
- 能化:成本支撑与地缘回吐的博弈。油价高位回落削弱成本支撑,前期地缘溢价回吐风险集中释放,品种间分化将进一步加剧;后期回归"金九"旺季下游补库与自身供需。
- 黑色与煤焦:超跌后关注反弹。双焦重挫主因前期涨幅过大叠加情绪回落,后续需跟踪钢厂复产、铁水产量与下游需求验证,短期或以震荡消化为主。
- 农产品:双粕冲高回落后,整体趋势未变。