猜你想问
这份研报主要讲了什么内容?
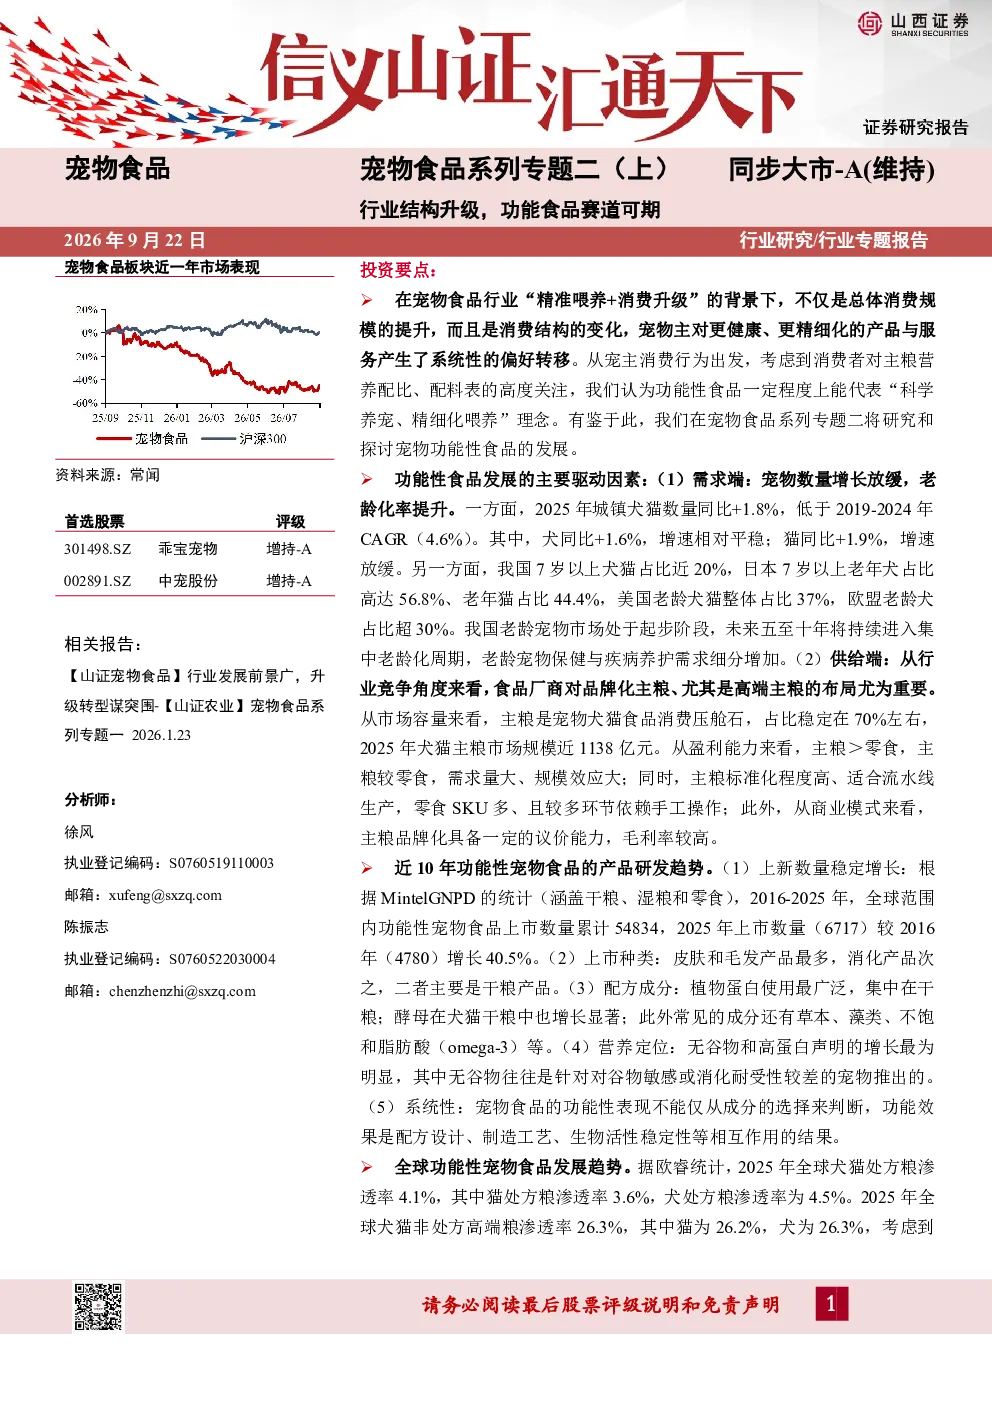
这份研报主要分析了宠物食品行业的结构升级趋势,特别是功能食品赛道的可期性。报告指出,宠物食品行业正经历“精准喂养+消费升级”趋势,宠主对更健康、更精细化的产品与服务产生偏好转移,功能性食品代表“科学养宠、精细化喂养”理念。报告从需求端和供给端分析了行业驱动因素,并详细探讨了功能性食品的产品研发、全球市场及中国市场的发展趋势。此外,报告还提出了投资建议,关注功能性食品布局相对全面的企业,并提示了市场竞争加剧、产品拓展不及预期等风险。
宠物食品行业的发展趋势是什么?
宠物食品行业的发展趋势主要体现在以下几个方面:需求端,宠物数量增长放缓但老龄化率提升,老龄宠物保健与疾病养护需求细分增加,我国老龄宠物食品渗透率低,未来增长空间大;供给端,行业竞争加剧,主粮仍是消费压舱石,但企业正从工艺、肉源、功能等多维度对主粮进行迭代升级。功能性食品发展趋势方面,产品研发持续增长,猫功能食品增速高于犬,皮肤和毛发产品最多;全球市场处方粮渗透率4.1%,非处方高端粮渗透率26.3%;中国市场高端宠粮渗透率持续提升,预计2025-2030年处方粮和功能粮迎来高速增长期,复合增速分别为26.3%、21.3%。
报告重点分析了哪些方向?
报告重点分析了宠物食品行业的结构升级和功能食品赛道的发展。在需求端,报告分析了宠物数量增长放缓、老龄化率提升以及老龄宠物食品渗透率低等因素;在供给端,报告分析了行业竞争加剧、主粮消费占比及企业转型升级;在功能性食品发展趋势方面,报告详细分析了产品研发、全球市场及中国市场的发展情况,包括产品类型、渗透率、增长空间等。此外,报告还提出了投资建议和风险提示。
当前宠物食品市场的现状如何?
当前宠物食品市场的现状表现为:需求端,宠物数量增长放缓但老龄化率提升,老龄宠物保健与疾病养护需求细分增加,我国老龄宠物食品渗透率低,未来增长空间大;供给端,行业竞争加剧,主粮仍是消费压舱石,占比稳定在70%左右,企业正从工艺、肉源、功能等多维度对主粮进行迭代升级。功能性食品方面,产品研发持续增长,猫功能食品增速高于犬,皮肤和毛发产品最多;全球市场处方粮渗透率4.1%,非处方高端粮渗透率26.3%;中国市场高端宠粮渗透率持续提升,预计2025-2030年处方粮和功能粮迎来高速增长期,复合增速分别为26.3%、21.3%。
研报提到了哪些风险提示?
研报提到了以下风险提示:市场竞争加剧可能导致行业集中度下降,产品拓展不及预期可能影响企业收入增长,贸易摩擦可能带来政策风险,原材料价格波动可能影响产品成本,产品质量风险可能损害企业声誉。这些风险因素需要企业密切关注并采取相应措施进行应对。