猜你想问
胜业电气2026年半年报核心数据有哪些?
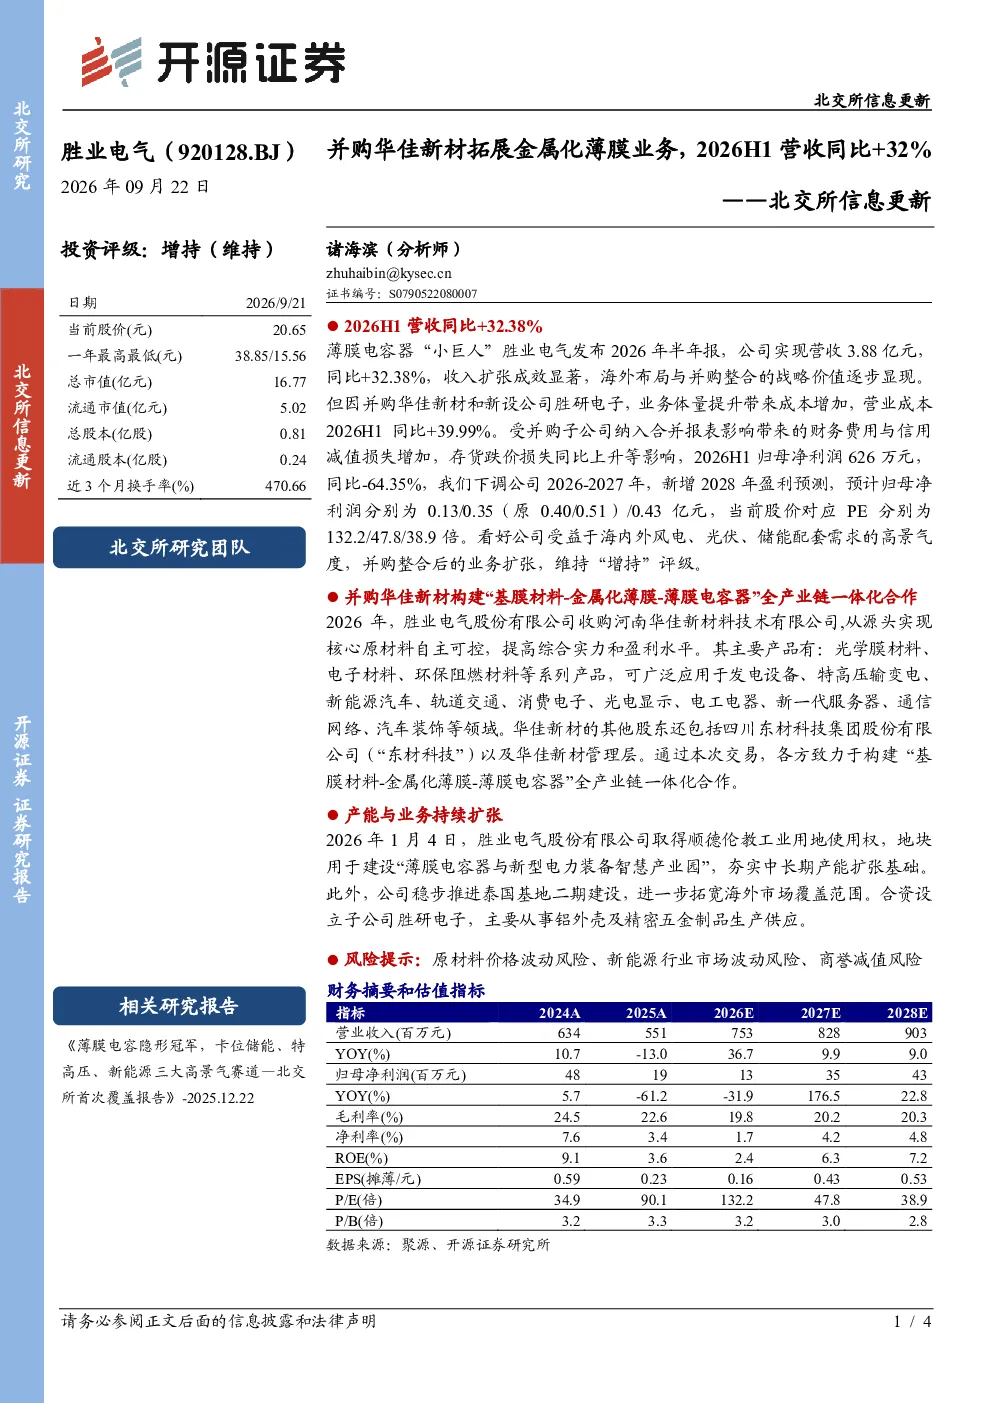
胜业电气2026年半年报显示,公司实现营收3.88亿元,同比+32.38%,收入扩张显著。但受并购华佳新材和新设胜研电子影响,营业成本同比+39.99%。归母净利润626万元,同比-64.35%,主要受并购财务影响、存货跌价损失上升等。公司通过收购华佳新材构建“基膜材料-金属化薄膜-薄膜电容器”全产业链,并取得顺德工业用地使用权建设新产线,同时推进泰国基地二期建设。
新能源行业金属化薄膜赛道发展趋势如何?
新能源行业对金属化薄膜的需求持续增长,主要得益于储能和新能源汽车的快速发展。胜业电气通过收购华佳新材,完善了从基膜材料到金属化薄膜再到薄膜电容器的全产业链布局,增强了市场竞争力。未来,随着新能源行业的高景气度,金属化薄膜市场有望进一步扩大,相关企业有望受益于行业景气度提升和产业链整合。
研报对胜业电气的重点分析方向是什么?
研报重点分析了胜业电气通过收购华佳新材构建的全产业链布局,以及新设胜研电子带来的业务拓展。公司通过并购整合,提升了在金属化薄膜领域的竞争力,并取得顺德工业用地使用权建设新产线,显示其产能扩张计划。此外,泰国基地二期的推进也表明公司全球化布局的意图。这些举措有望提升公司的长期发展潜力。
当前金属化薄膜市场的现状如何?
当前金属化薄膜市场处于快速发展阶段,市场需求持续增长。胜业电气通过并购华佳新材,进一步巩固了其在金属化薄膜领域的市场地位。然而,市场竞争也日益激烈,原材料价格波动、技术更新迭代等因素对行业企业构成挑战。胜业电气需要持续提升技术水平和成本控制能力,以应对市场变化。
研报提示的主要风险有哪些?
研报提示的主要风险包括原材料价格波动、新能源行业市场波动、商誉减值等。原材料价格波动可能影响公司的成本控制,新能源行业市场波动可能影响公司的订单稳定性,商誉减值则可能影响公司的财务表现。公司需要密切关注这些风险,并采取相应的措施进行管理。
你可能感兴趣
科隆新材:北交所信息更新:2026H1矿运业务营收增长毛利率承压,军工、液冷等高端场景商业化提速
开源证券2026-09-04
北交所信息更新:与ROG联名打入电竞市场+薄膜材料有望产业化,2026H1营收同比+22%
开源证券2026-09-11
北交所信息更新:依托FPC技术拓展PCB硬板+光模块设备领域,2026H1营收同比增长23%
开源证券2026-09-11
北交所信息更新:公司加强纵向加深样本库+横向拓展实验室布局,2026H1营收同比+4.04%
机械设备开源证券2026-09-18
中科美菱北交所信息更新:加强纵向加深样本库+横向拓展实验室布局,2026H1营收同比+4.04%
开源证券2026-09-18
北交所信息更新:积极拓展东南亚等新兴海外市场,2026H1营收同比+15%
电子设备开源证券2026-08-29
北交所信息更新:海内外业务协同发力,聚氨酯行业景气上行,2026H1营收同比+29.56%
开源证券2026-08-12
北交所信息更新:并购客服外包业务带动营收增长,拓展电商供应链服务
开源证券2024-11-26