猜你想问
这份铁矿石早报的核心内容是什么?
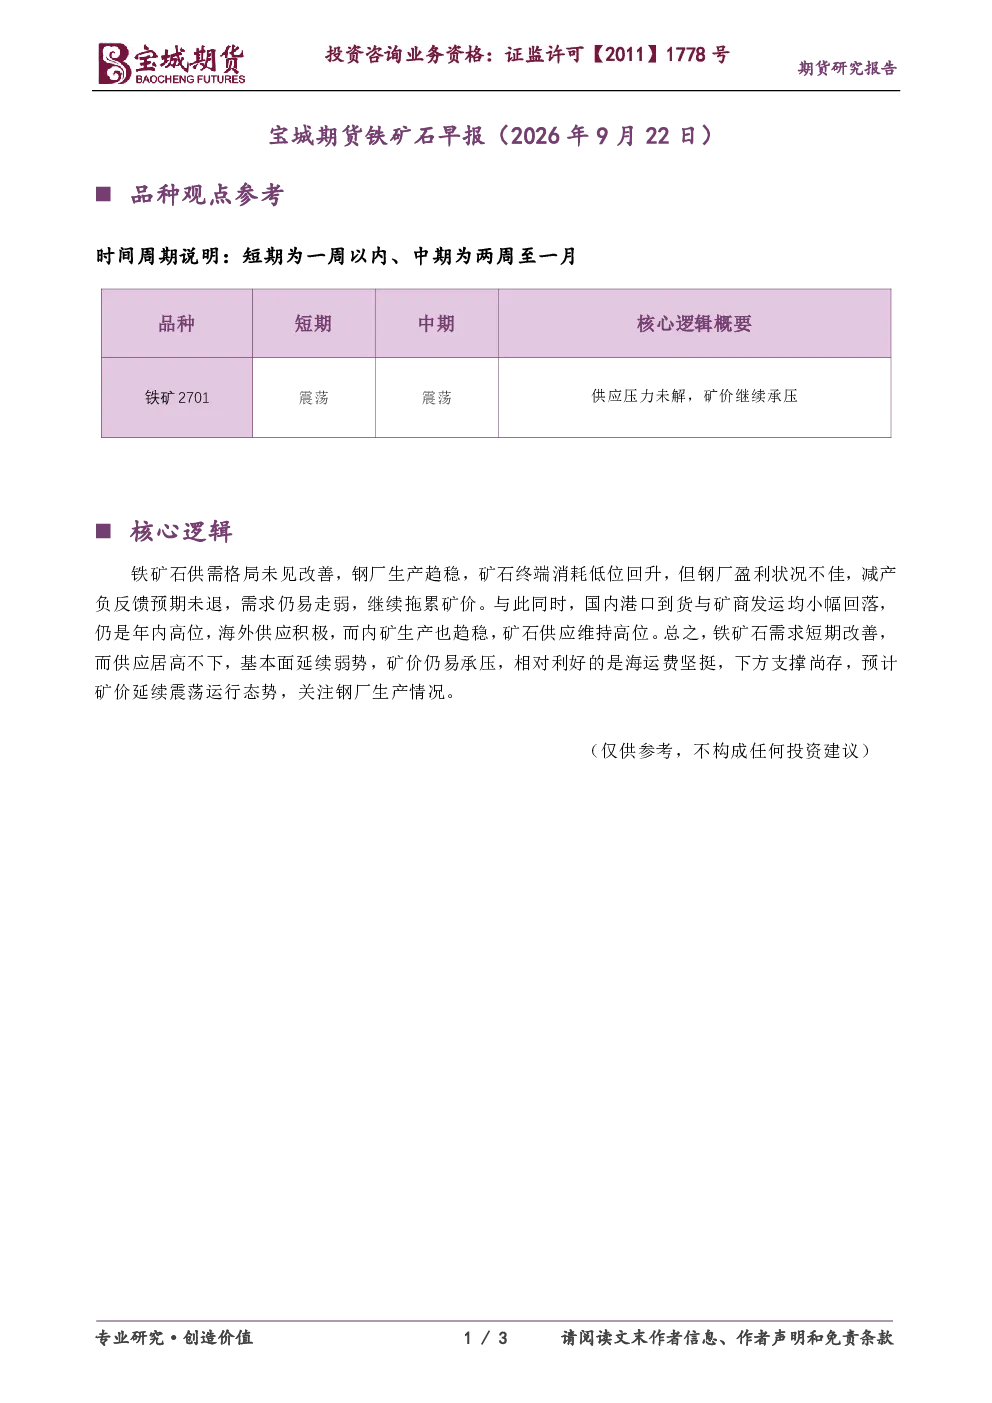
这份报告指出铁矿石供需格局未见改善,钢厂生产虽稳定但盈利不佳,减产负反馈预期未退,需求仍易走弱,拖累矿价。国内港口到货与矿商发运小幅回落,但仍是年内高位,海外供应积极,内矿生产趋稳,供应维持高位。短期需求有改善迹象,但供应居高不下,基本面延续弱势,矿价易承压。海运费坚挺提供下方支撑,预计矿价延续震荡运行,需关注钢厂生产情况。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势显示供需格局短期内难有根本性改善。钢厂生产稳定性与盈利能力是关键变量,当前盈利不佳可能影响其采购意愿。减产预期若持续存在,将给矿价带来下行压力。需求端虽有一定短期改善空间,但长期仍受钢铁行业整体景气度影响。供应方面,国内外矿商产量稳定,叠加海外供应积极,整体供应量维持高位。海运费作为成本支撑因素,其坚挺程度将影响矿价下限。综合来看,铁矿石价格短期内易承压运行,需持续关注供需两端变化。
报告重点分析了哪些方向?
报告重点分析了铁矿石供需基本面。供应端关注国内港口到货、矿商发运情况,以及海外供应动态,指出供应维持高位状态。需求端则聚焦钢厂生产稳定性与盈利能力,以及减产对市场的潜在影响,认为需求仍易走弱。此外,报告还分析了海运费对矿价的支撑作用,并指出基本面延续弱势,矿价易承压的判断。整体分析围绕供需失衡、钢厂压力、成本支撑等核心要素展开。
当前铁矿石市场现状如何判断?
当前铁矿石市场现状表现为供需失衡格局持续,矿价易承压运行。供应端,国内外矿商产量稳定,港口到货与发运虽有小幅回落,但仍是年内高位,整体供应压力较大。需求端,钢厂生产趋稳但盈利不佳,减产预期未退,下游需求疲软对矿价形成拖累。基本面整体弱势,海运费坚挺为矿价提供下方支撑。预计短期内矿价延续震荡运行态势,需密切关注供需变化及钢厂生产情况。
这份研报有哪些风险提示需要注意?
这份研报提示的风险点在于铁矿石基本面持续弱势可能带来的价格下行压力。当前供需格局未改善,钢厂盈利不佳可能影响采购意愿,减产预期若持续存在将加剧市场下行风险。供应端高位运行与需求疲软形成矛盾,可能导致矿价承压。此外,海运费虽提供支撑,但其波动性也可能影响矿价下限稳定性。投资者需注意,报告内容仅供参考,不构成投资建议,市场风险需自行判断,建议保留独立判断能力。