猜你想问
这份研报主要分析了什么内容?
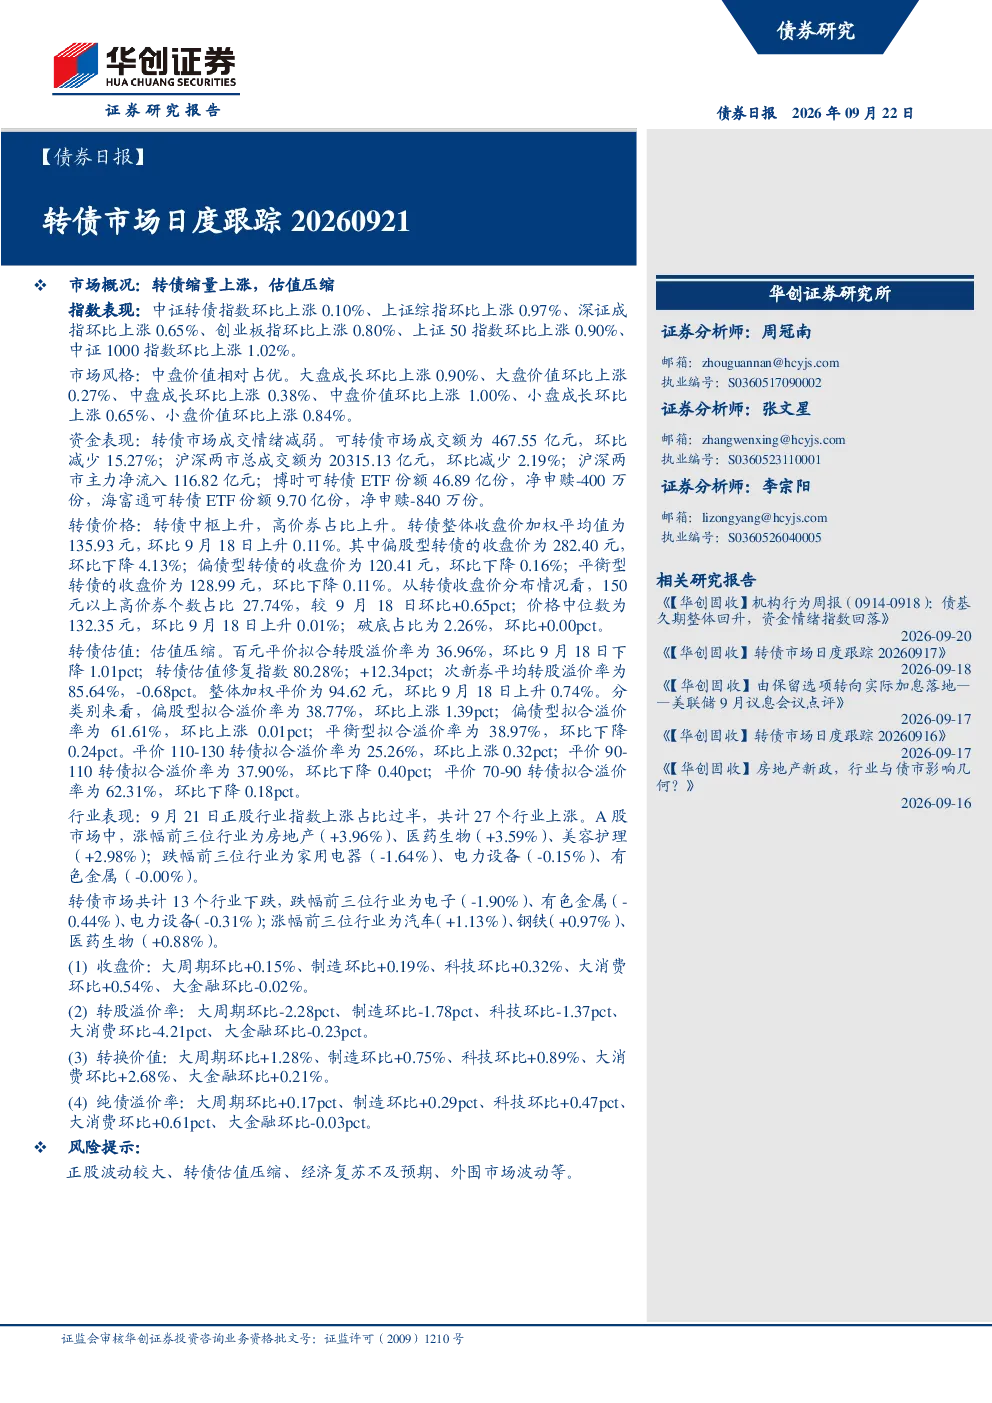
这份研报主要分析了2026年9月21日转债市场的日度表现。报告涵盖了市场概况,包括指数表现、市场风格、资金表现和转债价格趋势;详细解读了转债估值情况,如平价拟合转股溢价率、分类别估值变化;还分析了行业轮动情况,包括行业涨跌幅、具体行业数据如收盘价、转股溢价率、转换价值和纯债溢价率变化;最后提出了正股波动、估值压缩、经济复苏不及预期、外围市场波动等风险提示。
转债市场近期行业发展趋势如何?
近期转债市场行业发展趋势显示,9月21日正股行业上涨占比过半,其中房地产、医药生物、美容护理涨幅居前,而家用电器、电力设备、有色金属跌幅较大。转债市场自身表现来看,汽车、钢铁、医药生物行业涨幅领先,电子、有色金属、电力设备行业跌幅明显。具体数据上,制造、科技、大消费行业转债收盘价环比上涨,而大金融环比微跌;转股溢价率方面,大周期、制造、科技、大消费行业环比下降,大金融微升;转换价值则普遍环比上升;纯债溢价率除大金融微降外,其他行业均有所提升。
研报重点分析了哪些方向?
研报重点分析了转债市场的多维度表现。首先,在市场概况部分,详细追踪了指数表现、市场风格偏好(中盘价值相对占优)、资金流向(转债市场成交情绪减弱)以及转债价格变化(中枢上升,高价券占比增加)。其次,在估值分析部分,重点解读了估值压缩情况(平价拟合转股溢价率下降),并按类别(偏股型、偏债型、平衡型)及平价区间(70-90元、90-110元、110-130元)进行了细分估值对比。再次,在行业轮动部分,不仅展示了行业涨跌排行,还深入分析了制造、科技、大消费等板块的具体数据变化,包括收盘价、转股溢价率、转换价值和纯债溢价率等关键指标。最后,在风险提示部分,指出了正股波动、估值压缩、经济复苏不及预期、外围市场波动等潜在风险因素。
当前转债市场现状如何判断?
当前转债市场现状呈现多面性特征。一方面,市场整体表现相对平稳,中证转债指数等主要指数小幅上涨,但成交额环比显著萎缩,显示市场活跃度有所下降。另一方面,转债价格中枢有所上升,高价券占比增加,同时估值层面呈现压缩趋势,平价拟合转股溢价率环比下降,但整体加权平价略有上升。从行业角度看,部分行业如汽车、医药生物表现较好,而电子、有色金属等行业则面临压力。资金流向方面,沪深两市主力资金呈净流入态势,但可转债ETF份额出现小幅净赎回。综合来看,市场在波动中寻求平衡,投资者需关注成交情绪变化及行业轮动趋势。
研报提示了哪些主要风险?
研报提示了几个主要风险点。首先是正股波动风险,由于转债价值与正股表现密切相关,正股市场的较大波动可能对转债价格产生传导影响。其次是估值压缩风险,虽然当前转债估值有所修复,但部分高溢价券种仍需关注估值回调可能。再次是经济复苏不及预期风险,宏观经济环境的变化可能影响企业盈利和正股表现,进而影响转债市场。最后是外围市场波动风险,国际金融市场的不确定性可能通过多种渠道传导至国内市场,包括影响投资者风险偏好和资金流向。这些风险因素需引起投资者关注,并纳入投资决策考量范围内。