猜你想问
美棉和郑棉的最新行情如何?
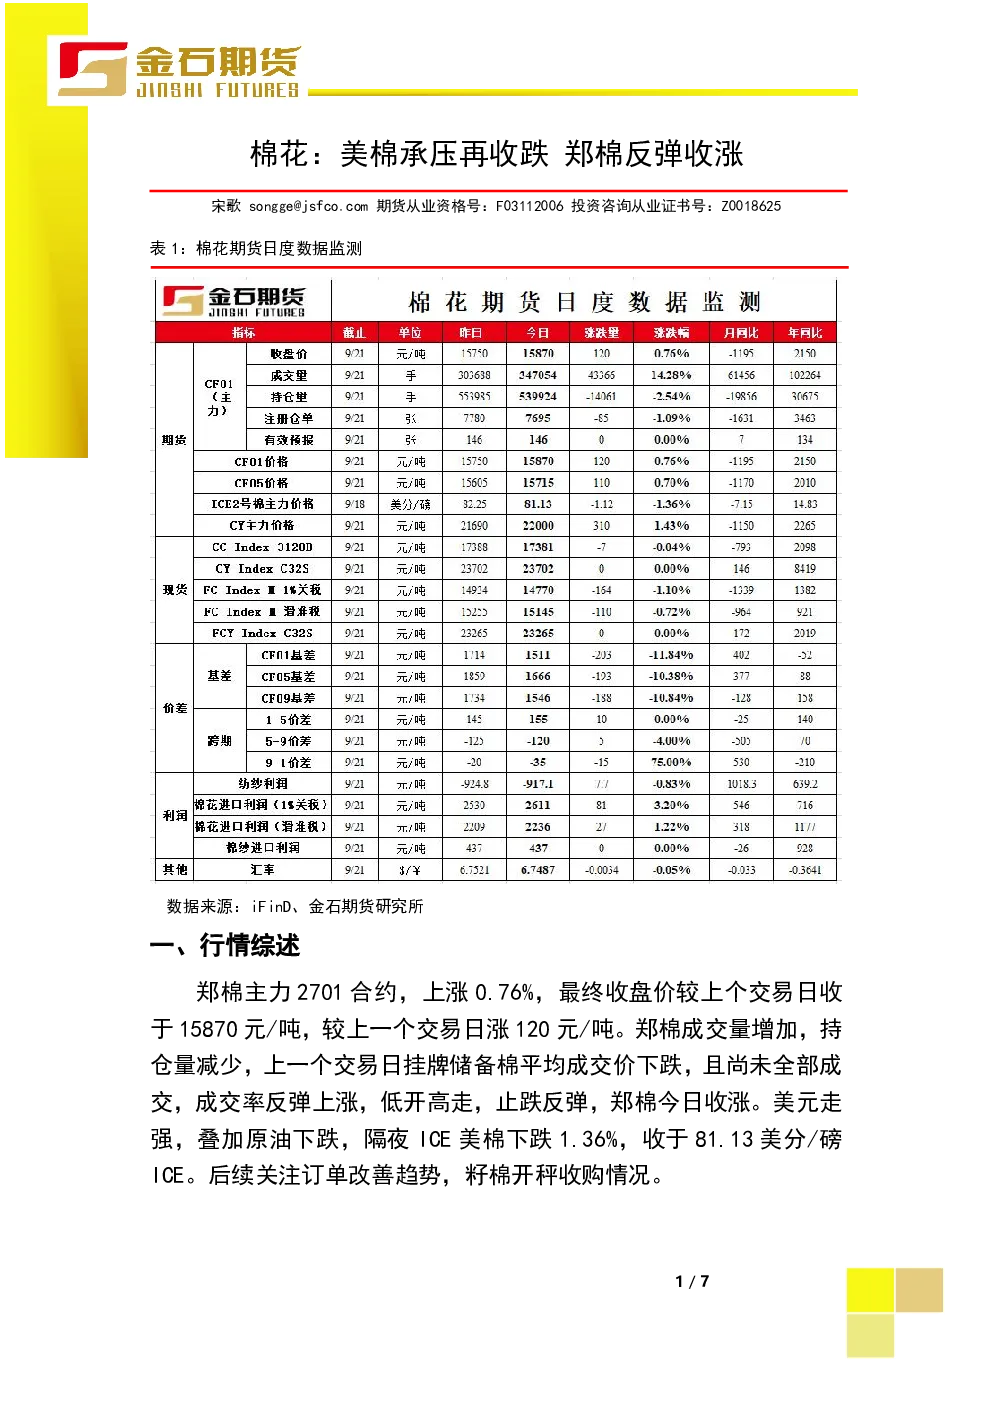
根据最新研报,ICE美棉下跌1.36%,收于81.13美分/磅,主要受美元走强和原油下跌影响。郑棉主力2701合约上涨0.76%,收于15870元/吨,呈现止跌反弹态势,成交量增加但持仓量减少。美棉新棉收割推进导致供给增加,但干旱地区产量预期下调形成底部支撑。郑棉方面,储备棉成交率反弹显示需求韧性,但新棉预售量少,籽棉收购价在7.2-7.5元/公斤。
棉花行业未来发展趋势是什么?
棉花行业未来需关注美棉新棉收割进度及干旱影响,国内方面则需关注储备棉销售情况及纺企需求恢复速度。当前储备棉成交率反弹,显示市场需求有一定支撑。新棉预售量少可能导致籽棉收购价格波动,进而影响棉价走势。国际棉花价格指数(CotlookA)和中国棉花价格指数(CCIndex3128B)均显示价格环比有所下跌,但长期趋势仍需结合产量预期和全球需求变化综合判断。
本报告重点分析了哪些方面?
本报告重点分析了美棉和郑棉的行情对比,国际国内棉花市场的基本面变化。国际方面关注美棉新棉收割、干旱影响及产量预期;国内方面则分析了储备棉仓单、销售情况、纺织企业库存及商业库存数据。报告还探讨了棉价回调对纺企利润的影响,以及开机率的变化情况,并对郑棉短期走势进行了预测。
当前棉花市场现状如何判断?
当前棉花市场呈现美棉承压下跌、郑棉反弹收涨的分化态势。ICE美棉受供给增加和美元走强影响,价格下跌;郑棉则因需求韧性及部分投机资金回流而反弹。国内储备棉成交率回升,显示市场对价格有一定支撑,但整体需求复苏仍显缓慢。纺织企业库存环比下降,但利润仍承压,开机率小幅回升。棉花价格指数显示价格环比下跌,市场整体处于震荡整理阶段。
本报告有哪些风险提示需要注意?
本报告信息来源于公开资料,不保证准确性及完整性,不作为期货买卖绝对依据。报告观点不代表金石期货公司立场,仅供参考。在分析棉花市场时需注意,美棉和郑棉价格受国际国内宏观经济、汇率、能源价格等多重因素影响,市场波动较大。此外,新棉收割进度、极端天气事件及政策变化也可能对棉花价格产生重大影响,投资者需密切关注相关动态。